— views
17화. 월분배 ETF의 분배금은 공짜 수익일까?
이전 화: 16화. 주문 화면 읽기: 지정가와 시장가의 차이
매달 현금이 들어오는 ETF는 월급처럼 느껴질 수 있습니다. 하지만 분배금은 투자 자산에서 나오는 돈입니다. 계좌에 들어온 현금과 남은 자산을 함께 봐야 실제 성과를 알 수 있습니다.
주식입문 전체 목차 · 1~32화 펼치기
첫걸음
2화. ETF란 무엇인가? 여러 자산을 한 바구니에 담는 투자
3화. 주식·펀드·ETF·ETN, 이름이 비슷해도 다른 상품
4화. 수익률과 복리: 10% 올랐다가 10% 내리면 본전일까?
지수 읽기
5화. 코스피·S&P 500·나스닥100: 지수 이름은 무엇을 뜻할까?
6화. 같은 S&P 500 ETF가 왜 이렇게 많을까?
7화. 500개 기업에 투자하면 골고루 투자하는 걸까?
상품 읽기
12화. 한국에 상장된 미국 ETF와 미국에 상장된 ETF
비용·거래
14화. ETF 가격과 안에 든 자산의 값이 다른 이유
분배금·환율
17화. 월분배 ETF의 분배금은 공짜 수익일까? · 현재 글
계좌·세금
21화. 일반계좌·ISA·연금저축·IRP를 먼저 구분해 보자
23화. 매도 차익과 분배금에 붙는 세금을 따로 보는 법
상품 확장
28화. 레버리지 2배를 오래 들고 있으면 정말 2배일까?
비교·관리
29화. ETF 여러 개를 샀는데 같은 회사만 반복해서 담았다면?
바구니에서 꺼낸 돈을 생각합니다
10만원짜리 바구니 안에 현금 1만원이 들어 있다고 해 보세요. 그 현금을 꺼내 주머니에 넣으면 바구니는 9만원, 주머니는 1만원입니다. 합계는 그대로입니다. 실제 분배락에는 시장 움직임도 겹치지만 이 관계가 출발점입니다.
기업 배당, 채권 이자, 옵션 수익 등 분배 재원은 상품마다 다릅니다. 매달 지급한다는 일정만으로 수익의 질이나 안정성을 알 수 없습니다.
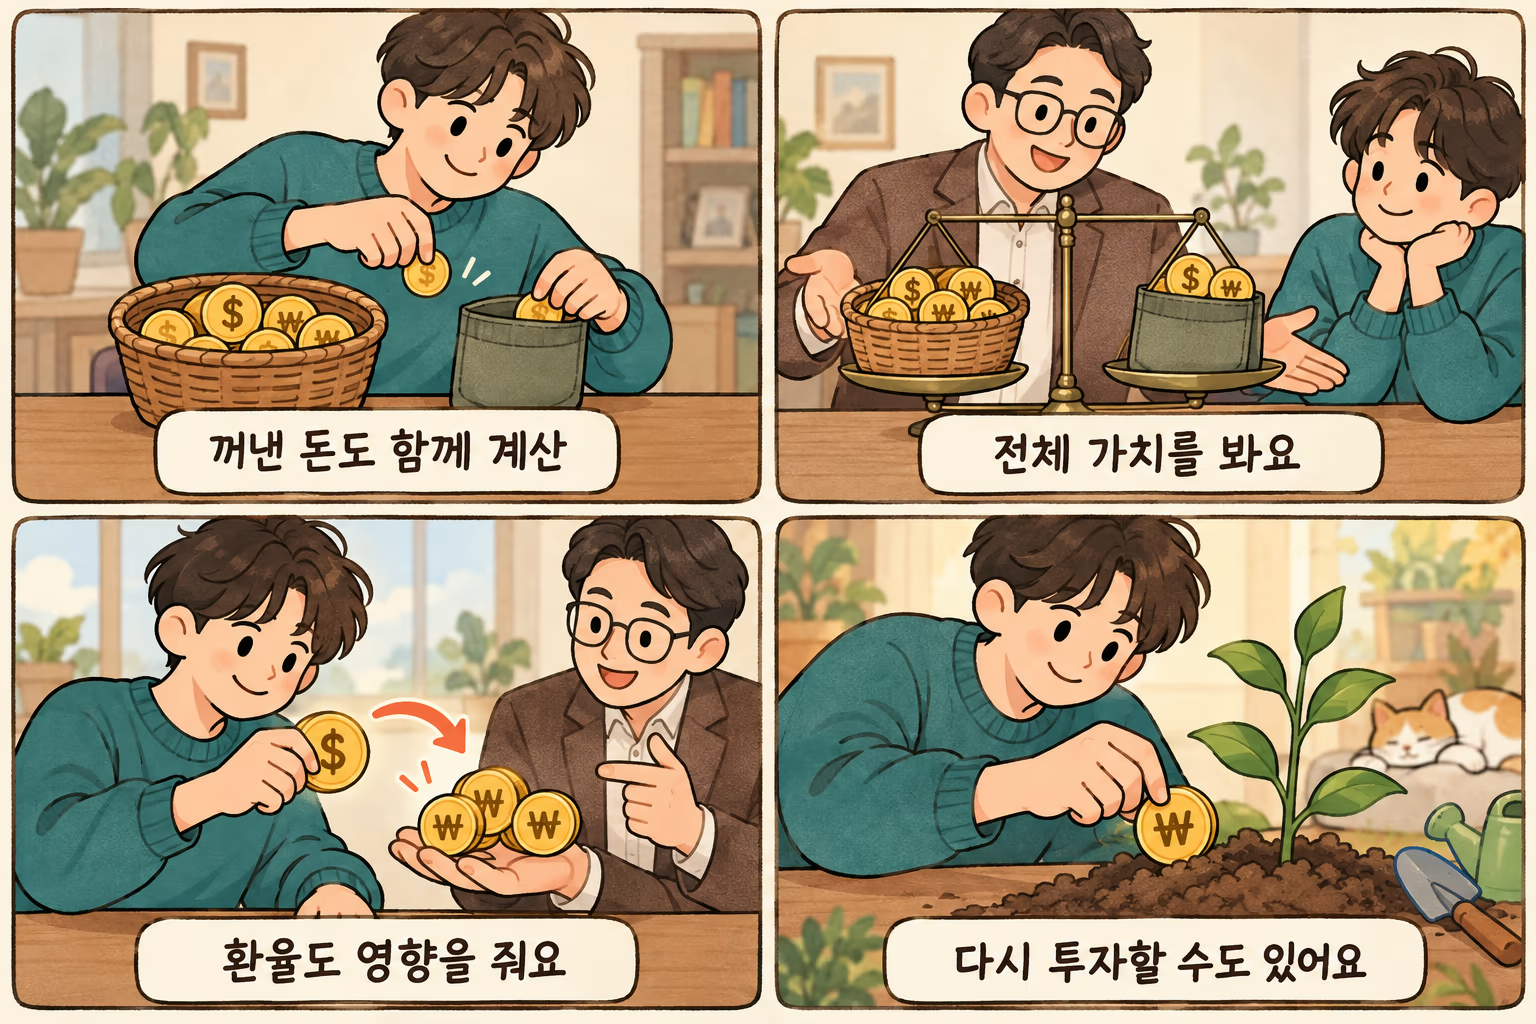
분배금·환율의 핵심 개념 · AI 생성 개념 삽화
분배율보다 총액을 계산합니다
비용과 세금을 생략한 가상 예시입니다.
처음 투자금 | 현재 자산 | 받은 분배금 | 단순 총수익 |
|---|---|---|---|
100만원 | 95만원 | 8만원 | +3만원, +3% |
100만원 | 88만원 | 8만원 | -4만원, -4% |
함께 확인할 투자 개념 · AI 생성 개념 삽화
높은 분배율을 읽는 질문
최근 한 번의 분배금을 12배 한 숫자인지, 지난 12개월 합계인지, 어떤 가격으로 나눈 것인지 확인합니다. 가격이 내려가도 분배율은 높아질 수 있습니다.
생활비로 현금이 필요한지, 장기 자산 증식이 목적인지도 구분하세요. 분배금이 필요하지 않아 다시 투자한다면 세금과 재투자 비용이 추가될 수 있습니다.
직접 확인해 보기
분배금 공지에서 세전 지급액·기준일·지급일을 찾아 보세요. 분배율만 적지 말고 같은 기간의 가격 변화도 함께 적습니다.
오늘 기억할 내용
현금 수령과 투자 이익은 같은 말이 아니다.
분배금과 남은 자산을 합쳐 평가한다.
분배 주기와 지급액은 보장 수익이 아니다.
관련 위키
출처와 기준일
SEC Investor.gov — 펀드와 ETF의 특징
문서 확인일: 2026-10-22. 상품 수치와 제도는 본문에 명시한 자료·적용 기준을 따릅니다.
Comments (0)