— views
25화. 채권 ETF도 손실이 날 수 있는 이유
이전 화: 24화. 해외 ETF 손익과 신고 자료를 정리하는 법
채권은 돈을 빌려주고 이자를 받는 계약입니다. 그런데 채권 ETF 가격이 떨어질 수 있는 이유는 무엇일까요? 약속된 현금흐름과 오늘 시장에서 거래되는 가격을 나누어 봅니다.
주식입문 전체 목차 · 1~32화 펼치기
첫걸음
2화. ETF란 무엇인가? 여러 자산을 한 바구니에 담는 투자
3화. 주식·펀드·ETF·ETN, 이름이 비슷해도 다른 상품
4화. 수익률과 복리: 10% 올랐다가 10% 내리면 본전일까?
지수 읽기
5화. 코스피·S&P 500·나스닥100: 지수 이름은 무엇을 뜻할까?
6화. 같은 S&P 500 ETF가 왜 이렇게 많을까?
7화. 500개 기업에 투자하면 골고루 투자하는 걸까?
상품 읽기
12화. 한국에 상장된 미국 ETF와 미국에 상장된 ETF
비용·거래
14화. ETF 가격과 안에 든 자산의 값이 다른 이유
분배금·환율
계좌·세금
21화. 일반계좌·ISA·연금저축·IRP를 먼저 구분해 보자
23화. 매도 차익과 분배금에 붙는 세금을 따로 보는 법
상품 확장
25화. 채권 ETF도 손실이 날 수 있는 이유 · 현재 글
28화. 레버리지 2배를 오래 들고 있으면 정말 2배일까?
비교·관리
29화. ETF 여러 개를 샀는데 같은 회사만 반복해서 담았다면?
새 채권의 금리가 높아지면
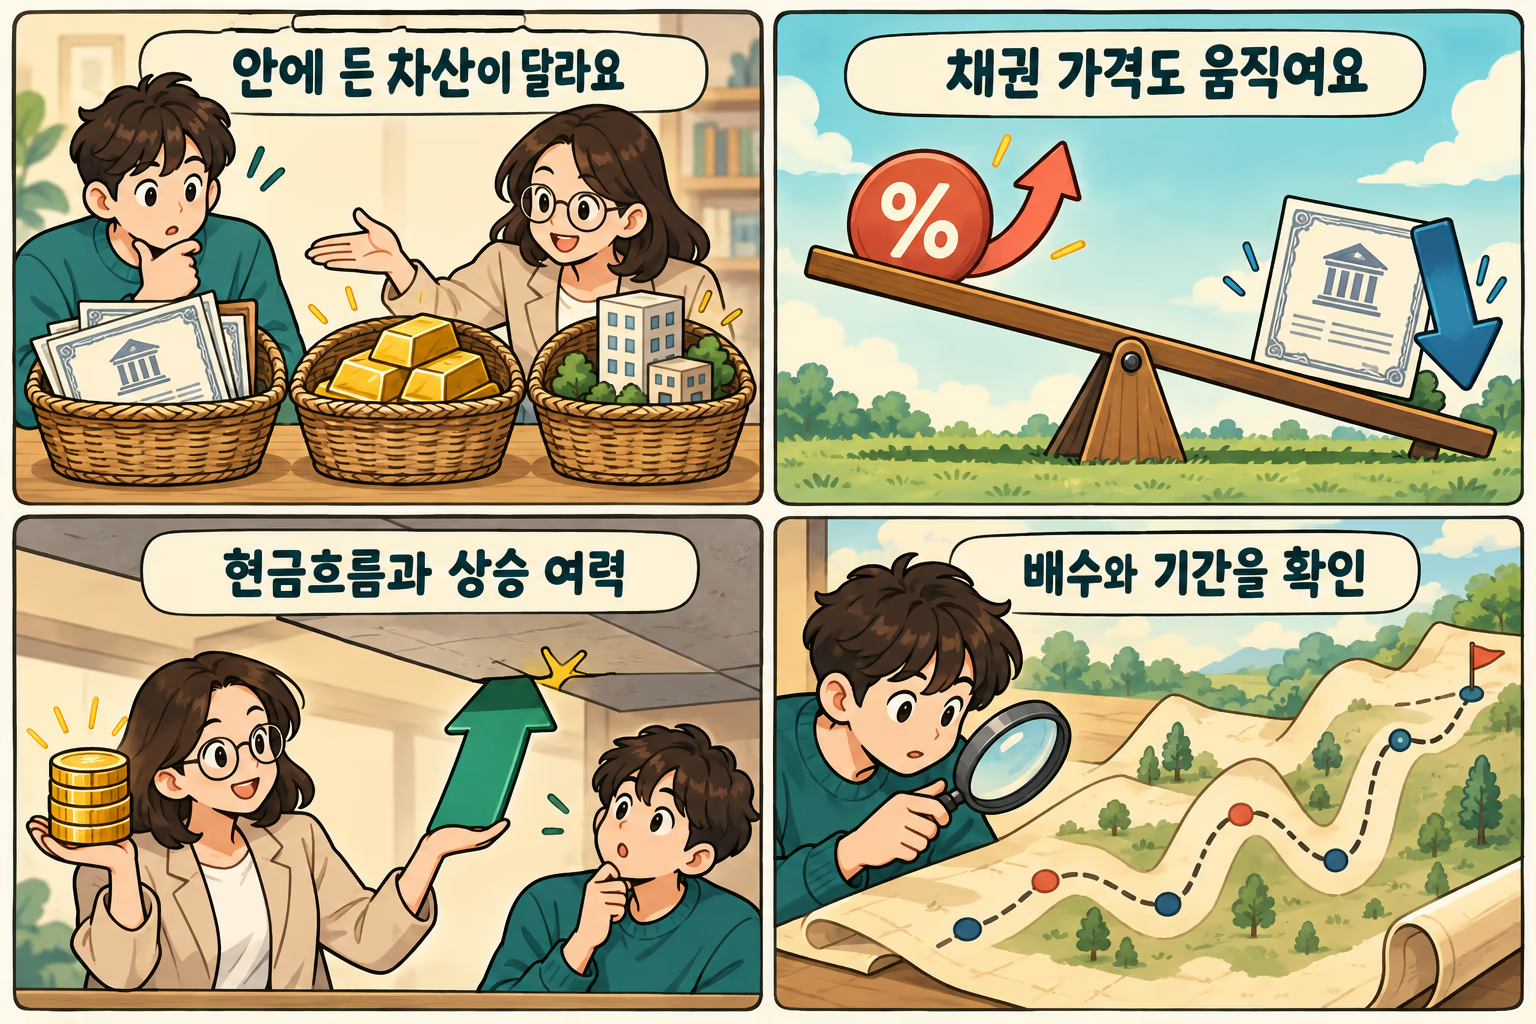
매년 3을 주는 기존 채권 옆에 같은 조건으로 매년 5를 주는 새 채권이 나왔다고 생각해 보세요. 기존 채권을 같은 가격에 사려는 사람은 줄어들 수 있습니다. 기존 채권 가격이 내려가면 새 매수자의 수익 조건이 개선됩니다.
따라서 시장 금리 상승은 다른 조건이 같을 때 기존 채권 가격에 하락 압력으로 작용합니다. 발행자의 신용이 나빠져도 가격이 떨어질 수 있습니다.
상품 확장의 핵심 개념 · AI 생성 개념 삽화
듀레이션으로 민감도를 봅니다
수정·유효 듀레이션은 작은 금리 변화에 대한 가격 민감도를 근사하는 데 사용합니다. 금리 1%포인트 상승을 가정한 예시이며 실제 성과 예측은 아닙니다.
가상 듀레이션 | 가격 변화 근사 | 해석 |
|---|---|---|
2년 | 약 -2% | 상대적으로 작은 금리 민감도 |
7년 | 약 -7% | 더 큰 금리 민감도 |
15년 | 약 -15% | 긴 만기 자산의 큰 변동 가능성 |
함께 확인할 투자 개념 · AI 생성 개념 삽화
ETF에는 보통 내 원금 상환일이 없습니다
일반 채권 ETF는 채권을 계속 교체해 일정한 만기 구간을 유지합니다. 내가 10년 들고 있으면 반드시 원금을 돌려받는다는 약정이 아닙니다. 만기형 ETF도 별도 구조와 위험을 확인해야 합니다.
미국 국채 상품끼리도 SGOV·IEF·TLT는 만기 구간과 금리 민감도가 다릅니다. 원화 투자자는 환율 영향도 받습니다. 채권이라는 이름만으로 모두 같은 안전자산이라고 묶지 않습니다.
직접 확인해 보기
관심 채권 ETF에서 평균 만기와 듀레이션을 각각 찾아 적어 보세요. 두 숫자가 같은 뜻인지 설명해 봅니다.
오늘 기억할 내용
금리 상승은 기존 채권 가격을 낮출 수 있다.
듀레이션과 신용위험을 함께 본다.
일반 채권 ETF는 원금 상환일이 정해진 예금이 아니다.
관련 위키
출처와 기준일
BlackRock / iShares — iShares 0-3 Month Treasury Bond ETF
BlackRock / iShares — iShares 7-10 Year Treasury Bond ETF
BlackRock / iShares — iShares 20+ Year Treasury Bond ETF
문서 확인일: 2026-10-22. 상품 수치와 제도는 본문에 명시한 자료·적용 기준을 따릅니다.
Comments (0)