
— views
자산배분·투자관리 입문 10화. 같이 움직이는 정도를 보자 — 상관관계의 뜻과 한계
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
서로 다른 두 자산을 보유해도 거의 같이 오르내리면 흔들림을 줄이는 효과가 작을 수 있습니다. 상관관계는 수익률들이 함께 움직인 정도를 요약하는 도구입니다. 낮은 상관관계가 무엇을 뜻하고, 무엇까지 약속하지는 않는지 알아봅니다.
이번 화에서 배울 것
수익률의 상관관계를 해석한다.
비중과 변동성도 함께 필요함을 이해한다.
과거 관계를 미래 보장으로 읽지 않는다.
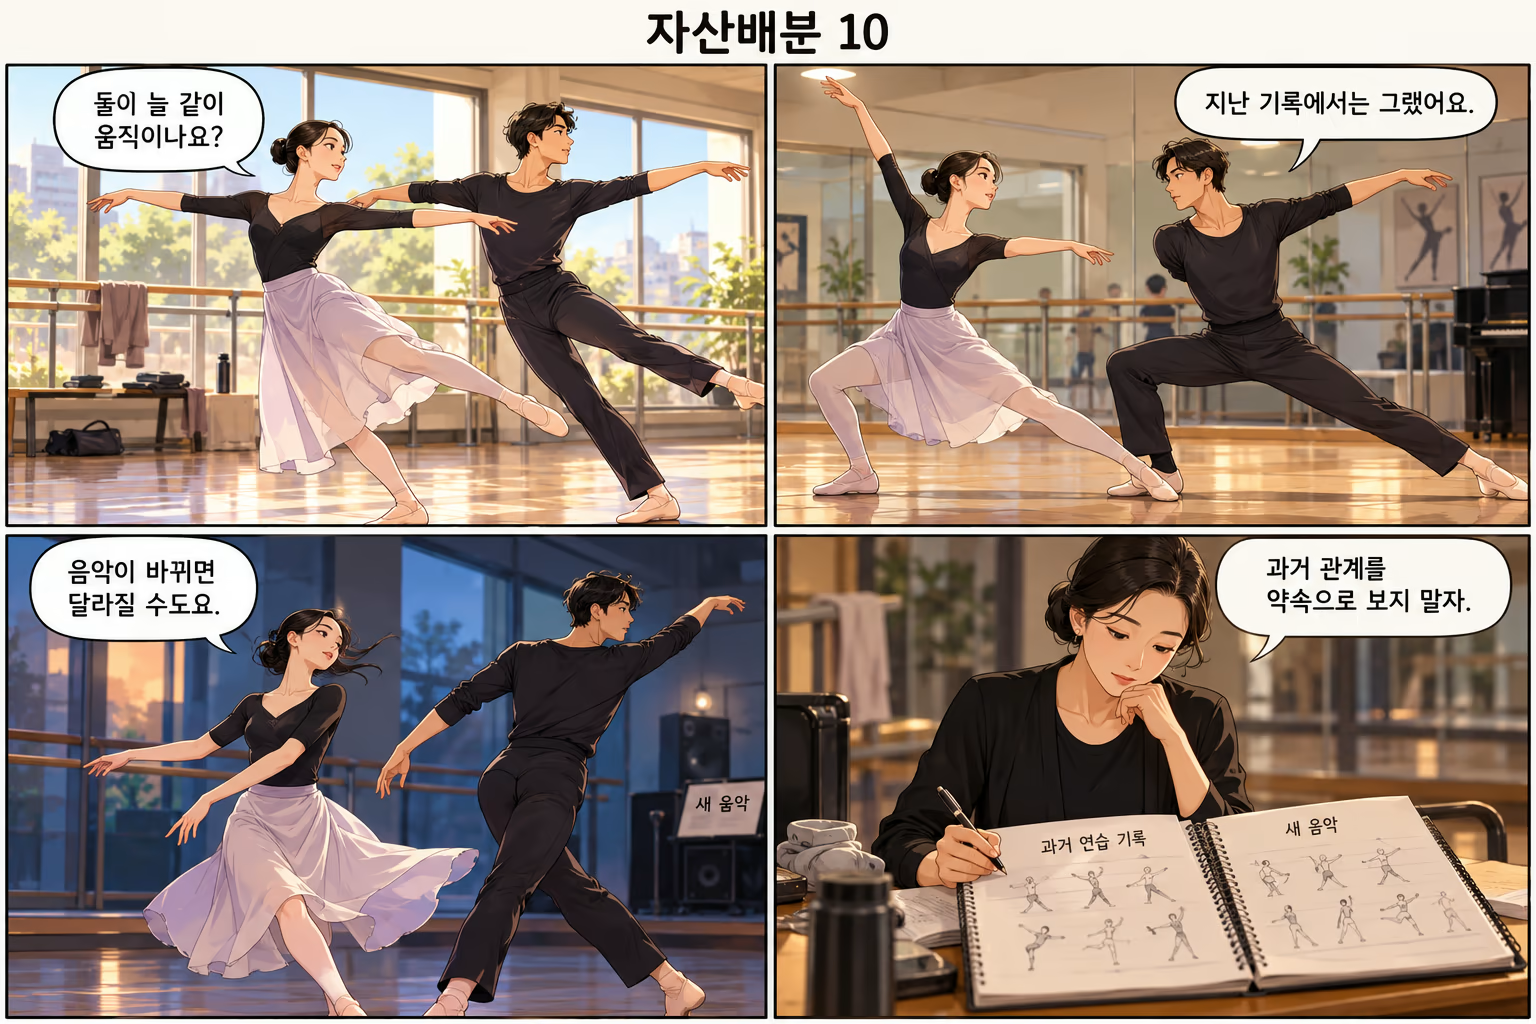
상관계수는 함께 움직이는 선형 관계를 요약합니다
상관계수는 일반적으로 −1에서 +1 사이의 값이며, 각 수익률이 자신의 평균에서 벗어나는 정도를 비교합니다. +1에 가까우면 이 편차가 같은 방향으로 움직이는 선형 관계가 강하고, −1에 가까우면 반대 관계가 강합니다. 같은 날 수익률의 플러스·마이너스 부호가 일치하는 비율은 아닙니다. 0에 가깝다는 것은 선형 관계가 약하다는 뜻이지 두 자산 사이에 어떤 관계도 없다는 증명은 아닙니다.
상관을 볼 때는 가격 자체인지 수익률인지, 일간인지 월간인지, 어느 기간을 측정했는지 확인합니다. 서로 다른 기간과 통화로 계산한 숫자를 나란히 비교하면 조건이 바뀝니다. 이 수업에서는 같은 기간·통화로 측정한 수익률의 관계를 생각하며, 측정 방법이 명시되지 않은 숫자는 그대로 믿지 않습니다.
단순한 가상 조합으로 움직임을 관찰합니다
가상으로 같은 기간 자산 A는 +8%, 자산 B는 −4% 움직였고 시작에 절반씩 보유했다면 전체 수익률은 +2%입니다. 다른 기간에는 두 자산이 함께 하락할 수도 있습니다. 한 번 반대로 움직였다는 사례만으로 상관계수를 신뢰할 만큼 추정하거나 늘 반대라고 결론 내릴 수는 없습니다.
아래 표는 서로 다른 가상 상황을 비교합니다. 같은 비중이라도 함께 움직이는 방향이 다르면 결과가 달라집니다. 수익률을 단순 평균할 수 있는 것은 여기서 시작 비중이 같고 중간 거래·입출금이 없다는 가정 때문입니다. 실제 계좌에서는 비중과 자금 이동 조건을 먼저 확인합니다.
가상 상황 | A 수익률 | B 수익률 | 절반씩 보유 결과 |
|---|---|---|---|
서로 다른 방향 | +8% | −4% | +2% |
같은 하락 방향 | −8% | −4% | −6% |
상관만 낮다고 전체 위험이 작아지는 것은 아닙니다
상관은 두 움직임의 관계를 요약하고 각 자산이 얼마나 크게 흔들리는지는 별도로 봅니다. 원래 변동이 매우 큰 자산을 많이 넣으면 다른 자산과의 상관이 낮아도 전체 위험이 커질 수 있습니다. 비중, 개별 변동성, 자산 사이의 관계가 함께 포트폴리오의 변동을 만듭니다.
따라서 낮은 상관이라는 설명만으로 새 자산을 추가할 이유가 완성되지 않습니다. 거래 비용, 유동성, 손실 가능성, 어떤 상황에서 가격이 움직이는지까지 살펴봅니다. 이해하기 어려운 자산을 숫자 하나가 낮다는 이유로 넣으면 오히려 관리해야 할 위험과 복잡성이 늘 수 있습니다.
과거의 상관관계는 고정된 계약이 아닙니다
경제 환경과 시장 참여자의 행동이 바뀌면 자산들의 관계도 달라질 수 있습니다. 평소에는 다른 이유로 움직이던 자산이 공통 충격을 받을 때 함께 하락할 수 있습니다. 역사적 상관계수는 경험을 요약한 값이며, 미래의 손실 상쇄를 약속하는 계약과는 다릅니다.
관측 기간을 바꾸면 숫자가 달라질 수 있다는 점도 중요합니다. 자신이 원하는 결론이 나오는 짧은 기간만 고르면 배분을 과신하기 쉽습니다. 어떤 기간을 사용했는지 기록하고, 관계가 달라지는 가상 상황에서도 지출과 목표를 유지할 수 있는지 별도로 확인합니다.
숫자의 이유를 설명하면 관리에 도움이 됩니다
낮은 상관을 발견했다면 두 자산의 수익을 만드는 원인이 무엇인지 물어보세요. 기업 이익, 금리, 신용, 물가, 환율 중 어떤 변화에 반응하는지 살펴보면 공통 충격의 가능성도 보입니다. 계산 결과와 경제적 설명을 함께 볼 때 한 숫자에 의존하는 실수를 줄일 수 있습니다.
상관관계를 직접 정밀 계산하지 못해도 자료의 기간과 통화, 자산 구성을 확인하는 습관은 만들 수 있습니다. 이 지표는 분산의 유용한 도구지만 전체 위험의 대체물은 아닙니다. 다음에는 이름이 다른 상품 안에 같은 자산이 들어 있는 경우를 살펴보겠습니다.
짧은 확인 문제 펼치기
가상으로 두 자산의 과거 상관계수가 낮게 나왔습니다. “둘을 함께 사면 손실을 볼 수 없다”는 결론이 맞지 않는 이유 두 가지를 말해 보세요.
정답과 풀이 펼치기
낮은 상관은 완전한 반대 움직임이나 손실 방지를 뜻하지 않습니다. 또한 과거의 관계가 미래에도 유지된다는 보장이 없습니다. 비중과 각 자산의 변동성도 전체 위험에 영향을 줍니다.
오늘 기억할 내용
상관은 같은 기준의 수익률 관계로 읽는다.
비중·변동성·상관을 함께 본다.
과거 상관은 미래 상쇄의 약속이 아니다.
관련 위키
출처와 기준일
CFA Institute — Portfolio Risk and Return: Part I
FINRA — Asset Allocation and Diversification
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #상관관계 #분산효과 #변동성 #위험해석
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)