
— views
자산배분·투자관리 입문 27화. 내 돈은 언제 얼마나 일했을까? — 금액가중수익률
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
같은 상품을 샀어도 돈을 넣은 시점과 금액이 다르면 투자자가 겪은 결과는 다릅니다. 금액가중수익률은 이런 현금흐름을 반영합니다. 총이익을 총납입액으로 나누는 계산과 무엇이 다른지 쉬운 검산 사례로 알아봅니다.
이번 화에서 배울 것
금액가중수익률이 반영하는 요소를 설명한다.
현금흐름의 시점과 부호를 기록한다.
TWR과 MWR을 목적에 맞게 구별한다.
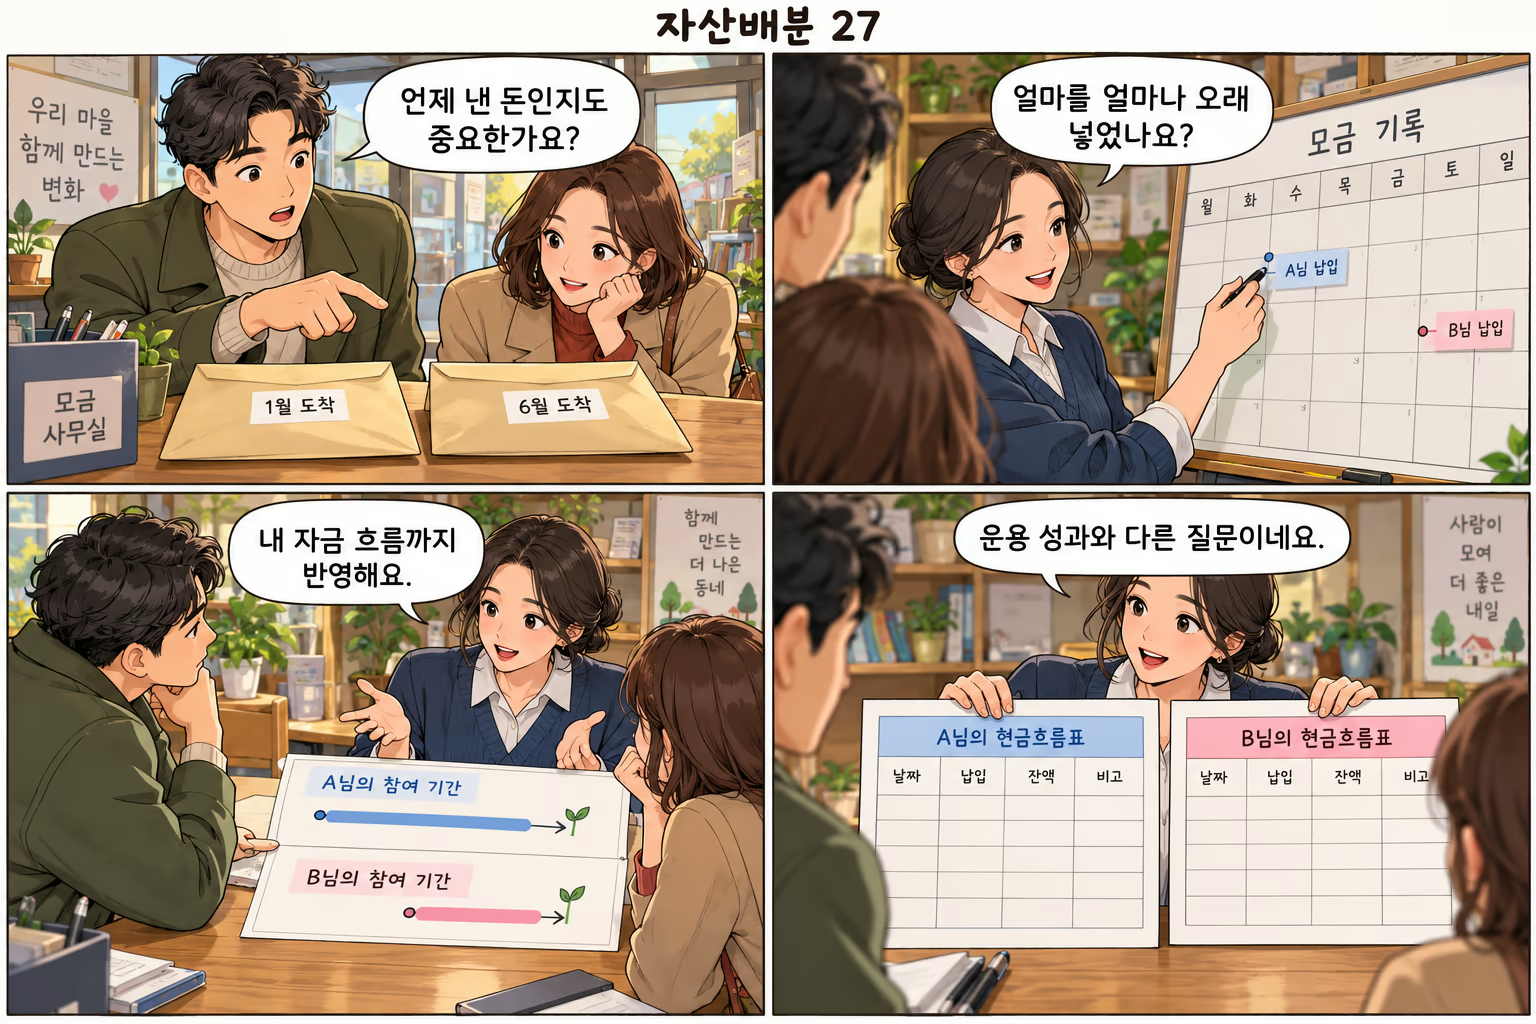
돈이 얼마나 오래 투자되었는지를 고려합니다
금액가중수익률, MWR은 자금 이동의 크기와 시점이 반영된 수익률입니다. 보통 해당 현금흐름과 마지막 가치를 일치시키는 내부수익률 방식으로 구합니다. 같은 금액이라도 처음부터 투자한 돈과 마지막 직전에 넣은 돈은 수익에 참여한 시간이 다르므로 구별합니다.
총이익을 누적 납입액으로 나누면 간단한 비율을 얻지만 자금이 들어온 시점은 반영하지 못합니다. 그 값이 항상 틀린 정보라는 뜻은 아니지만, 연간 개인 투자 수익률이라고 부르기에는 조건이 부족합니다. 계산 이름과 어떤 질문에 답하는지를 분명히 쓰는 것이 중요합니다.
가상 현금흐름에서 연간 수익률을 확인합니다
가상으로 처음 100만원을 넣고 1년 뒤 100만원을 추가한 다음, 2년 뒤 전체 잔액이 231만원이라고 합시다. 중간 인출이 없고 마지막 잔액이 모든 비용을 반영한 값이라면 연 10%가 이 현금흐름을 맞추는지 확인할 수 있습니다. 실제 상품의 보장 수익률을 가정한 것이 아닙니다.
처음 돈은 2년 동안 100×1.10²=121만원, 추가한 돈은 1년 동안 100×1.10=110만원이 됩니다. 합계가 231만원으로 마지막 잔액과 같습니다. 따라서 이 단순 연간 간격 사례의 MWR은 연 10%입니다. 시장이 매년 정확히 10% 움직였다는 뜻은 아닙니다.
가상 자금 | 투자 기간 | 연 10%로 계산한 마지막 가치 |
|---|---|---|
처음 100만원 | 2년 | 121만원 |
1년 뒤 추가 100만원 | 1년 | 110만원 |
합계 | 시점이 다름 | 231만원 |
총납입 대비 이익 비율과 연간 MWR을 구별합니다
위 예시의 금액 이익은 231−200=31만원이고 총납입 200만원 대비 15.5%입니다. 하지만 15.5%는 각 납입금의 투자 기간을 반영하지 않은 단순 비율이므로 연간 수익률이라고 부를 수 없습니다. 15.5%는 단순 납입 대비 이익 비율, 10%는 현금흐름을 반영한 연간 내부수익률입니다.
실제 납입일은 정확히 1년 간격이 아닐 수 있습니다. 날짜별 현금흐름을 사용하는 도구에서는 일수와 연율 규칙이 결과에 영향을 줍니다. 예시의 숫자만 외우기보다 입금과 인출 날짜, 금액, 마지막 평가일을 빠짐없이 기록하는 습관이 정확한 계산에 더 중요합니다.
현금흐름 부호와 마지막 가치를 일관되게 입력합니다
투자자 관점에서 돈을 넣는 것은 밖으로 내보내는 금액이므로 음수, 돈을 돌려받는 것은 양수로 놓는 방식이 흔합니다. 마지막에 아직 팔지 않은 자산은 그 시점에 회수할 수 있다고 평가한 잔액으로 반영합니다. 계산 도구의 부호 관례와 평가 기준을 확인합니다.
같은 마지막 잔액을 실제 인출로 한 번, 평가액으로 또 한 번 넣으면 중복입니다. 여러 차례 입금과 인출이 교차하는 특수한 현금흐름에서는 내부수익률의 해가 여러 개이거나 의미 있게 구해지지 않을 수도 있습니다. 도구가 숫자를 내놓았다는 이유만으로 조건 검토를 생략하지 않습니다.
운용 평가와 내 자금 경험을 함께 봅니다
TWR은 외부 흐름의 영향을 나누어 운용 구간의 성과를 연결하고 MWR은 투자자의 납입과 인출을 반영합니다. 둘 중 항상 우월한 하나를 고르는 문제가 아닙니다. 같은 상품이라도 큰 금액을 넣은 뒤의 성과가 나쁘면 개인의 MWR이 운용 TWR보다 낮아질 수 있습니다.
그 차이가 무조건 나쁜 투자 판단을 의미하지는 않습니다. 급여나 상속, 필요한 지출 때문에 자금 이동 시점을 선택할 수 없었을 수 있습니다. 성과표에는 금액 손익, TWR, MWR의 정의와 기간을 함께 적으면 상품의 결과와 자신의 자금 일정을 더 공정하게 이해할 수 있습니다.
짧은 확인 문제 펼치기
가상으로 처음 100만원, 1년 뒤 100만원을 넣고 2년 뒤 231만원이 되었습니다. 연 10% MWR을 검산하려면 두 납입금을 각각 몇 년 동안 복리 계산해야 할까요?
정답과 풀이 펼치기
처음 100만원은 2년, 추가 100만원은 1년입니다. 100×1.1²+100×1.1=121+110=231만원이므로 연 10%가 현금흐름과 일치합니다.
오늘 기억할 내용
MWR은 현금흐름의 금액과 시점을 반영한다.
단순 납입 대비 이익률을 연간 수익률과 섞지 않는다.
운용 성과와 개인의 자금 경험은 함께 읽는다.
관련 위키
출처와 기준일
CFA Institute GIPS — Standards Handbook for Firms
CFA Institute Research Foundation — Performance Evaluation
FINRA — Key Concepts: Return and Rate of Return
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #금액가중수익률 #MWR #내부수익률 #투자성과
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)