
— views
채권입문 3화. 채권의 약속 읽기 — 액면금액·이자·만기란?
이전 화: 채권입문 2화. 예금·주식·채권은 무엇이 다를까? — 같은 100만 원, 다른 약속
채권 화면에는 금액과 날짜가 여러 개 나옵니다. 액면 100만 원, 매수가격 98만 원, 연 이자율 4%, 만기 2년. 민지는 ‘98만 원을 샀으니 이자도 98만 원에 붙겠지?’라고 생각했습니다. 오늘은 채권의 계약서에서 서로 다른 역할을 하는 숫자를 하나씩 나눠 봅니다.
이번 화에서 배울 것
액면금액과 매수가격을 구분한다.
연 이자율을 실제 지급액과 지급 주기로 바꾼다.
발행만기와 잔존만기를 구분한다.
액면금액은 약속의 기준 금액입니다
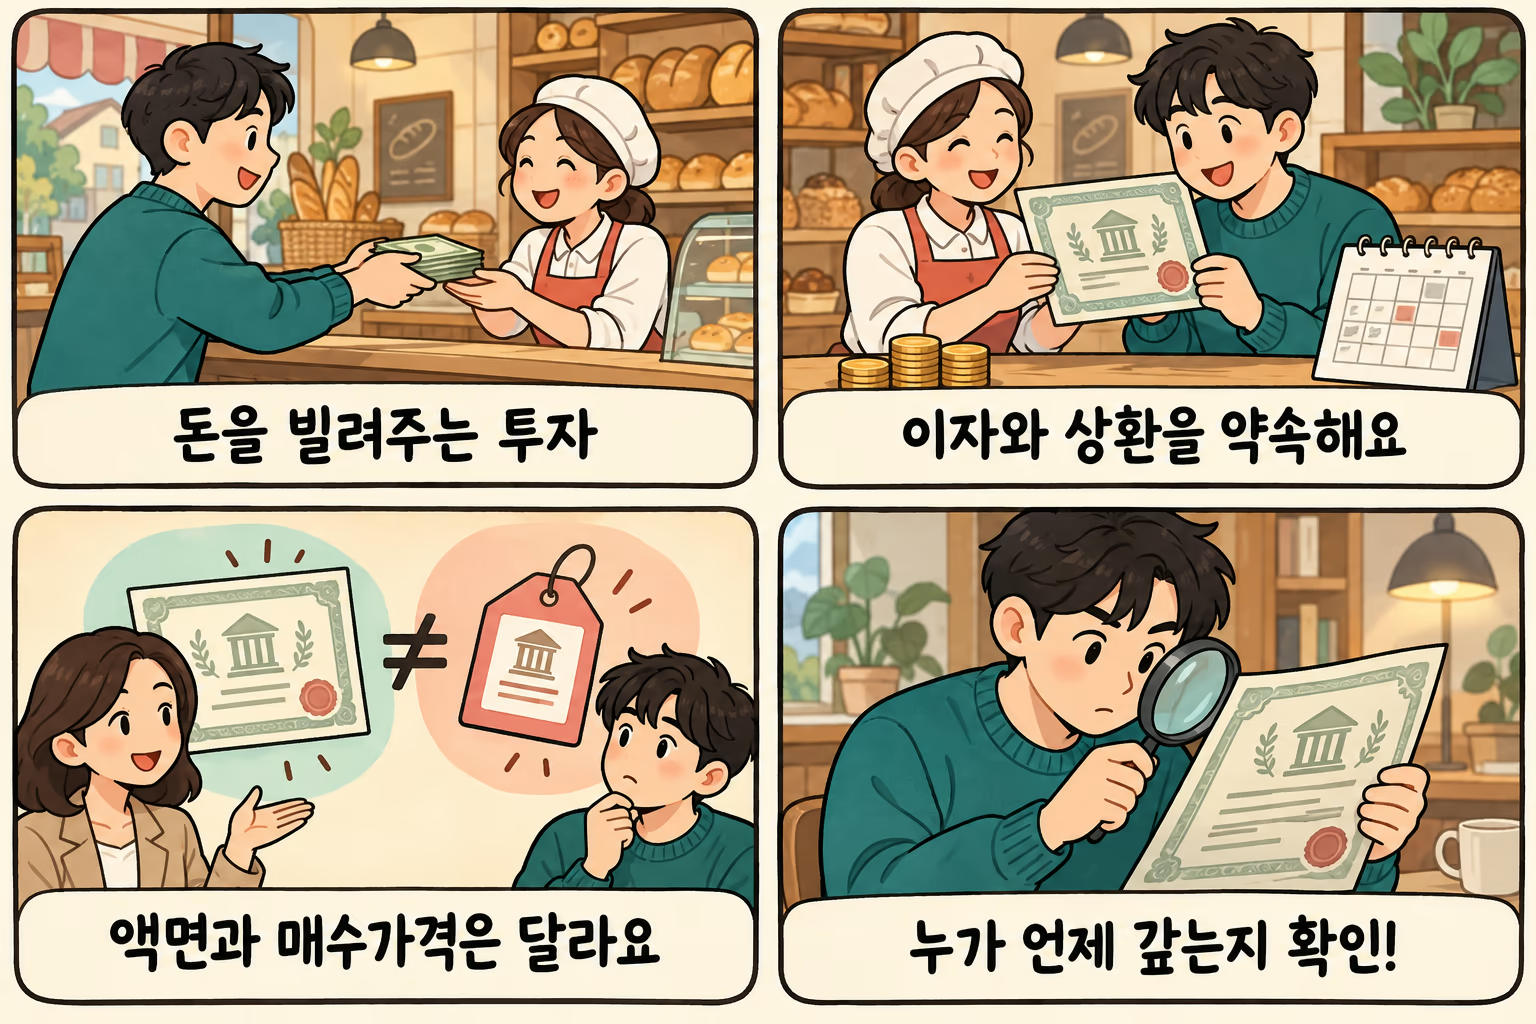
액면금액은 보통 채권 이자 계산과 만기 원금 상환의 기준이 되는 금액입니다. 반면 매수가격은 그 채권을 얻기 위해 내가 지급한 돈입니다. 두 숫자가 같을 때도 있지만 반드시 같지는 않습니다. 중고 물건의 정가와 오늘 거래가격을 구분하듯, 계약의 기준 금액과 내 거래 금액을 분리해야 합니다.
가상의 고정금리 채권이 액면 100만 원, 연 표면금리 4%라면 1년 이자는 4만 원입니다. 민지가 이 채권을 98만 원에 샀든 102만 원에 샀든, 다른 조건이 같으면 약속된 이자 계산 기준은 액면 100만 원입니다. ‘표면금리’는 이 계약상 연 이자율을 뜻하는 말입니다.
연 4%와 매번 4%는 다릅니다
연 이자율은 1년을 기준으로 적은 숫자입니다. 연 4%를 6개월마다 같은 금액으로 지급하는 구조라면, 액면 100만 원에 대해 한 번에 2만 원씩 연 두 번 받습니다. 지급 주기가 반년이라는 이유로 매번 4만 원을 받는 것은 아닙니다. 실제 채권의 날짜 계산 방식과 첫 지급 기간은 설명서에서 확인합니다.
아래 예시는 발행일에 액면 100만 원을 100만 원에 매수하고 2년간 보유하는 가상 채권입니다. 연 4%, 반기마다 동일한 쿠폰, 만기에 액면 전액 상환, 정상 지급을 가정하며 세금과 비용은 생략합니다. 중간에 받은 이자를 재투자해 얻는 수익도 표에는 포함하지 않았습니다.
오늘부터 지난 시간 | 이자 | 원금 상환 | 그날 수령액 |
|---|---|---|---|
6개월 | 2만 원 | 없음 | 2만 원 |
12개월 | 2만 원 | 없음 | 2만 원 |
18개월 | 2만 원 | 없음 | 2만 원 |
24개월, 만기 | 2만 원 | 100만 원 | 102만 원 |
발행할 때의 기간과 지금 남은 기간
처음 발행할 때 10년짜리였던 채권도 8년이 지나면 만기까지 2년이 남습니다. 처음 약속한 기간은 발행 당시의 만기 구조이고, 오늘 기준 남은 기간은 잔존만기입니다. 오늘 사는 사람이 실제로 기다려야 할 시간을 판단할 때는 잔존만기가 필요합니다.
가령 2020년 1월에 발행되어 2030년 1월에 만기가 오는 채권을 2028년 1월에 샀다면, 새 매수자가 기다리는 기간은 약 2년입니다. 종목 이름에 ‘10년’이 보인다고 지금부터 다시 10년을 기다리는 것이 아닙니다. 실제 거래에서는 결제일을 기준으로 남은 날짜를 계산합니다.
이자가 들어오는 모양도 여러 가지입니다
앞의 표처럼 중간중간 이자를 주는 채권을 이해했다면, 만기까지 중간 지급이 없는 채권도 생각해 볼 수 있습니다. 액면보다 낮은 가격에 사고 만기에 액면을 받는 무이표채는, 이자 입금이 없더라도 매입금액과 상환금액의 차이에서 수익이 생길 수 있습니다.
변동금리 채권은 정해진 기준에 따라 적용 이자율이 바뀌고, 물가연동채권은 물가에 따라 원금이나 지급액이 조정될 수 있습니다. ‘채권이면 매년 같은 금액의 이자가 들어온다’고 외우지 마세요. 이 연재 초반 계산은 고정금리·정상 상환·특별한 옵션이 없는 구조를 기본으로 삼고, 다른 구조는 구분해서 다룹니다.
달력에 표시하면 복잡한 숫자가 정리됩니다
민지는 종이에 오늘 날짜, 이자 지급일 네 번, 만기일을 표시했습니다. 그리고 오늘 나가는 100만 원에는 마이너스, 앞으로 들어올 돈에는 플러스를 붙였습니다. 이처럼 현금 흐름을 시간순으로 그리면 ‘2년 동안 이자가 8만 원’이라는 말과 ‘만기 날 108만 원을 한꺼번에 받는다’는 말의 차이가 보입니다.
중간에 채권을 사면 다음 이자 지급일까지의 기간이 반년보다 짧을 수도 있습니다. 이때 이전 보유자가 이미 보유한 기간의 이자를 거래대금에서 정산하는 경우가 있습니다. 이를 경과이자라고 하며 주문 화면 편에서 다룹니다. 지급일 직전에 산다고 반년치 이자가 전부 공짜가 되는 것은 아닙니다.
직접 확인해 보기
액면 200만 원, 연 표면금리 3%, 6개월마다 같은 금액의 이자를 지급하는 가상 채권입니다. 정상 지급되고 세금·비용이 없다면 반기 이자는 얼마일까요? 만기까지 18개월 남았다는 말과 처음 5년물로 발행됐다는 말은 모순일까요?
정답과 풀이 펼치기
연 이자는 200만 원 × 3% = 6만 원이고 반기 이자는 3만 원입니다. 처음 5년물로 발행된 뒤 시간이 지났다면 잔존만기가 18개월일 수 있으므로 모순이 아닙니다.
오늘 기억할 내용
이자 계산의 기준 액면금액과 내가 낸 매수가격은 다르다.
연 이자율과 실제 지급 주기를 함께 읽는다.
오늘부터 기다릴 시간은 잔존만기로 확인한다.
관련 위키
출처와 기준일
FINRA — Bonds: Face Value, Coupon and Maturity
FINRA — The One-Minute Guide to Zero Coupon Bonds
문서 확인일: 2026-10-27. 숫자 예시는 별도 표시가 없으면 학습을 위한 가상 사례입니다. 제도·과세·상품 조건은 각 공식 자료와 적용 시점을 확인합니다.
다음 화: 채권입문 4화. 채권으로 돈을 버는 두 가지 방법 — 이자 받기와 중간에 팔기
Comments (0)