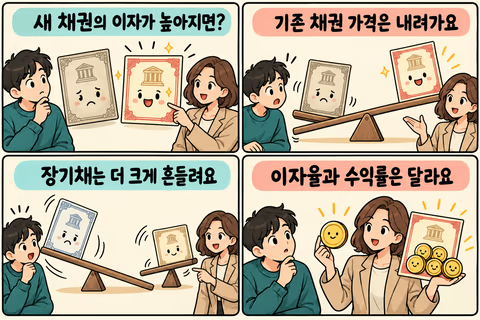
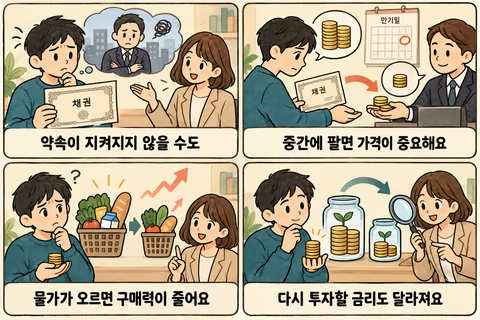
이전 화: 채권입문 6화. 새 채권의 이자가 높아지면 기존 채권은 어떻게 될까? — 가격과 금리가 반대로 움직이는 원리 채권입문 전체 목차 · 7개 챕터, 32화 민지가 채권 설명을 읽다가 멈췄습니다. ‘표면금리 3%, 세전 수익률 5%.’ 같은 상품에 왜 두 숫자가 있을까요? 하나는 계약상 이자를 정하고, 다른 하나는 오늘 지불하는 가격과 앞으로 받을 돈을 연결합니다. 이름이 비슷한 숫자를 구별하면 높은 금리 광고도 훨씬 차
이전 화: 채권입문 6화. 새 채권의 이자가 높아지면 기존 채권은 어떻게 될까? — 가격과 금리가 반대로 움직이는 원리 채권입문 전체 목차 · 7개 챕터, 32화 민지가 채권 설명을 읽다가 멈췄습니다. ‘표면금리 3%, 세전 수익률 5%.’ 같은 상품에 왜 두 숫자가 있을까요? 하나는 계약상 이자를 정하고, 다른 하나는 오늘 지불하는 가격과 앞으로 받을 돈을 연결합니다. 이름이 비슷한 숫자를 구별하면 높은 금리 광고도 훨씬 차
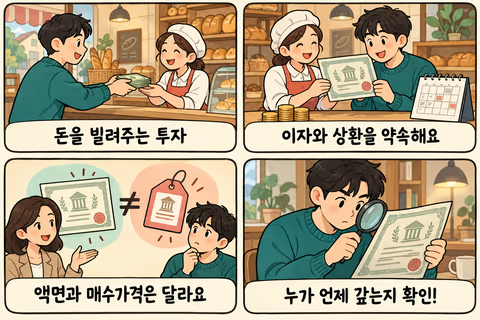
이전 화: 채권입문 2화. 예금·주식·채권은 무엇이 다를까? — 같은 100만 원, 다른 약속 채권입문 전체 목차 · 7개 챕터, 32화 채권 화면에는 금액과 날짜가 여러 개 나옵니다. 액면 100만 원, 매수가격 98만 원, 연 이자율 4%, 만기 2년. 민지는 ‘98만 원을 샀으니 이자도 98만 원에 붙겠지?’라고 생각했습니다. 오늘은 채권의 계약서에서 서로 다른 역할을 하는 숫자를 하나씩 나눠 봅니다. 액면금액과 매수가격