이전 화: 채권입문 6화. 새 채권의 이자가 높아지면 기존 채권은 어떻게 될까? — 가격과 금리가 반대로 움직이는 원리 채권입문 전체 목차 · 7개 챕터, 32화 민지가 채권 설명을 읽다가 멈췄습니다. ‘표면금리 3%, 세전 수익률 5%.’ 같은 상품에 왜 두 숫자가 있을까요? 하나는 계약상 이자를 정하고, 다른 하나는 오늘 지불하는 가격과 앞으로 받을 돈을 연결합니다. 이름이 비슷한 숫자를 구별하면 높은 금리 광고도 훨씬 차
이전 화: 채권입문 6화. 새 채권의 이자가 높아지면 기존 채권은 어떻게 될까? — 가격과 금리가 반대로 움직이는 원리 채권입문 전체 목차 · 7개 챕터, 32화 민지가 채권 설명을 읽다가 멈췄습니다. ‘표면금리 3%, 세전 수익률 5%.’ 같은 상품에 왜 두 숫자가 있을까요? 하나는 계약상 이자를 정하고, 다른 하나는 오늘 지불하는 가격과 앞으로 받을 돈을 연결합니다. 이름이 비슷한 숫자를 구별하면 높은 금리 광고도 훨씬 차
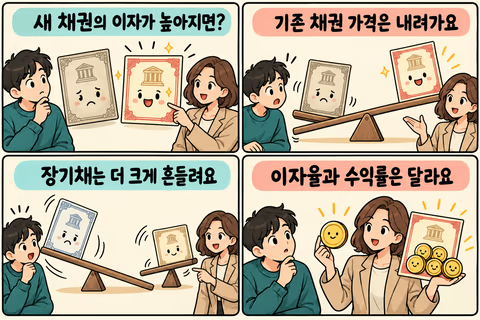
이전 화: 채권입문 5화. 100만 원짜리 채권을 왜 95만 원에 팔까? — 액면금액과 거래가격 채권입문 전체 목차 · 7개 챕터, 32화 민지는 연 3% 이자를 주는 채권을 샀습니다. 그런데 비슷한 조건의 새 채권이 연 5%를 준다는 소식을 들었습니다. 내 채권의 약속은 바뀌지 않았는데 왜 계좌의 평가가격은 내려갈까요? 이 질문을 이해하면 채권 시장 뉴스의 핵심 문장이 풀립니다. 고정금리 채권의 가격과 시장금리 역관계를 설명
이전 화: 채권입문 4화. 채권으로 돈을 버는 두 가지 방법 — 이자 받기와 중간에 팔기 채권입문 전체 목차 · 7개 챕터, 32화 ‘만기에 100만 원을 갚는 채권을 95만 원에 판대.’ 민지는 5만 원을 공짜로 얻는 기회처럼 느꼈습니다. 하지만 돈을 받으려면 기다려야 하고, 지급이 지켜질지도 확인해야 합니다. 액면보다 싸다는 사실은 출발점일 뿐입니다. 오늘은 채권의 가격표를 시간과 조건으로 읽어 봅니다. 액면보다 낮거나 높