
— views
선물·옵션 입문 12화. 헤지해도 위험이 남는다 — 빵집의 구매비와 베이시스
빵집은 밀가루 가격 상승을 걱정해 관련 선물을 매수했습니다. 그런데 선물이 오른 만큼 밀가루 값도 정확히 같은 폭으로 오른 것은 아니었습니다. 이번에는 현물 거래와 파생계약을 합산하고, 품질·지역·시점·수량의 불일치가 왜 남는 위험을 만드는지 살펴봅니다.
이번 화에서 배울 것
헤지 방향을 실제 사업의 가격 위험과 연결한다.
현물 비용과 선물 손익을 합산한다.
베이시스·수량·현금흐름 위험을 구별한다.
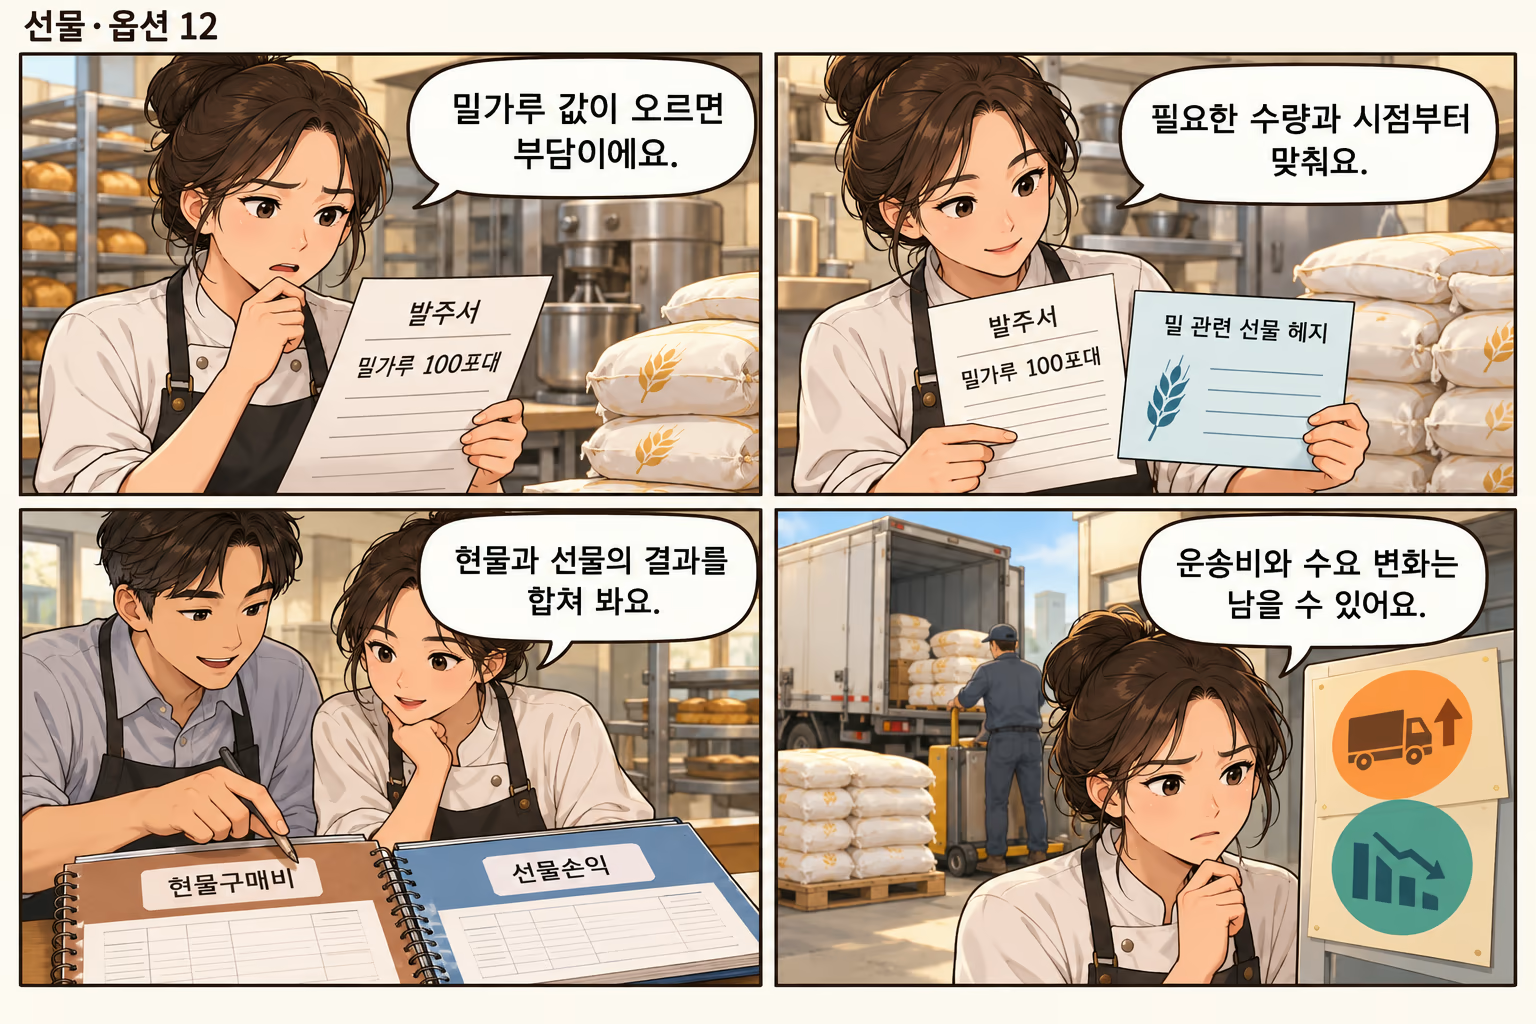
헤지의 출발점은 나중에 해야 할 실제 거래입니다
빵집이 앞으로 밀가루를 구매해야 한다면 가격 상승이 비용 부담입니다. 관련 선물 매수는 가격이 오를 때 이익을 내어 이 부담을 일부 상쇄할 수 있습니다. 반대로 수확한 밀을 나중에 팔 농부에게는 가격 하락이 위험이므로 관련 선물 매도가 방향상 연결됩니다. 헤지할 때 먼저 적을 문장은 전망이 아니라 ‘나는 무엇을 언제 얼마나 사거나 팔아야 하는가’입니다.
다만 빵집이 사는 것은 가공한 밀가루이고 거래소 선물의 기초자산은 특정 등급의 밀일 수 있습니다. 가공비·운송비·지역 수급은 다르게 움직일 수 있습니다. 관련 상품을 활용하는 교차헤지는 이런 불일치를 안고 있습니다. 헤지라는 이름은 위험 감소를 목표로 한다는 뜻이며, 두 가격이 언제나 같은 비율로 움직인다는 약속은 아닙니다.
가상 구매비 장부를 두 칸으로 나눕니다
수량과 단위를 맞춘 단순 학습 사례로 미래 원재료 100단위를 사야 하는 가게를 생각해 봅시다. 현재 예상 현물가격과 진입 선물가격은 모두 단위당 100입니다. 나중에 현물이 120, 선물이 118일 때 현물 구매 비용은 12,000이고 선물 매수 이익은 (118−100)×100=1,800입니다. 합친 순비용은 10,200입니다. 실제 상품의 계약 단위나 헤지 비율을 제시하는 예시가 아닙니다.
처음 원했던 10,000과 200의 차이가 남습니다. 이 화에서도 베이시스를 선물−현물로 정의하면 처음 0에서 나중 −2로 바뀌었기 때문입니다. 만약 나중에 현물과 선물이 모두 120이었다면 단순 순비용은 10,000으로 맞아집니다. 아래 비교는 거래 비용·세금·담보 이자를 제외하고 현물 구매와 선물 청산 시점이 같다고 가정합니다.
항목 | 가격이 똑같이 오른 경우 | 현물이 더 오른 경우 |
|---|---|---|
실제 현물가격 | 120 | 120 |
선물 청산가격 | 120 | 118 |
100단위 현물 구매비 | 12,000 | 12,000 |
선물 매수 이익 | 2,000 | 1,800 |
합친 순비용 | 10,000 | 10,200 |
베이시스 위험에는 어긋나는 이유가 있습니다
현물과 선물의 상대적 가격 차이가 예상과 다르게 움직이면 헤지 결과도 달라집니다. 품질 차이, 지역 운송비, 구매 시점과 계약 만기의 차이, 대체상품 수급이 그 이유가 될 수 있습니다. 표에서 남은 200은 선물이 아무 기능도 하지 않았다는 뜻이 아닙니다. 헤지하지 않았을 때의 비용 12,000과 비교하면 여전히 변동 부담이 줄었습니다.
그러나 과거에 두 가격이 비슷하게 움직였다는 사실이 앞으로도 같음을 보장하지는 않습니다. 공급 차질이 특정 지역이나 특정 품질에만 생기면 관계가 달라질 수 있습니다. 상관계수 하나가 높다고 완전 헤지라고 부르지 않습니다. 어떤 가격을 어떤 계약으로 어느 기간 동안 줄이려는지 구체적으로 기록하고, 그 연결이 약해질 수 있는 상황을 설명할 수 있어야 합니다.
필요 수량이 줄면 남은 계약은 새 위험이 됩니다
둘째 사례에서 가게가 100단위 구매 예정에 맞춰 헤지했는데 주문 취소로 실제 필요량이 60단위로 줄었다고 합시다. 현물 구매와 연결되지 않는 40단위의 파생 노출이 남습니다. 가격이 내려가면 현물에서 누리는 비용 감소는 60단위에만 적용되지만 선물 손실은 100단위 기준으로 생길 수 있습니다. 사업의 계획이 바뀌면 헤지 규모도 다시 확인해야 합니다.
가상으로 가격이 100에서 현물과 선물 모두 90으로 내려갔다면 60단위 구매비는 5,400, 100단위 선물 손실은 1,000으로 합친 비용은 6,400입니다. 실제 필요량 60단위를 처음 가격 100에 확보하는 효과인 6,000보다 400 많습니다. 단순한 수량 불일치가 만든 결과입니다. 헤지 비율을 고정해 놓고 사업의 변화를 보지 않는 것이 왜 문제인지 보여 줍니다.
위험을 줄였는지는 비교 기준을 먼저 정합니다
헤지의 결과를 볼 때는 거래하지 않았을 경우의 비용과 비교할지, 처음 확정하려던 예산과 비교할지 구분합니다. 앞의 10,200은 무헤지 비용 12,000보다 작지만 처음 목표 10,000보다 큽니다. 두 문장은 동시에 참입니다. 기준을 바꾸면서 유리한 숫자만 선택하면 헤지 성과를 과장하거나 실제 도움을 놓칠 수 있습니다.
기간도 맞춰야 합니다. 선물 손익은 오늘까지 계산하고 현물 비용은 다음 달 예상치로 두면 아직 확정되지 않은 값이 섞입니다. 확정된 거래와 예상 거래를 표시하고 비용·수량 변화를 같은 표에 기록합니다. 헤지 평가의 핵심은 특정 계좌의 이익을 자랑하는 데 있지 않고, 처음 줄이려던 사업 위험이 어느 범위에서 얼마나 남았는지 일관된 기준으로 설명하는 데 있습니다.
경제적 상쇄와 당장 낼 현금은 따로 봅니다
가격이 내려가 구매비가 줄어드는 빵집은 선물 매수에서 손실을 정산할 수 있습니다. 밀가루를 사는 날은 몇 달 뒤인데 손실 정산은 오늘 필요하다면, 전체 구매비가 안정적이어도 당장 현금이 부족할 수 있습니다. 선물의 손실과 아직 실현하지 않은 사업상의 이익은 자동으로 같은 계좌에서 만나지 않습니다. 자금 공급 계획도 헤지 설계의 일부입니다.
평가표에는 실제 노출의 수량·기간, 사용한 계약과 월물, 비용, 남은 가격 차이, 중간 현금 요구를 함께 적습니다. 헤지의 성공은 선물계좌가 항상 플러스인지로 결정되지 않습니다. 의도한 위험이 얼마나 줄었고 어떤 위험이 남았는지로 판단합니다. 다음 장에서는 의무 대신 프리미엄을 내고 권리를 사는 옵션을 살펴보며 또 다른 위험 분담 방식을 비교합니다.
직접 확인해 보기
미래 50단위를 구매할 가게가 같은 수량을 선물가격 200에 헤지했습니다. 실제 현물 구매가격 220, 선물 청산가격 217이면 비용 전 선물 이익과 합산 구매비는 각각 얼마인가요?
정답과 풀이 펼치기
선물 이익은 (217−200)×50=850입니다. 현물 구매비 220×50=11,000에서 이를 빼면 합산 순비용은 10,150입니다. 처음 가격 200×50=10,000과의 150 차이는 이 예시의 현물·선물 상대가격 차이 변화에서 생깁니다.
오늘 기억할 내용
헤지는 실제로 사거나 팔 수량·시점에서 출발한다.
합산 손익을 보되 베이시스와 수량 불일치를 점검한다.
미래 비용 안정과 중간 현금 확보는 별개의 문제다.
관련 위키
출처와 기준일
CME Group — Learn about Basis: Grains
CFTC — Economic Purpose of Futures Markets
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 계약 명세·결제·증거금 조건은 상품과 중개회사별 공식 안내를 확인합니다.
#선물옵션입문 #헤지 #베이시스위험 #교차헤지 #현금흐름
Comments (0)