
— views
자산배분·투자관리 입문 22화. 생활비를 꺼내 쓰는 계획 — 필수 지출과 조정 가능한 지출
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
돈을 모으는 시기에는 얼마를 더 넣을지가 중요하지만 꺼내 쓰는 시기에는 생활과 남은 자산을 함께 봐야 합니다. 모두에게 같은 인출률을 적용하기보다 필수 지출, 조정 가능한 지출, 다른 소득을 먼저 정리해 봅니다.
이번 화에서 배울 것
생활비와 투자 계좌 인출액을 구별한다.
필수·재량 지출의 조정 여지를 확인한다.
고정액과 비율 인출의 차이를 설명한다.
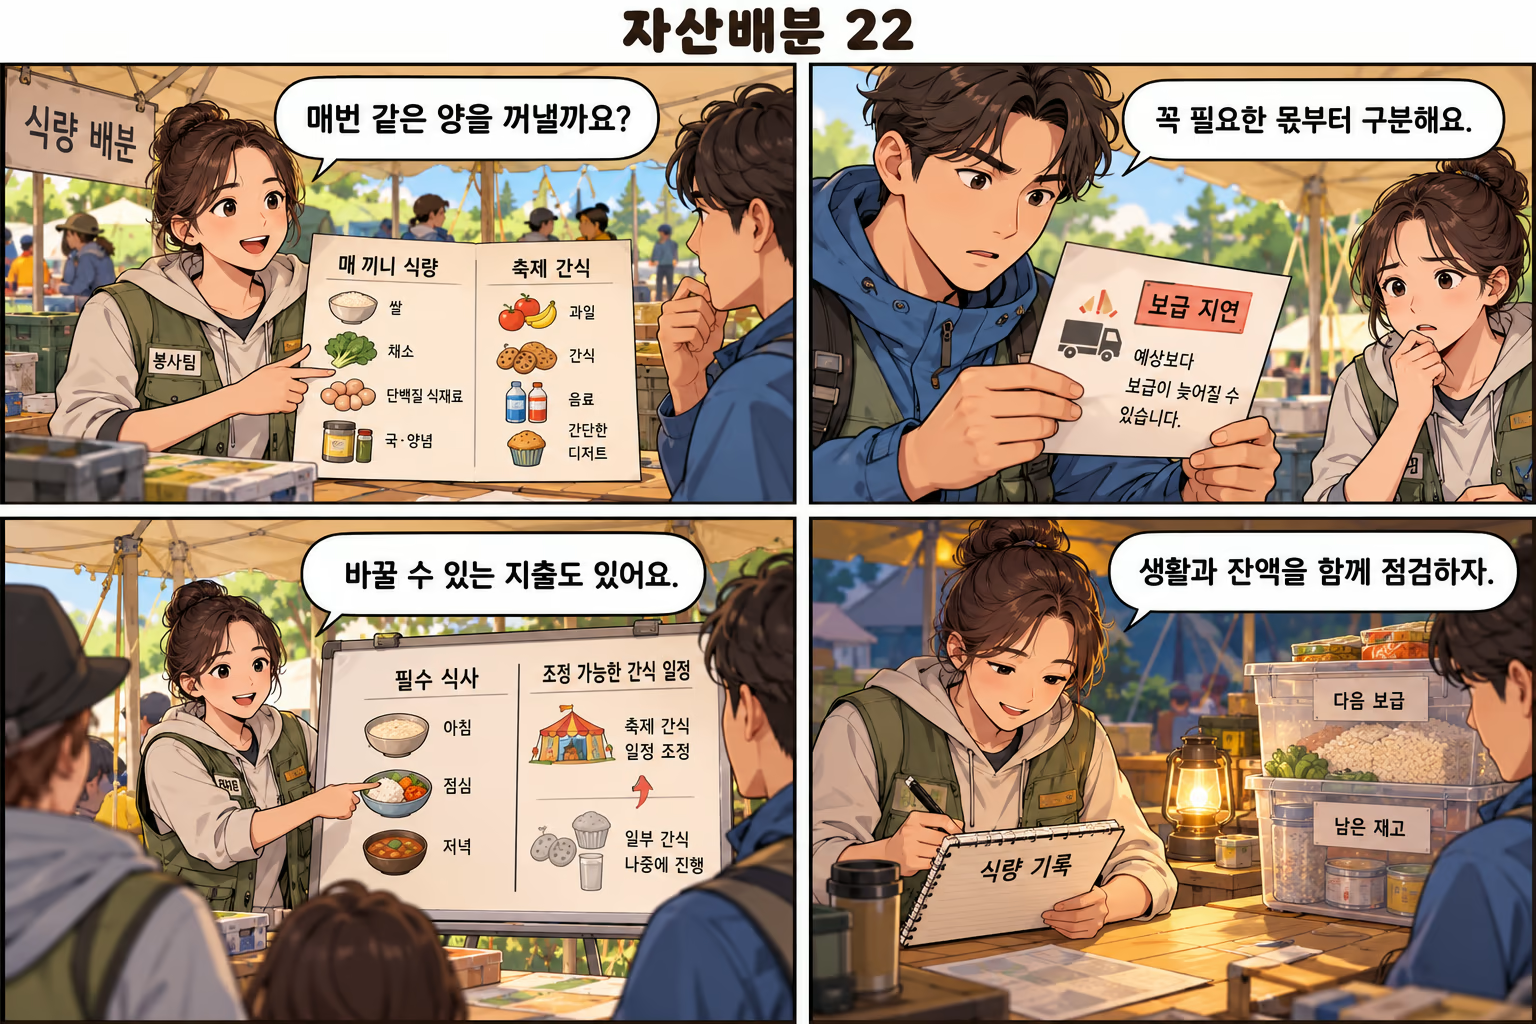
생활비 전부를 투자 계좌에서 꺼내는 것은 아닙니다
은퇴나 휴직 기간의 생활비 중 일부는 연금, 임대료, 근로소득 등 다른 유입으로 충당할 수 있습니다. 따라서 필요한 계좌 인출은 총지출에서 확실한 순유입을 뺀 부족분을 기준으로 봅니다. 소득의 지속 기간과 지급 조건이 다르면 그 차이도 표시해야 합니다.
가상으로 연간 필수 지출이 1,800만원이고 확실한 순소득이 1,200만원이라면 기본 부족분은 600만원입니다. 여기에 선택 지출 300만원을 포함하면 인출 필요액은 900만원입니다. 이 금액은 가상의 생활 예산이며 적정 생활비나 보편적인 인출 수준을 뜻하지 않습니다.
가상 연간 예산 | 금액 |
|---|---|
필수 지출 | 1,800만원 |
확실한 순소득 | 1,200만원 |
필수 지출 부족 | 600만원 |
선택 지출까지 포함한 필요 인출 | 900만원 |
필수와 재량의 구분은 실제 생활에서 가능해야 합니다
주거, 의료, 돌봄처럼 줄이기 어려운 비용과 상황에 따라 조정할 수 있는 소비를 나누어 봅니다. 모든 선택 지출이 쉽게 없어지는 것도 아니고, 필수 비용이 항상 고정된 것도 아닙니다. 예상 밖의 큰 비용이 생길 때 어느 자금을 사용할지 함께 정해야 현실적인 계획이 됩니다.
가상의 생활 예산에서 선택 지출을 줄일 수 있다면 나쁜 시장 상황에서 인출을 일부 늦출 여지가 생깁니다. 하지만 지나치게 낮은 필수 지출을 적어야만 유지되는 계획이라면 지속 가능성이 낮습니다. 생활의 만족도와 실제 조정 가능성을 함께 논의해야 숫자만 맞는 계획을 피할 수 있습니다.
정해진 금액과 잔액 비율은 다른 위험을 만듭니다
매년 일정 금액을 꺼내면 생활비를 계획하기 쉽지만 자산이 줄 때 계좌에서 빠져나가는 비중이 커집니다. 반대로 매번 현재 잔액의 일정 비율을 꺼내면 잔액 변화에 따라 인출액도 달라져 생활비가 불안정할 수 있습니다. 어떤 방식도 모든 조건에서 같은 결과를 보장하지 않습니다.
물가에 따라 금액을 올리는 방식은 구매력을 고려하지만 그만큼 필요한 현금도 달라집니다. 비율 방식 역시 물가 상승을 자동으로 해결하지 않습니다. 금액을 조정할 조건과 생활비의 하한을 함께 살펴보고, 장기 자산이 얼마나 남아야 하는지와 계획 기간을 명시합니다.
수익이 생긴 만큼만 쓰겠다는 말도 점검이 필요합니다
배당이나 이자가 계좌에 들어오면 생활비로 쓸 수 있지만 지급액이 언제나 일정하다고 가정할 수는 없습니다. 분배금이 많다고 전체 자산 가치가 같은 만큼 증가한 것도 아닙니다. 인출 계획은 현금 지급액뿐 아니라 가격 변화까지 포함한 총수익과 남은 자산을 함께 봅니다.
원금을 건드리지 않는다는 표현도 명목 원금인지 구매력인지에 따라 의미가 달라집니다. 물가가 오르면 숫자로 같은 원금의 생활상 가치는 낮아질 수 있습니다. 인출 목적이 평생 생활비인지 일정 기간의 지출인지, 남길 자산 목표가 있는지에 따라 필요한 판단 기준도 달라집니다.
유연성은 사전에 정한 조정 규칙에서 나옵니다
시장과 생활 조건이 나빠질 때 어떤 지출을 어느 정도 재검토할지 미리 적습니다. 이는 손실이 생기면 무조건 생활비를 줄이라는 뜻이 아닙니다. 필수 지출을 지키면서 조정 가능한 부분을 찾고, 다른 소득과 준비 현금이 어떤 역할을 하는지 확인하는 과정입니다.
정기 점검에서는 예상과 실제 인출액, 남은 자산, 물가와 생활 변화를 비교합니다. 특정 인출률 하나만 맞추면 평생 안전하다는 결론은 피합니다. 계획 기간, 배분, 비용, 세금, 수익 경로와 지출 유연성이 모두 결과를 바꾸기 때문입니다. 다음에는 수익의 순서가 만드는 차이를 살펴봅니다.
짧은 확인 문제 펼치기
가상으로 연간 필수 지출 2,400만원, 선택 지출 400만원, 확실한 순소득 1,500만원입니다. 선택 지출을 절반으로 줄이면 계좌에서 필요한 인출액은 얼마일까요?
정답과 풀이 펼치기
2,400+200−1,500=1,100만원입니다. 원래 필요액 1,300만원보다 200만원 줄지만 필수 지출 부족은 여전히 남습니다. 지출 축소만으로 장기 지속 가능성이 보장되는 것은 아닙니다.
오늘 기억할 내용
필요 인출은 지출에서 다른 순소득을 뺀다.
금액 인출과 비율 인출의 장단점이 다르다.
보편 인출률보다 생활 조건과 조정 여지를 본다.
관련 위키
출처와 기준일
Vanguard — Spending Strategies in Retirement
Vanguard Research — Principles for Retirement Income
CFA Institute — Basics of Portfolio Planning and Construction
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #인출계획 #생활비 #지출유연성 #장기관리
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)