
— views
채권입문 10화. 만기까지 기다리면 손해가 없을까? — 매수가격·상환금액·중도매도
이전 화: 채권입문 9화. 1년짜리와 30년짜리는 왜 다르게 움직일까? — 단기채·장기채와 듀레이션
‘채권은 만기까지 들고 있으면 원금을 돌려받는다.’ 자주 듣는 설명입니다. 그런데 여기서 원금은 내가 실제로 쓴 매수금액일까요, 채권 계약의 액면금액일까요? 민지는 액면보다 비싸게 산 채권과 중간에 팔아야 하는 상황을 놓고 이 문장의 조건을 확인해 봅니다.
이번 화에서 배울 것
만기 상환액과 개인의 투자원금을 구분한다.
만기 보유 결과와 중도 매도 결과를 각각 계산한다.
명목금액 회수와 실질 구매력 보전을 구분한다.
상환되는 기준은 계약의 액면입니다
일반적인 채권이 정상 상환될 때 돌아오는 원금은 계약에서 정한 액면금액입니다. 민지가 유통시장에서 103만 원을 주고 액면 100만 원 채권을 샀다고 해서 발행자의 상환 의무가 103만 원으로 늘어나지 않습니다. 발행자는 민지와 이전 투자자 사이의 거래가격까지 보전해 주는 것이 아닙니다.
반대로 액면 100만 원을 97만 원에 샀다면 정상 만기 상환액은 100만 원입니다. 싸게 산 차이가 전체 수익에 기여합니다. 다만 그 차이만 따로 볼 것이 아니라 보유 중 이자와 세금·비용, 남은 기간도 합쳐야 합니다. ‘원금’이라는 단어를 사용할 때 계약상 원금인지 내가 투자한 돈인지 밝혀 두면 혼동이 줄어듭니다.
같은 약속을 다른 가격에 산 세 사람
정확히 1년 뒤 쿠폰 3만 원과 액면 100만 원을 함께 지급하는 가상 채권을 세 사람이 서로 다른 가격에 샀다고 합시다. 중간 지급과 경과이자는 없고 정상 상환되며 세금·비용은 제외합니다. 세 사람의 만기 수령액은 모두 103만 원이지만 투자 결과는 다릅니다.
아래 표에서 104만 원에 산 사람은 약속대로 모든 돈을 받아도 1만 원을 잃습니다. 실제 시장에서는 왜 이런 가격인지 추가 조건을 확인해야 하지만, 이 예시만으로도 만기 보유가 매수금액 대비 무손실을 자동으로 뜻하지 않음을 알 수 있습니다.
매수금액 | 만기 원금+이자 | 총손익 | 1년 수익률 |
|---|---|---|---|
97만 원 | 103만 원 | +6만 원 | 약 +6.19% |
101만 원 | 103만 원 | +2만 원 | 약 +1.98% |
104만 원 | 103만 원 | -1만 원 | 약 -0.96% |
만기 전에 현금이 필요하면 다른 계산입니다
민지가 5년 만기 채권을 샀지만 1년 뒤 이사 보증금이 필요해졌다고 해 봅시다. 발행자가 부도 나지 않았더라도 만기까지 기다리지 못하면 시장에 팔아야 할 수 있습니다. 금리가 올랐거나 매수자가 적으면 매수가격보다 낮게 팔게 될 수 있습니다.
가상으로 100만 원에 산 채권에서 1년 쿠폰 4만 원을 받은 직후 92만 원에 팔았다면 총손익은 -4만 원입니다. 세금·비용·경과이자는 없다고 가정합니다. ‘언젠가 100만 원을 상환받는다’는 계약과 ‘오늘 필요한 현금을 얼마에 마련할 수 있나’는 다른 문제입니다.
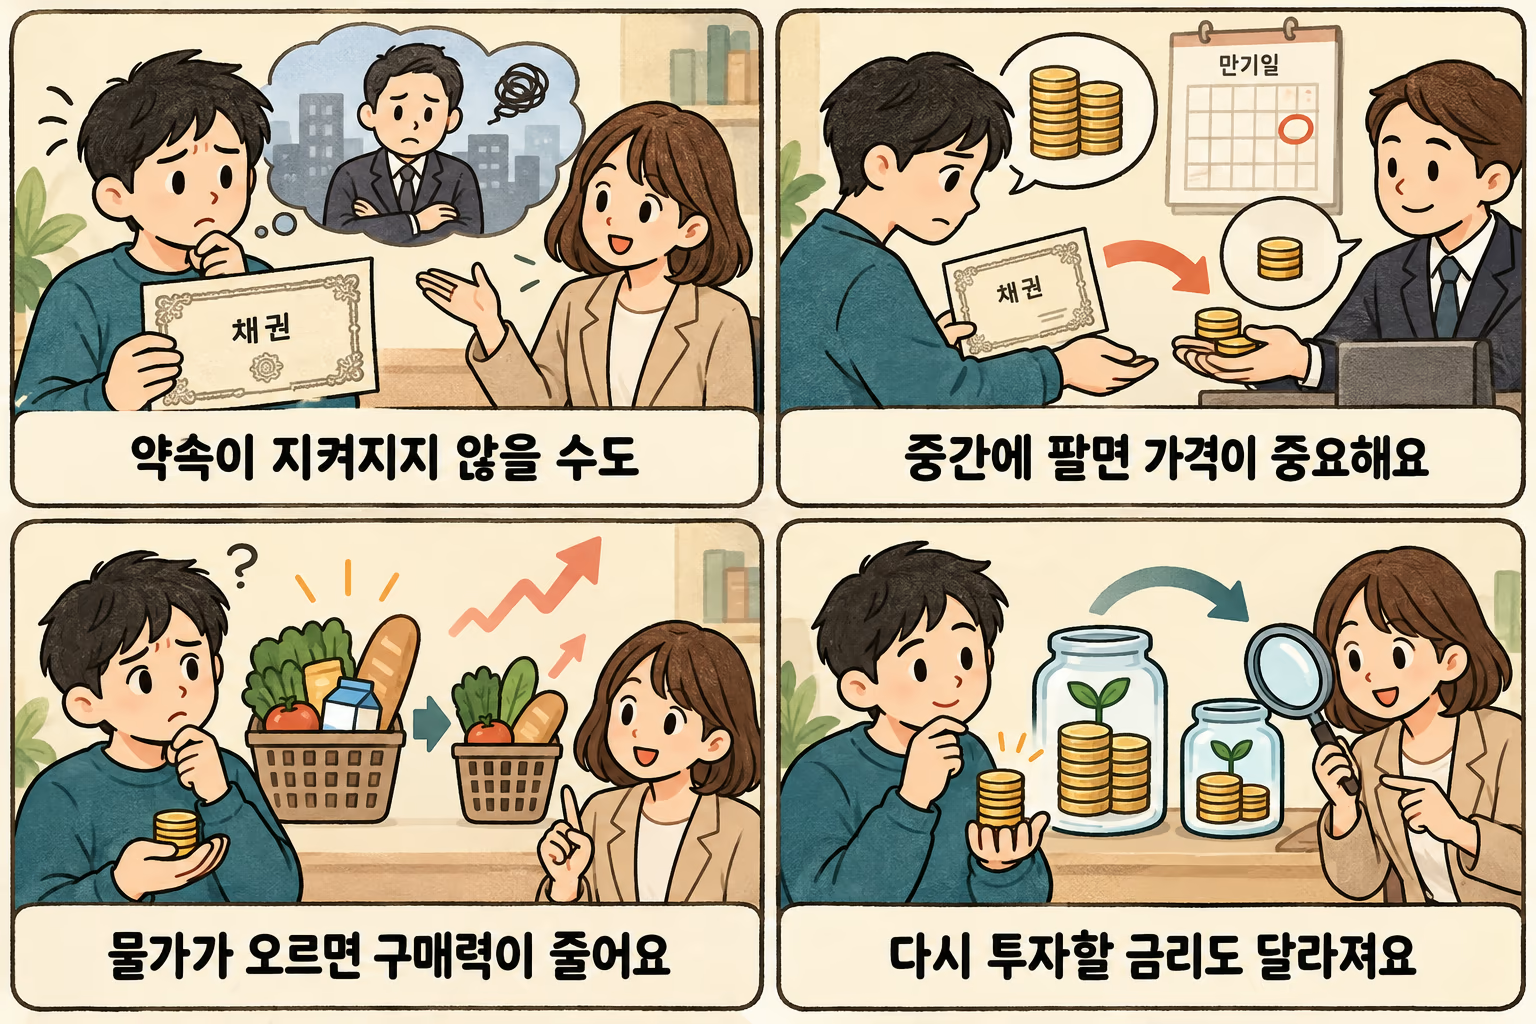
숫자로 돌아온 돈과 살 수 있는 물건
100만 원을 투자해 정확히 1년 뒤 103만 원을 받고 같은 기간 물가가 5% 올랐다고 합시다. 세금·비용을 제외한 명목수익률은 3%지만, 구매력 기준 실질수익률은 1.03 ÷ 1.05 - 1로 약 -1.90%입니다. 돈의 숫자는 늘어도 같은 장바구니를 살 수 있는 힘은 줄 수 있습니다.
외화 채권이라면 상환받은 외화 금액과 원화로 바꾼 금액도 구분해야 합니다. 달러 원금이 모두 돌아와도 원달러 환율이 내려가면 원화 평가 결과는 불리할 수 있습니다. 미국채 편에서 자세히 다루지만, 만기는 통화와 물가 위험을 지워 주는 버튼이 아니라는 점을 먼저 기억합니다.
만기 보유 전략의 전제를 적습니다
민지는 ‘만기 보유’라고 한 줄 쓰는 대신 네 조건을 적습니다. 발행자가 약속을 이행할 수 있는가, 내가 그 날짜까지 돈을 묶어둘 수 있는가, 조기 상환 같은 특별 조건이 있는가, 매수가격과 비용을 반영한 결과가 목적에 맞는가입니다. 이런 조건을 확인해야 만기라는 개념을 실제 계획에 쓸 수 있습니다.
또한 개별 채권의 정상 상환을 채권 ETF 전체에 그대로 적용하면 안 됩니다. 일반 채권 ETF는 편입 채권을 계속 교체하며 운용할 수 있고, 투자자가 특정 날짜에 자신이 낸 금액을 돌려받는 계약과 다릅니다. ‘채권을 담았다’는 설명만으로 개별 채권의 만기 약속까지 갖는 것은 아닙니다.
직접 확인해 보기
액면 100만 원, 정확히 1년 뒤 마지막 이자 2만 원과 원금을 지급하는 채권을 101만 원에 샀습니다. 정상 상환되고 세금·비용은 없습니다. 계약상 상환 원금, 내 총이익, 1년 수익률을 구분해 보세요.
정답과 풀이 펼치기
계약상 상환 원금은 100만 원입니다. 이자까지 합친 수령액은 102만 원이므로 총이익은 1만 원, 1년 수익률은 1만 원 ÷ 101만 원으로 약 0.99%입니다. 매수금액 101만 원이 그대로 상환 원금이 되는 것은 아닙니다.
오늘 기억할 내용
정상 만기 상환액은 계약 기준이며 내 매수가격과 다를 수 있다.
중간에 팔아야 한다면 당시 시장가격이 결과를 결정한다.
만기 보유도 부도·물가·환율·비용 조건을 없애지는 않는다.
관련 위키
출처와 기준일
SEC — Fixed Income Investments: Interest Rate Risk
FINRA — Bond Investing and Due Diligence
U.S. Treasury — Understanding Pricing and Interest Rates
SEC Investor.gov — Bond Funds and Income Funds
문서 확인일: 2026-10-27. 숫자 예시는 별도 표시가 없으면 학습을 위한 가상 사례입니다. 제도·과세·상품 조건은 각 공식 자료와 적용 시점을 확인합니다.
다음 화: 채권입문 11화. 채권은 안전하다는데 어떤 위험이 있을까? — 부도·물가·재투자·유동성 위험
Comments (0)