
— views
자산배분·투자관리 입문 32화. 한 해의 투자 관리를 한 장에 — 포트폴리오 점검 실습
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
이제 목표와 계좌를 한 장에 놓고 판단해 볼 차례입니다. 가장 많이 오른 자산을 찾기보다 지출 준비, 실제 비중, 조정 비용, 비교 가능한 성과를 차례로 확인합니다. 모든 숫자가 가상인 연간 점검 사례로 관리의 흐름을 완성합니다.
이번 화에서 배울 것
목표·현금·비중·성과를 같은 점검표에 연결한다.
신규 납입 뒤 규칙에 맞는 행동을 판단한다.
확인한 사실과 다음 과제를 구분해 기록한다.
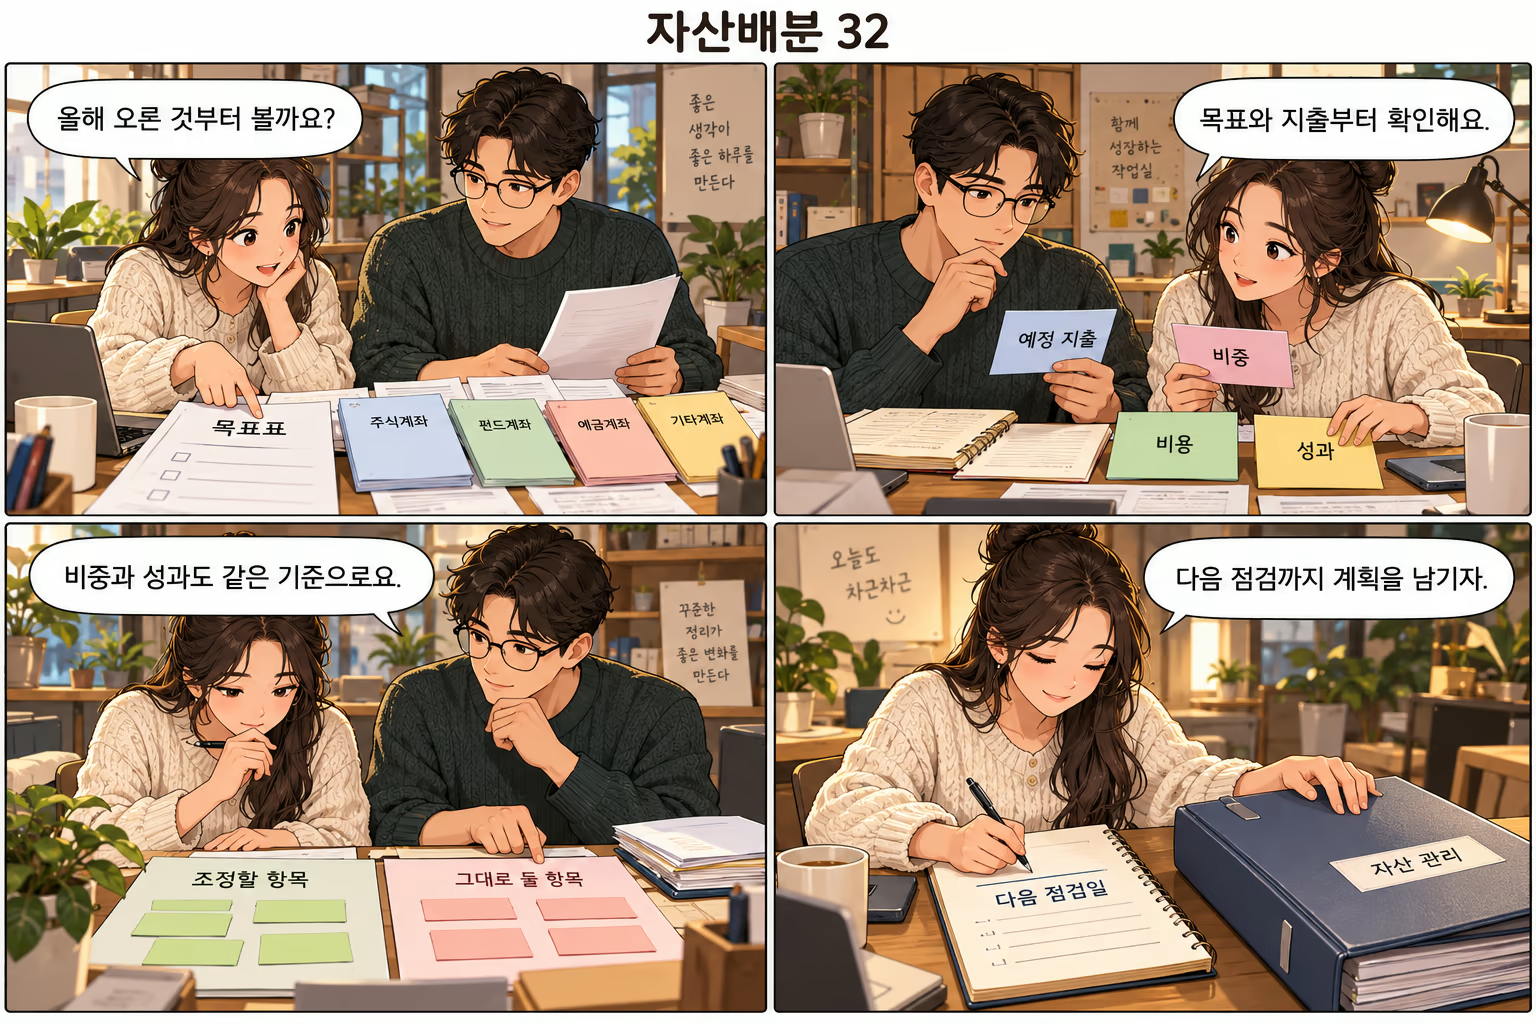
첫 줄에는 목표와 자금 범위를 적습니다
가상의 서진은 장기 목표에 쓰는 계좌와 가까운 생활 지출용 현금을 구분해 관리합니다. 장기 계좌에는 A 700만원과 B 300만원이 있고, 생활용 현금은 별도로 200만원입니다. 가까운 지출은 250만원이며 지급 전에 확실히 들어올 순소득은 100만원입니다.
장기 계좌의 기준은 A 60%, B 40%이며 A의 허용 범위는 55%~65%라고 가정합니다. 이 비중과 범위는 연습용 규칙으로 적정 배분을 제안하지 않습니다. 생활비와 비상 목적을 이미 반영한 뒤 장기 투자에 사용할 수 있는 새 돈 200만원이 따로 생겼다는 조건도 명시합니다.
가상 점검 항목 | 조건 |
|---|---|
장기 계좌 | A 700만원·B 300만원 |
장기 기준 | A 60%·B 40%, A 허용 55%~65% |
가까운 지출과 순유입 | 250만원·100만원 |
별도 생활 현금 | 200만원 |
장기 투자 가능 새 돈 | 200만원 |
먼저 가까운 지급이 가능한지 확인합니다
가까운 지출의 부족분은 250−100=150만원입니다. 이를 생활 현금 200만원에서 충당하면 50만원이 남습니다. 이 계산은 다른 예기치 않은 지출까지 모두 해결했다는 뜻은 아닙니다. 확실한 유입의 날짜와 지급 조건, 남겨야 할 다른 목적의 돈이 없는지도 확인합니다.
이 사례에서는 새 투자금 200만원이 생활 지출과 별개로 마련되었다는 가정이 있습니다. 같은 200만원을 생활용과 투자용에 동시에 배정한 것이 아닙니다. 실제 점검에서도 계좌에 돈이 있다는 사실보다 어떤 목적에 이미 약속했는지를 먼저 확인해야 자금이 충분한 것처럼 보이는 착시를 피합니다.
새 납입 뒤의 비중으로 조정 필요를 봅니다
현재 장기 계좌의 A는 70%이므로 가상의 허용 범위를 벗어납니다. 새 돈 200만원을 B에 배정하면 A 700만원, B 500만원으로 전체 1,200만원입니다. A 비중은 약 58.33%로 허용 범위 안에 들어옵니다. 이 계산에서는 거래비용과 중간 가격 변화를 생략했습니다.
기준 60%와 정확히 같지는 않지만 이 사례의 범위 규칙만 보면 추가 매도가 반드시 필요하지는 않습니다. 실제로는 새 매수의 비용과 계좌 제약을 확인하고 체결 뒤 잔액을 다시 봅니다. 소수점까지 맞추려는 거래보다 사전에 정한 관리 목적과 비용을 함께 확인하는 것이 핵심입니다.
성과는 자금 이동을 정리한 뒤 읽습니다
새 돈이 들어와 계좌 잔액이 늘었다고 모두 투자 수익이라고 기록하지 않습니다. 외부 납입·인출과 배당·이자 등 운용 현금을 구별합니다. 운용 성과 비교에는 같은 기준의 TWR과 벤치마크를, 자신의 자금 경험에는 현금흐름을 반영한 MWR을 참고할 수 있습니다.
비교 기간, 통화, 배당 재투자, 비용과 세금의 반영 범위도 표시합니다. 결과가 좋거나 나빴다는 평가 전에 기준이 같은지 확인합니다. 목표 달성률은 여기에 필요한 지출과 납입 여력까지 연결한 별도 항목입니다. 상대 성과가 좋다는 이유만으로 목표 준비가 충분하다고 단정하지 않습니다.
마지막에는 행동과 다음 확인 사항을 남깁니다
가상의 결론은 “가까운 지출 부족분은 현재 생활 현금으로 충당 가능하다. 새 투자금을 B에 배정하면 장기 비중은 허용 범위에 들어온다. 실제 비용과 체결 후 잔액을 확인하고 다음 점검 때 생활 조건을 다시 보겠다”로 정리할 수 있습니다. 전망을 확정하지 않고 확인한 조건을 행동과 연결한 문장입니다.
점검표를 만든 뒤 매일 모든 항목을 바꿀 필요는 없습니다. 정한 일정과 중요한 생활 변화가 있을 때 같은 양식을 갱신합니다. 목표, 유동성, 위험, 비용, 성과, 판단 기록을 함께 보는 습관이 이 시리즈의 마지막 과제입니다. 자신이 왜 유지하거나 변경하는지 설명할 수 있으면 관리의 기준이 생깁니다.
짧은 확인 문제 펼치기
위 가상 사례에서 새 투자금 200만원을 B에 넣은 뒤 추가 매도를 보류하는 판단은 정해 둔 범위 규칙과 맞을까요? 비중 계산을 근거로 답해 보세요.
정답과 풀이 펼치기
맞습니다. 납입 후 A는 700÷1,200≈58.33%로 허용 범위 55%~65% 안에 있습니다. 이 규칙에서는 정확히 60%를 만들기 위한 추가 매도가 필수는 아닙니다. 실제 비용·체결·지출 조건은 별도 확인합니다.
오늘 기억할 내용
가까운 지출과 투자금을 중복 없이 구분한다.
납입 후 비중을 사전 규칙과 비교한다.
같은 기준의 성과와 변경 이유를 기록한다.
관련 위키
출처와 기준일
CFA Institute — Elements of an Investment Policy Statement for Individual Investors
SEC Investor.gov — Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing
CFA Institute GIPS — Standards Handbook for Firms
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #연간점검 #종합실습 #포트폴리오 #투자관리
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)