
— views
환율·국제금융 입문 31화. 환율 충격을 회사 장부로 풀어 보기 — 무역기업 종합 사례
수출기업에 원화 약세가 좋은지 묻기 전에 돈을 받는 날과 갚는 날을 장부에 적어 봅니다. 이번에는 매출·부품대금·대출 원금을 한 표에 놓고 환율 변화와 입금 지연을 각각 계산합니다.
이번 화에서 배울 것
영업 관련 수취·지급과 차입 원금 상환을 나눈다.
환율 시나리오별 현금 잔액을 계산한다.
입금 지연이 수익과 유동성에 다르게 작용함을 설명한다.
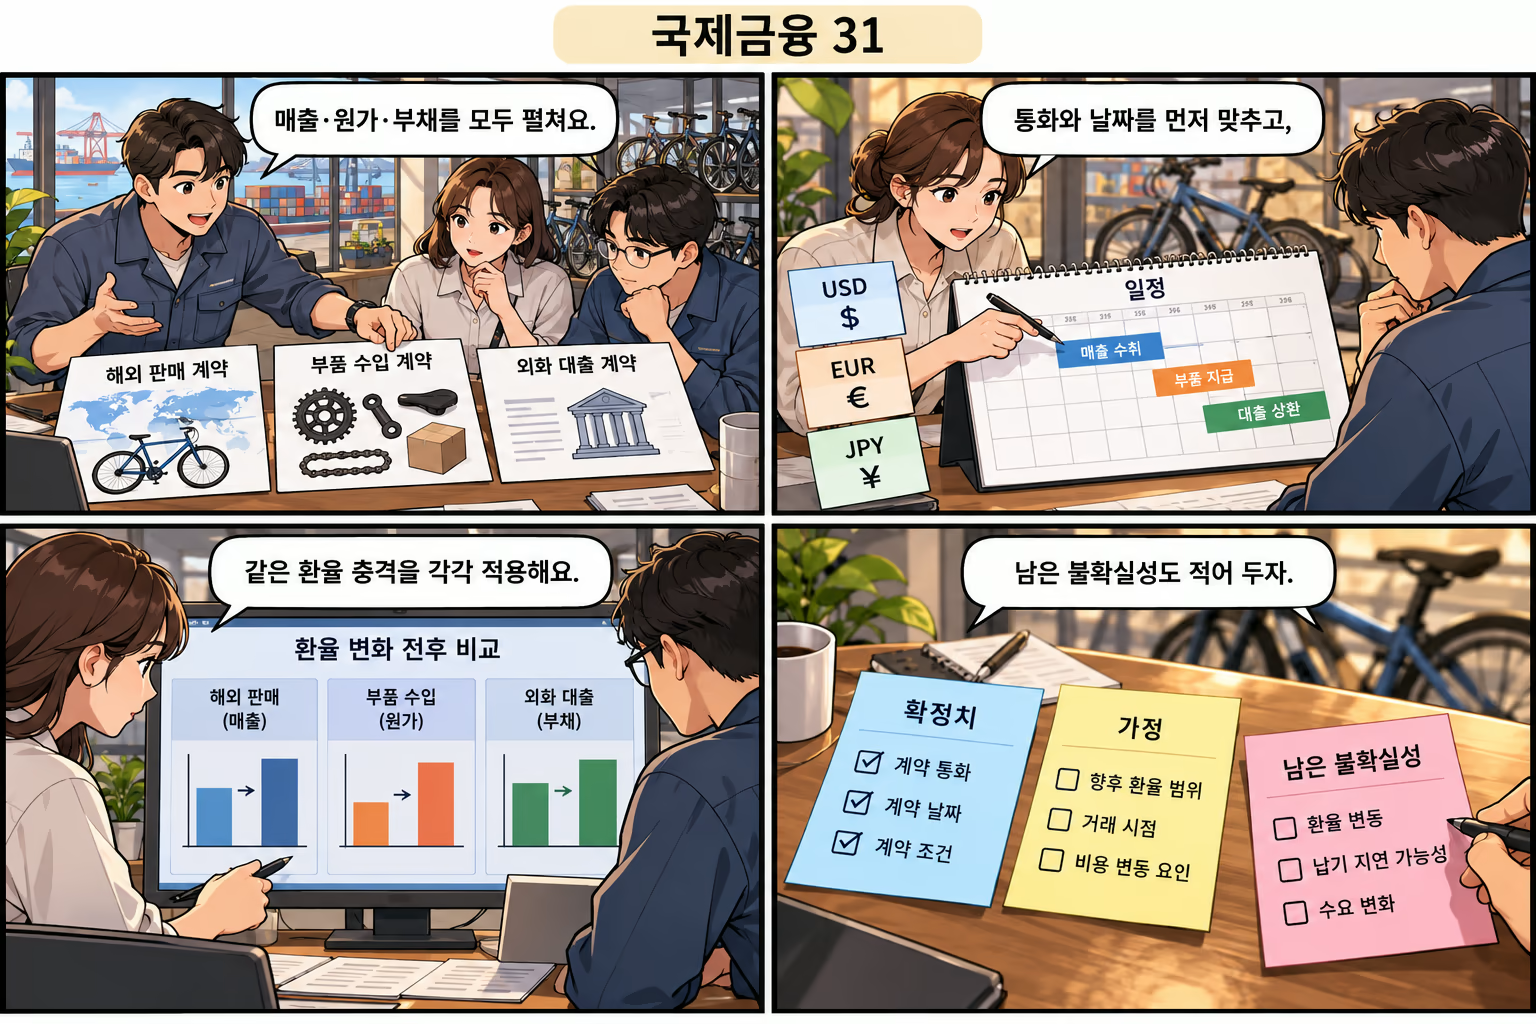
자전거 회사의 가상 결제일입니다
가상 자전거 조립회사가 오늘 수출대금 8만 달러를 받고, 수입 부품대금 5만 달러와 달러 대출 원금 2만 달러를 지급한다고 합시다. 같은 날 국내 비용 1,000만 원도 현금으로 냅니다. 시작 현금은 0이고 세금·이자·환전 비용 등 다른 항목은 없다는 단순 연습입니다.
모든 달러 거래가 같은 날 같은 비교환율로 정산되며 원화가 필요하면 남은 달러를 바꿀 수 있다고 가정합니다. 실제 거래에는 호가와 비용, 결제시간 차이가 생길 수 있습니다. 이번 계산에서는 환율 변화와 입금 시점의 영향을 분리하기 위해 그 조건을 먼저 고정합니다.
대출 원금은 비용 칸과 구별합니다
수출대금 8만에서 부품대금 5만을 빼면 영업 관련 달러 차이는 3만입니다. 여기에 원금 상환 2만을 빼면 결제 뒤 남는 달러는 1만입니다. 원금은 실제 현금이 나가는 항목이지만 그 지급액 전체를 당기 비용으로 넣어 이익을 계산하는 것은 아닙니다.
이 사례는 현금 일정의 연습이며 정식 손익계산서를 만드는 문제가 아닙니다. 매출과 비용의 인식 시점, 재고와 감가상각, 외화채무의 환산손익 등이 추가로 필요할 수 있습니다. “남은 현금”을 “순이익”이라고 이름 붙이면 차입·상환이 있는 거래를 잘못 읽게 됩니다.
오늘의 가상 현금 항목 | 달러 | 원화 |
|---|---|---|
수출대금 수취 | +80,000 | — |
부품대금 지급 | −50,000 | — |
대출 원금 상환 | −20,000 | — |
국내 비용 지급 | — | −10,000,000 |
달러 순수취 | +10,000 | 환전 전 |
환율만 바꾼 두 시나리오입니다
1달러가 1,200원이면 남은 1만 달러를 바꾼 금액은 1,200만 원입니다. 국내 비용 1,000만 원을 지급하면 시작 현금 0에서 최종 200만 원이 남습니다. 1달러가 1,320원으로 바뀌면 같은 달러 순수취는 1,320만 원이고 최종 현금은 320만 원입니다.
두 결과의 차이 120만 원은 달러 순수취 1만에 환율 차이 120원을 곱한 값입니다. 수출대금 8만 달러에만 환율 변화를 곱하면 함께 오른 부품대금과 원금 지급의 원화 환산액을 놓칩니다. 수출 매출이 있다는 사실보다 같은 날짜의 통화별 순지급 구조가 이번 계산을 결정합니다.
입금 지연은 다른 충격입니다
이제 환율은 1,320원으로 두고 수출대금 중 2만 달러가 다음 달로 늦어진다고 합시다. 오늘 받는 6만 달러에서 부품대금 5만과 원금 2만을 빼면 1만 달러가 부족합니다. 그 달러를 마련할 원화 1,320만 원에 국내 비용 1,000만 원을 합하면 오늘 자금 부족은 2,320만 원입니다.
회사가 수출대금 채권을 잃었다는 가정은 아닙니다. 받을 권리가 남아 있어도 오늘 지급에 쓸 수 없다는 뜻입니다. 대출 연장이나 추가 조달이 아직 확정되지 않았다면 빈칸을 지우지 않습니다. 다음 달 입금이 오늘의 유동성 부족을 자동으로 없애 주지는 않는다는 점이 핵심입니다. 현금 부족액은 조달이 필요한 규모로 표시합니다.
결과 옆에 바뀌지 않은 가정을 씁니다
여기서는 판매 수량과 달러 가격, 부품 수량과 가격을 고정했습니다. 실제로 환율 변화 뒤 주문이나 계약가격이 바뀌면 결과를 다시 계산해야 합니다. 여러 원인이 한꺼번에 바뀐 결과를 전부 환율 효과라고 부르지 않도록 한 번에는 어떤 조건을 바꿨는지 표시합니다.
회사 설명을 읽을 때도 통화별 거래액, 지급일, 확정 여부와 기존 현금을 먼저 찾습니다. 그다음 환율만 바꾼 경우와 입금이 지연된 경우를 별도로 적습니다. 앞선 환노출·자연 상쇄·차환의 개념이 한 장의 일정표에 모이면 단순한 환율 유불리보다 구체적인 질문을 할 수 있습니다.
짧은 확인 문제 펼치기
가상 기본 사례에서 모든 입금이 예정대로 들어오고 비교환율이 1달러당 1,250원이라면 최종 원화 현금은 얼마인가요? 대출 원금 2만 달러를 비용이라고 부르지 않고도 현금표에서 빼야 하는 이유도 적어 보세요.
정답과 풀이 펼치기
달러 순수취는 8만−5만−2만=1만 달러입니다. 환전액 1,250만 원에서 국내 지급 1,000만 원을 빼면 250만 원이 남습니다. 원금 상환은 현금 유출이므로 현금표에 반영하지만, 그 자체를 같은 금액의 당기 비용으로 보지는 않습니다.
오늘 기억할 내용
통화별 금액과 지급일을 먼저 고정한다.
원금 상환은 현금 유출이며 당기 비용과 구별한다.
환율 효과와 입금 지연 효과를 별도 계산한다.
관련 위키
출처와 기준일
IFRS Foundation — IAS 21: Effects of Changes in Foreign Exchange Rates
IMF 연구 — Dominant Currency Financing Channel of External Adjustment
BIS — Dollar debt in FX swaps and forwards
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 통계의 정의·부호·통화·거래 조건은 해당 기관과 계약의 원문에서 확인합니다.
#국제금융입문 #기업사례 #통화불일치 #현금계획 #국제금융실습
Comments (0)