
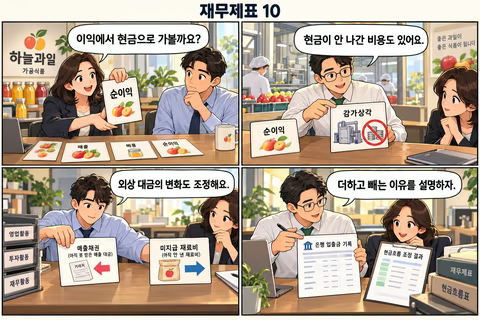
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 과일 가공회사의 순이익은 20인데 영업현금흐름은 18입니다. 감가상각은 더하고 매출채권 증가는 뺀다는 표가 낯설 수 있습니다. 공식을 외우기보다 각 조정이 어떤 현금의 시차를 되돌리는지 따라갑니다. 간접법의 조정을 현금 이동으로 설명한다. 매출채권·재고·매입채무 증가의 방향을 구별한다. 재무상태표 차이와 현금흐름 조정이 항상 같지 않음을 안다. 영업현금흐름을 직접법으로
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 과일 가공회사의 순이익은 20인데 영업현금흐름은 18입니다. 감가상각은 더하고 매출채권 증가는 뺀다는 표가 낯설 수 있습니다. 공식을 외우기보다 각 조정이 어떤 현금의 시차를 되돌리는지 따라갑니다. 간접법의 조정을 현금 이동으로 설명한다. 매출채권·재고·매입채무 증가의 방향을 구별한다. 재무상태표 차이와 현금흐름 조정이 항상 같지 않음을 안다. 영업현금흐름을 직접법으로