
— views
자산배분·투자관리 입문 17화. 새로 넣는 돈도 조정 도구다 — 납입으로 비중 맞추기
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
배분이 어긋났을 때 기존 자산을 팔고 다시 사는 방법만 있는 것은 아닙니다. 새로 넣는 돈이나 계좌 안의 현금을 부족한 자산에 배정할 수도 있습니다. 다만 신규 납입만으로 언제나 정확한 비중을 회복할 수 있는지는 계산해 봐야 합니다.
이번 화에서 배울 것
신규 납입을 이용한 비중 조정을 이해한다.
납입 후 바뀐 전체 금액을 분모로 사용한다.
남은 이탈과 매매 비용을 비교한다.
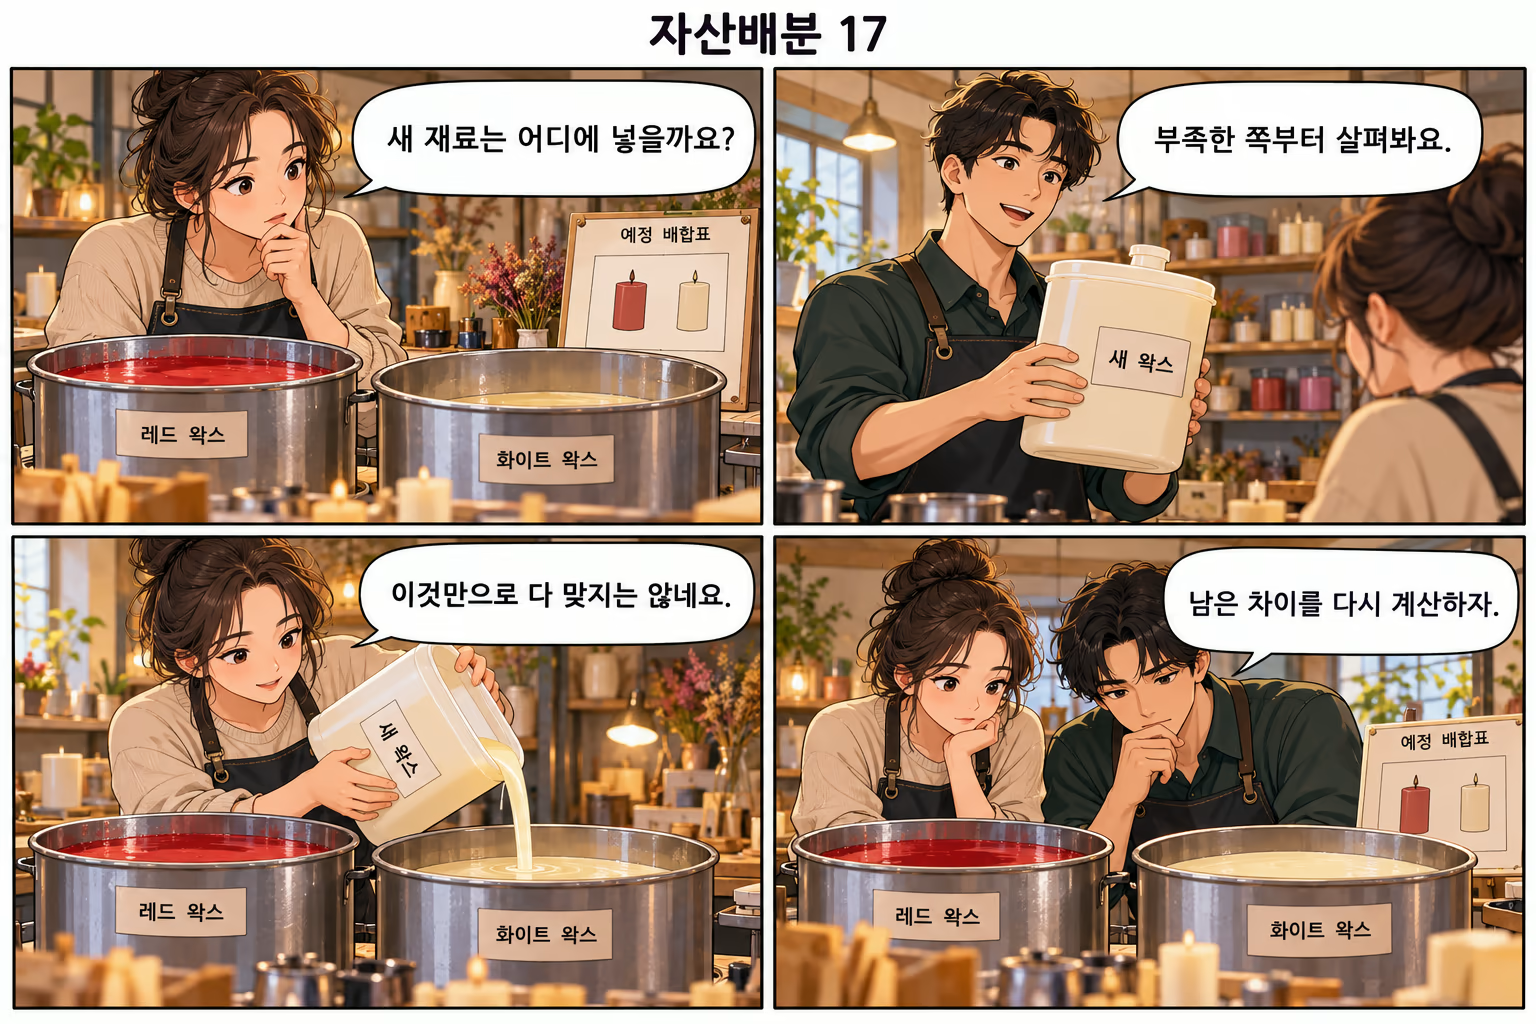
새 돈이 들어오면 전체 크기부터 달라집니다
자산의 비중은 해당 금액을 전체 금액으로 나눈 값입니다. 신규 납입은 자산 금액뿐 아니라 전체 분모도 바꿉니다. 따라서 부족한 비중만 보고 이전 총액에 곱하면 필요한 금액을 잘못 구할 수 있습니다. 납입 후의 전체 잔액을 기준으로 다시 계산합니다.
가상으로 A 600만원, B 400만원을 가진 계좌에서 기준은 각각 절반이라고 합시다. 새 돈 200만원을 B에 넣으면 A와 B는 각각 600만원, 전체는 1,200만원이 됩니다. 이 예시에서는 매도 없이 정확히 절반씩 맞출 수 있습니다. 납입액과 현재 차이가 맞아떨어진 경우입니다.
소액 납입으로는 차이가 일부만 줄어들 수 있습니다
같은 가상 계좌에 새 돈이 100만원뿐이라면 B에 모두 넣어도 A 600만원, B 500만원입니다. 전체 1,100만원 기준 A는 약 54.55%, B는 약 45.45%입니다. 이전보다 절반에 가까워졌지만 완전히 돌아온 것은 아닙니다. 조정 여부는 남은 차이와 사전에 정한 규칙을 보고 판단합니다.
이때 초과 비중인 A를 일부 팔아 B를 더 살지, 다음 납입까지 기다릴지는 비용과 위험 조건에 따라 달라질 수 있습니다. 어느 방식이 수익을 보장하는 것은 아닙니다. 규칙이 없다면 납입 때마다 최근 오른 자산을 쫓아갈 수 있으므로 먼저 기준 비중과 목적을 분명히 합니다.
가상 신규 납입 | 납입 후 A | 납입 후 B | A 비중 |
|---|---|---|---|
없음 | 600만원 | 400만원 | 60% |
B에 100만원 | 600만원 | 500만원 | 약 54.55% |
B에 200만원 | 600만원 | 600만원 | 50% |
분배금과 외부 납입은 성과 계산에서 다릅니다
계좌에 들어온 배당이나 분배금을 부족한 자산에 배정할 수도 있습니다. 계좌 안에서 받은 배당·분배금은 보유 자산에서 나온 현금흐름으로, 월급에서 새로 넣는 외부 납입과 구별합니다. 배분 관리에서는 둘 다 사용 가능한 현금이지만 나중에 수익률을 계산할 때 같은 종류의 입금으로 처리하면 안 됩니다.
분배금에는 원금 반환 성격의 지급도 포함될 수 있어 받은 돈 전부를 이익으로 보지 않습니다. 지급 전후 자산 가치와 총수익을 함께 확인하고, 상품의 지급 내역에서 소득과 원금 반환을 구별합니다. 계좌 밖으로 꺼낸 뒤 다시 넣는 경우에는 계산 범위를 명확히 해야 중복으로 성과를 세지 않습니다. 현금의 출처를 기록하는 습관이 이후 성과 측정에도 도움이 됩니다.
새 돈의 목적이 먼저 정해져 있는지 확인합니다
새로 생긴 돈이 모두 투자 계좌에 들어가도 되는 것은 아닙니다. 가까운 지출이나 줄어든 비상자금 보충에 필요한 돈일 수 있습니다. 비중을 맞추겠다는 이유로 생활에 필요한 현금을 투자하면 계좌의 숫자는 예뻐져도 전체 계획은 더 불안정해질 수 있습니다.
납입 전에 자금의 목적과 투자 가능한 금액을 확인하고, 그 범위 안에서 부족한 자산을 살펴봅니다. 여러 계좌를 함께 관리한다면 한 계좌의 비중만 맞추느라 전체 노출을 다시 어긋나게 만들지 않도록 합산표를 사용합니다. 계좌별 제약 때문에 조정 가능한 위치가 다를 수도 있습니다.
완벽한 숫자보다 비용과 관리 목적을 함께 봅니다
신규 납입을 활용하면 기존 자산 매도에 따르는 비용이나 과세가 발생하는 경우를 줄일 수 있습니다. 하지만 새 매수에도 수수료와 스프레드가 있을 수 있으며 세금 효과는 계좌와 제도에 따라 다릅니다. 모든 납입 조정이 무비용이거나 세금이 없다고 단정하지 않습니다.
납입 뒤에는 실제 체결액과 남은 현금을 반영해 비중을 확인합니다. 작은 차이를 없애기 위해 반복 매매를 하면 관리 비용이 커질 수 있습니다. 다음 시간에는 날짜 기준과 이탈 범위 기준을 비교하며, 언제 어느 정도까지 조정할지 미리 정하는 방법을 알아보겠습니다.
짧은 확인 문제 펼치기
가상으로 A 700만원과 B 300만원을 보유하며 목표는 절반씩입니다. 새 돈 200만원을 B에 전부 넣으면 목표에 정확히 도달할까요?
정답과 풀이 펼치기
A 700만원, B 500만원으로 전체 1,200만원입니다. A는 약 58.33%, B는 약 41.67%라서 목표에 가까워지지만 정확히 도달하지는 않습니다. 추가 매도 없이 절반을 맞추려면 이 사례에서는 B에 총 400만원이 필요합니다.
오늘 기억할 내용
납입 후 전체 잔액으로 비중을 다시 계산한다.
새 돈으로 이탈을 줄일 수 있지만 항상 완전히 맞지는 않는다.
자금 목적과 매매 비용을 함께 확인한다.
관련 위키
출처와 기준일
SEC Investor.gov — Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing
FINRA — Asset Allocation and Diversification
SEC Investor.gov — How Fees and Expenses Affect Your Investment Portfolio
SEC Investor.gov — Publicly Traded Closed-End Funds: Distributions and Return of Capital
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #신규납입 #비중조정 #리밸런싱 #현금흐름
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)