
— views
자산배분·투자관리 입문 20화. 싸 보이는 가격표 너머 — 투자에 드는 전체 비용
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
낮은 보수만 보고 상품을 골랐는데 실제 남는 수익은 기대와 다를 수 있습니다. 거래와 환전, 계좌 관리, 과세까지 어떤 비용이 어디에 반영되는지 확인해야 합니다. 비용을 빠뜨리는 실수와 같은 비용을 두 번 빼는 실수를 함께 피합니다.
이번 화에서 배울 것
보유 비용과 거래 비용을 나눈다.
이미 반영된 비용의 이중 차감을 피한다.
같은 가정의 세후 결과로 비교한다.
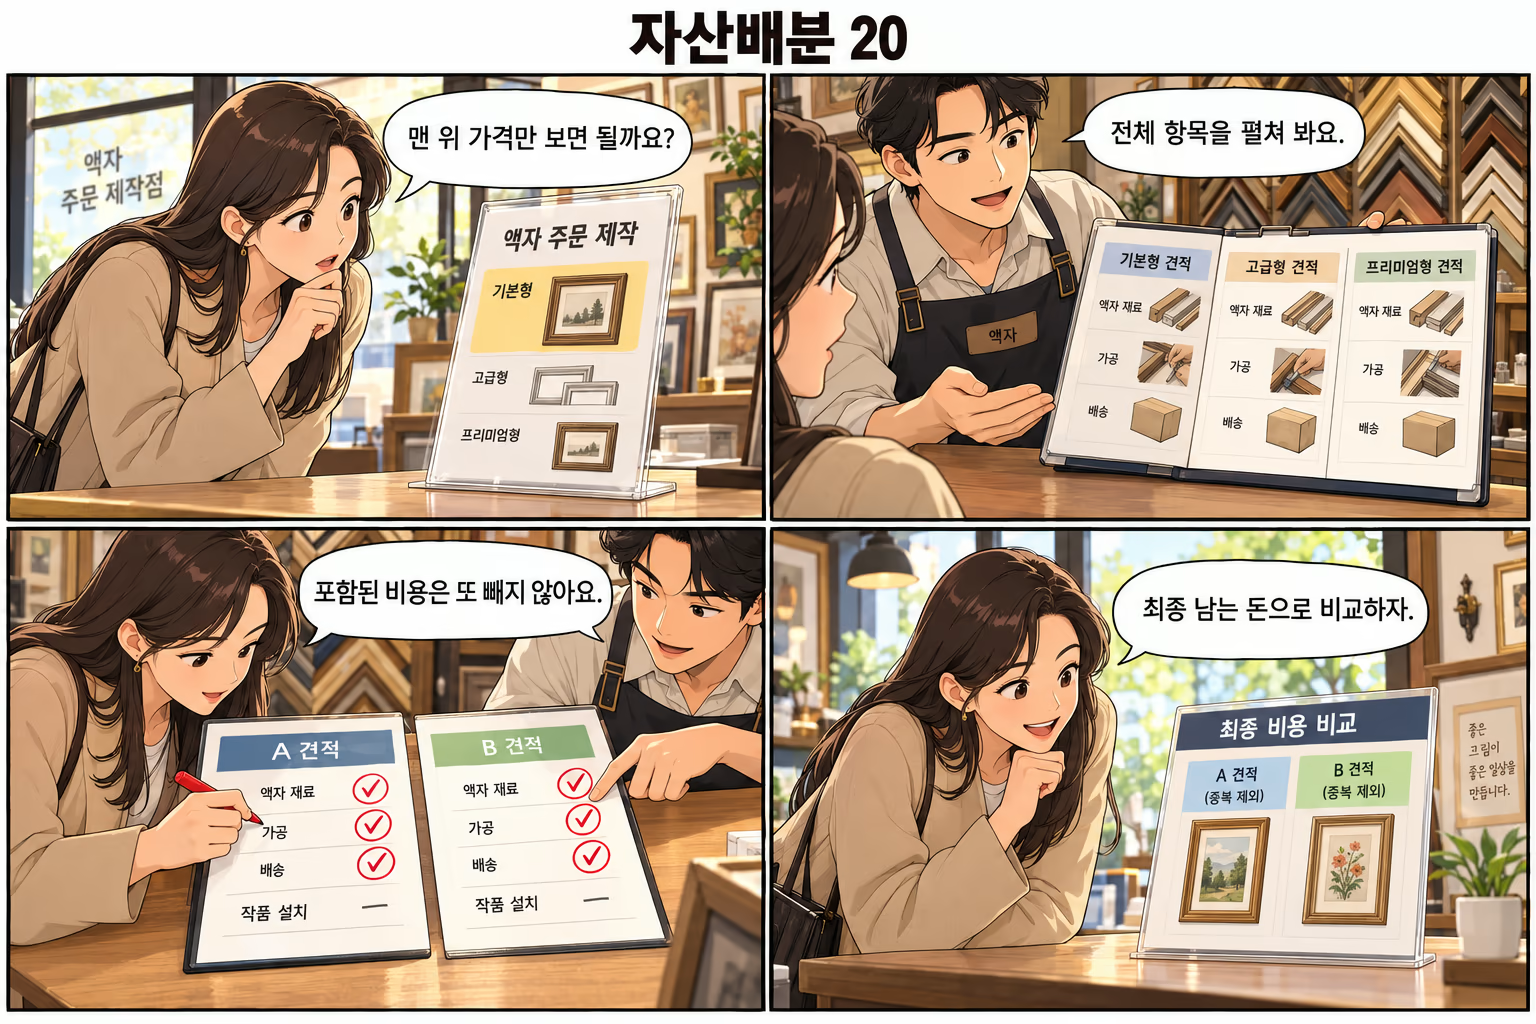
비용은 언제 어떤 방식으로 발생하는지 나눕니다
보유하는 동안 반복되는 비용에는 펀드 운용 비용이나 계좌 관리 비용 등이 있습니다. 거래할 때에는 매매 수수료와 호가 스프레드, 환전 비용 등이 생길 수 있습니다. 표면에 표시된 한 가지 보수만 보고 전체 비용을 알았다고 생각하면 다른 항목을 놓칠 수 있습니다.
같은 자산에 투자하는 상품이라도 거래 방식과 계좌에 따라 실제 비용은 달라집니다. 매매가 잦다면 거래 비용의 영향이 커질 수 있고 오래 보유하면 반복 비용의 누적이 중요해집니다. 어떤 비용이 고정액인지 비율인지, 어느 금액을 기준으로 부과되는지도 확인합니다.
수익률 자료에 이미 포함된 비용을 확인합니다
펀드 순자산가치에는 일반적으로 펀드 내부에서 부담한 운용 비용이 반영됩니다. 그런 기준의 수익률에서 동일 보수를 다시 빼면 같은 비용을 두 번 차감합니다. 반면 투자자 개인의 매매 수수료나 세금은 해당 수익률에 포함되어 있지 않을 수 있으므로 자료의 설명을 읽어야 합니다.
상품 설명서의 비용표와 성과표는 서로 다른 질문에 답합니다. 비용표는 어떤 비용이 발생하는지 알려 주고 성과표는 정해진 기준의 결과를 보여 줍니다. 성과가 총비용 차감 전인지 후인지 확인하지 않으면 이름이 같은 수익률끼리도 공정한 비교가 되지 않습니다.
비용 확인 항목 | 점검할 질문 |
|---|---|
펀드 내부 비용 | 공시 수익률에 이미 반영되었나 |
개인 거래·환전 비용 | 내 체결과 계좌에 얼마가 발생했나 |
세금 | 어느 나라·계좌·과세 기준인가 |
비교 기준 | 같은 기간과 비용 범위인가 |
작은 반복 비용도 장기 금액에 영향을 줍니다
반복 비용은 당장의 잔액을 줄일 뿐 아니라 그 돈이 이후에 수익을 낼 기회도 줄입니다. 다만 미래 수익이 확정되지 않으므로 특정 보수 차이가 언제나 같은 금액 차이를 만든다고 단정하지 않습니다. 가정한 수익 경로와 비용 부과 시점을 명시한 계산으로 비교합니다.
비용이 낮다는 이유만으로 구조가 다른 상품을 같은 것으로 취급하지도 않습니다. 기초 자산, 추적 방식, 유동성과 위험이 다르면 낮은 표시 비용과 다른 조건을 교환하는 셈일 수 있습니다. 먼저 필요한 역할이 같은지 확인하고 그다음 같은 조건에서 비용을 비교합니다.
세후 비교에는 실제 적용 규칙이 필요합니다
세금은 거주지, 상장 장소, 상품 유형, 계좌, 보유 기간과 개인 요건 등에 따라 달라질 수 있습니다. 여기서는 특정 세율이나 공제 제도를 보편 규칙으로 제시하지 않습니다. 해당 국가의 공식 안내를 확인하기 전에는 가정한 세금과 실제 적용 세금을 구별해서 기록합니다.
가상 계산으로 투자 원금 1,000만원에서 비용 전 이익이 100만원이고 비용 20만원을 뺀 이익 80만원에 가상 세율 20%가 적용된다고 합시다. 세금은 16만원, 최종 이익은 64만원으로 순수익률은 6.4%입니다. 이는 특정 상품이나 국가의 실제 과세 방식이 아닙니다.
거래하지 않는 선택도 비용 비교에 넣습니다
작은 비중 이탈을 바로 수정할지 다음 납입 때 조정할지 비교할 때도 비용이 중요합니다. 하지만 비용을 아끼기 위해 감당하기 어려운 집중을 계속 유지하는 것이 자동으로 옳지는 않습니다. 비용 절감과 위험 관리의 목적을 함께 놓고 어떤 변화가 실제로 필요한지 판단합니다.
관리표에는 금액으로 발생한 비용과 비율로 제시된 비용을 구분합니다. 수익률에 반영된 항목에는 표시를 해 이중 차감을 막습니다. 이렇게 정리하면 “가장 싼 상품”이라는 광고 문구보다 자신의 사용 방식에서 최종적으로 어떤 비용이 남는지 확인할 수 있습니다.
짧은 확인 문제 펼치기
가상의 펀드 공시 수익률 6%는 펀드 내부 보수 1%가 이미 반영된 값입니다. 개인의 추가 비용과 세금이 없다고 할 때 보수를 다시 빼 5%라고 계산해야 할까요?
정답과 풀이 펼치기
아닙니다. 이미 반영된 동일 보수를 다시 빼면 이중 차감입니다. 이 가정의 수익률은 6%입니다. 실제 개인 거래 비용이나 세금이 있다면 그것이 공시 수익률에 포함되었는지 별도로 확인합니다.
오늘 기억할 내용
표시 보수 외 거래·환전·계좌 비용도 본다.
이미 반영된 비용은 다시 빼지 않는다.
세후 비교는 적용 규칙과 가정을 명시한다.
관련 위키
출처와 기준일
SEC Investor.gov — How Fees and Expenses Affect Your Investment Portfolio
SEC Investor.gov — Mutual Fund and ETF Fees and Expenses
SEC Investor.gov — Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #총비용 #세후수익 #비용비교 #이중차감
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)