
— views
20화. 분배금을 쓰는 경우와 재투자하는 경우
같은 분배금을 받아도 생활비로 쓰는 사람과 다시 투자하는 사람의 자산 경로는 달라집니다. 어느 쪽이 옳은지보다 목적과 계산을 구분하는 것이 중요합니다.
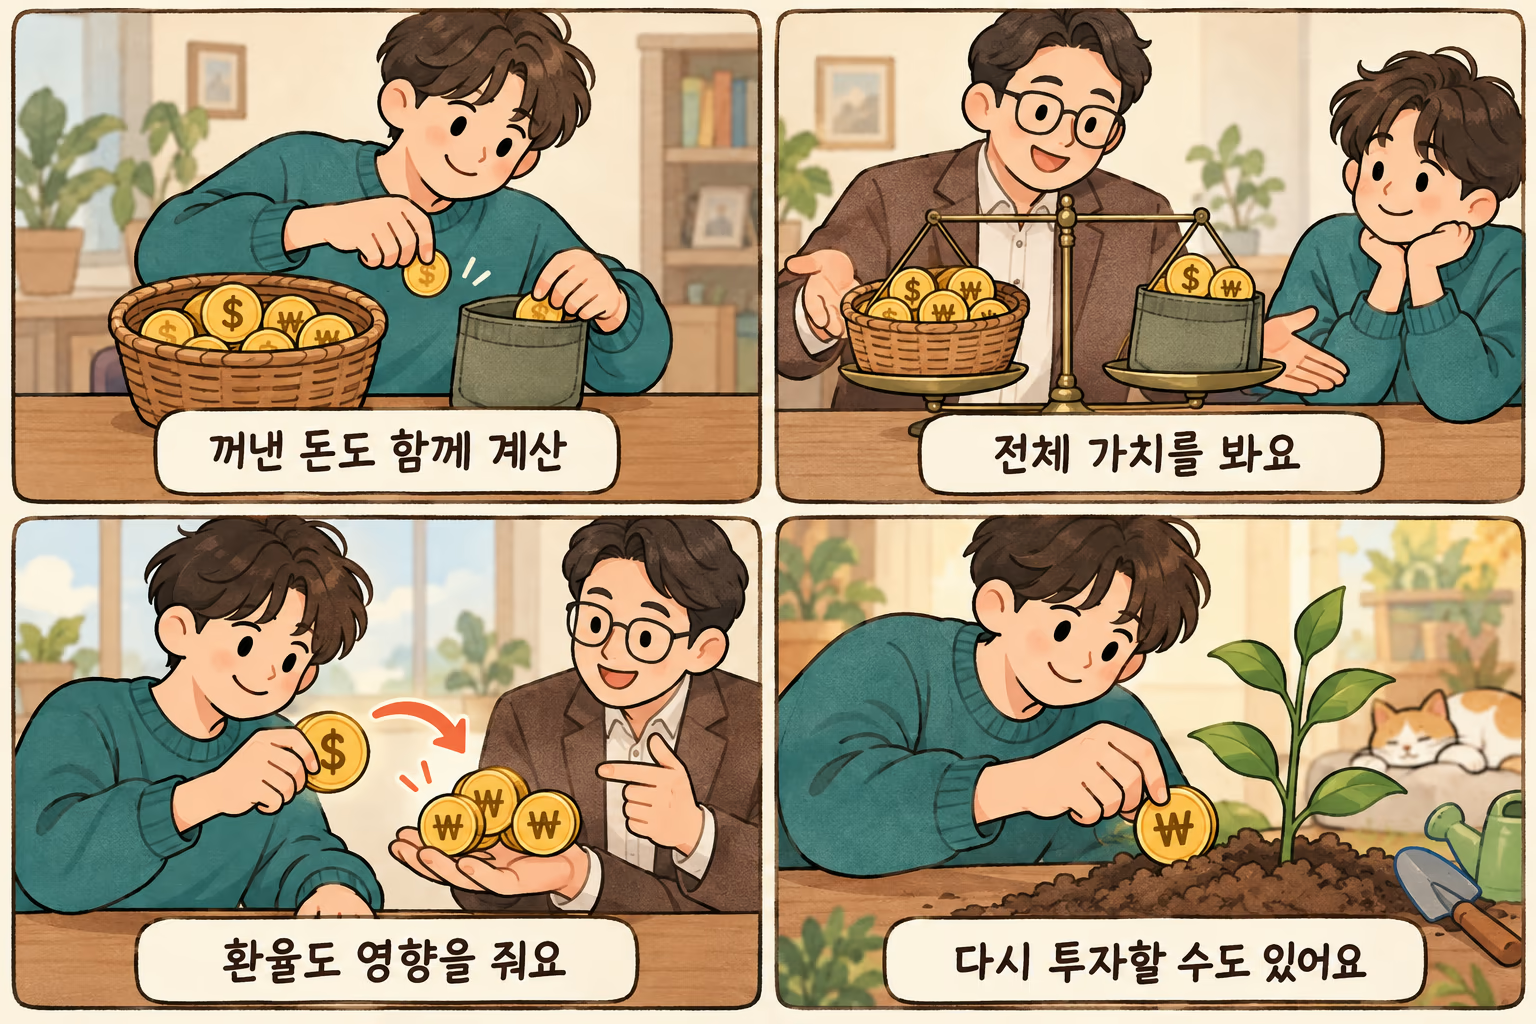
소비한 돈도 내가 받은 가치입니다
분배금을 생활비로 썼다면 투자 계좌 잔액은 적어도 그 돈을 소비에 사용한 것입니다. 잔액만 비교해 한 사람이 손해라고 결론 내리면 실제 수령액을 놓칩니다.
재투자는 받은 돈으로 자산을 다시 매수하는 행동입니다. 자동 재투자를 지원하는지, 세후 금액이 얼마인지, 소수점 거래나 수수료 조건이 어떤지는 계좌별로 다릅니다.
단순 가정으로 두 해를 비교합니다
초기 100만원, 자산 가격은 변하지 않고 매년 5% 현금 수익을 낸다고 가정합니다. 현실의 보장 수익이 아니며 세금·비용도 생략했습니다.
방법 | 첫해 말 | 둘째 해 말 |
|---|---|---|
매년 현금 사용 | 자산 100만원 + 사용한 돈 5만원 | 자산 100만원 + 누적 사용액 10만원 |
매년 전액 재투자 | 자산 105만원 | 자산 110만2,500원 |
복리는 손실에도 적용됩니다
재투자한 금액도 다음 시장 하락에 노출됩니다. 재투자가 수익률을 보장하는 장치인 것은 아닙니다. 다만 수익이 발생하는 경로에서는 다시 투자된 돈도 이후 성과에 참여합니다.
공식 총수익률 그래프는 재투자를 가정할 수 있습니다. 실제로 분배금을 꺼내 썼다면 내 계좌 잔액이 그 그래프와 달라도 계산 오류라고 볼 수 없습니다.
직접 확인해 보기
분배금을 쓴 경우와 재투자한 경우를 따로 기록해 보세요. 납입금·인출금·남은 자산을 나눠야 성과를 해석하기 쉽습니다.
오늘 기억할 내용
재투자와 현금 사용은 목적이 다르다.
재투자한 돈도 투자 위험을 부담한다.
공식 총수익률의 재투자 가정을 확인한다.
관련 위키
출처와 기준일
SEC Investor.gov — 펀드와 ETF의 특징
SEC Investor.gov — 자산배분·분산·리밸런싱 입문
문서 확인일: 2026-10-22. 상품 수치와 제도는 본문에 명시한 자료·적용 기준을 따릅니다.
Comments (0)