
— views
재무제표·기업분석 입문 28화. 미래 현금을 현재 가치로 읽기 — FCF·할인율·시나리오
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
도시락 구독회사의 미래 현금에 오늘 얼마를 지불할 수 있을까요? 할인현금흐름은 미래를 정확히 맞히는 계산기가 아닙니다. 현금의 주인, 재투자, 시간과 위험에 대한 가정을 드러내는 방법입니다.
이번 화에서 배울 것
현금흐름의 정의에 맞는 할인율을 연결한다.
재투자와 운전자본을 반영한 FCF를 계산한다.
말기 가치와 시나리오의 가정에 주의한다.
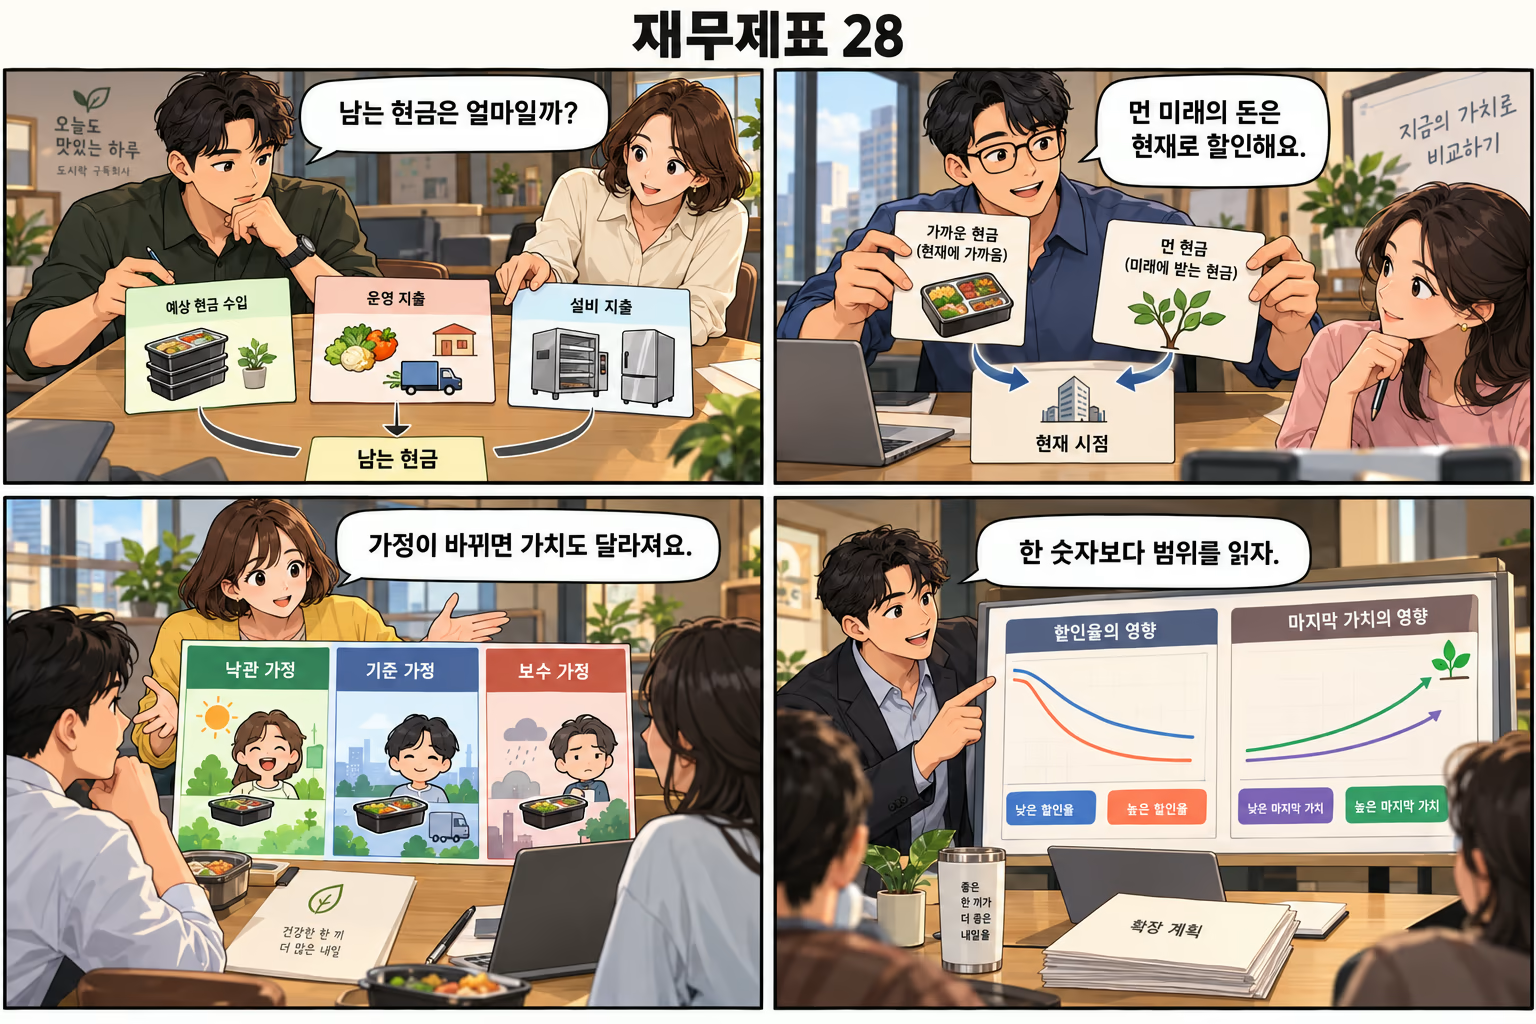
FCF라는 이름만으로 같은 숫자는 아닙니다
영업현금흐름에서 설비투자 등을 뺀 값을 잉여현금흐름 FCF라고 부르기도 하지만 정의는 기업과 분석 목적에 따라 다릅니다. 그 잔액이 모두 즉시 배당 가능한 자유로운 현금이라는 뜻도 아닙니다. 차입 상환과 다른 의무가 남을 수 있어 계산 항목과 사용 목적을 밝혀야 합니다.
가치평가에서는 기업 전체 자본 제공자 기준 FCFF와 주주 기준 FCFE를 구별합니다. FCFF는 이자 지급 전의 영업 현금 창출과 재투자를, FCFE는 주주에게 남는 현금과 순차입의 영향을 고려합니다. 공시의 CFO−설비투자 숫자가 어떤 조정 없이 두 정의 중 하나와 항상 같다고 가정하지 않습니다.
성장을 위해 다시 넣을 자원도 뺍니다
단순한 FCFF 모형은 세후 영업이익+감가상각−설비투자−영업 운전자본 증가로 생각할 수 있습니다. 여기서는 다른 비현금 항목과 투자 조정이 없다고 가정합니다. 순이익에 이자비용이 이미 반영된 경우를 같은 출발값으로 쓰지 않도록 주의합니다.
가상 세후 영업이익 40, 감가상각 10, 설비투자 25, 영업 운전자본 증가 5라면 FCFF는 20입니다. 이익을 늘리려면 설비와 재고·외상 대금에도 자금이 필요할 수 있습니다. 매출 성장률만 높이고 재투자를 그대로 두는 전망은 그 사업의 생산 능력과 결제 구조에 맞는지 검토해야 합니다.
가상 FCFF 조정 | 금액 |
|---|---|
세후 영업이익 | 40 |
감가상각 더하기 | +10 |
설비투자 빼기 | −25 |
영업 운전자본 증가 빼기 | −5 |
FCFF | 20 |
현금의 귀속과 할인율을 맞춥니다
FCFF는 통상 가중평균자본비용 WACC로, FCFE는 자기자본비용으로 할인합니다. WACC는 채권자와 주주의 요구 수익을 자본 구조 등에 맞춰 반영한 값입니다. 주주 현금을 기업 전체 할인율로 계산하거나 기업 현금을 주주 할인율로 계산하면 서로 다른 권리를 섞게 됩니다.
1년 뒤 현금 110을 연 10%로 할인한다면 현재 가치는 110÷1.1=100입니다. 2년 뒤라면 1.1의 제곱으로 나눕니다. 할인율은 시장금리를 그대로 복사한 답이 아니라 현금의 통화·위험·기간 등에 대한 추정입니다. 명목 현금에는 명목 할인율을 대응시키는 등 가정의 일관성이 필요합니다.
먼 미래를 묶는 말기 가치도 가정입니다
명시적으로 전망한 기간 이후의 현금을 말기 가치로 묶을 수 있습니다. 안정 성장 모형에서는 말기 시점 가치가 다음 기간 현금÷(할인율−장기 성장률)로 표현되며 성장률은 할인율보다 낮아야 합니다. 장기 성장에는 지속 가능한 사업 규모와 그 성장에 필요한 재투자도 함께 가정해야 합니다.
말기 가치는 전망 마지막 시점의 값이므로 오늘의 가치로 다시 할인합니다. 작은 성장률·할인율 차이에도 결과가 크게 바뀔 수 있어 말기 가치가 전체의 얼마를 차지하는지 확인합니다. 회사가 오래 존속한다고 높은 성장이 영원히 이어진다는 뜻은 아니며, 계산 결과의 큰 부분이 먼 미래 가정에 달려 있을 수 있습니다.
단일 가격보다 어떤 조건에서 달라지는지 봅니다
기준·보수·낙관 시나리오에서 매출, 마진, 재투자와 할인율을 일관되게 바꾸어 봅니다. 매출이 줄었는데 운전자본이나 투자만 낙관적으로 고정하거나 위험이 커졌는데 할인율은 그대로 두는 식의 혼합을 점검합니다. 민감도 분석은 결과가 특히 의존하는 가정을 찾는 데 도움이 됩니다.
FCFF로 계산한 영업 가치에서 주주 가치로 이동할 때에는 비영업 자산과 부채·다른 청구권을 조정하고 중복 반영을 피합니다. 그런 뒤에도 값은 가정의 결과로 남습니다. 실제 가격과 차이가 나면 확실한 매매 신호로 단정하기보다 시장과 자신의 성장·위험·현금 전망이 어디서 다른지 설명해 보세요.
짧은 확인 문제 펼치기
본문의 가상 세후 영업이익 40, 감가상각 10, 설비투자 25, 운전자본 증가 5가 1년 뒤 FCFF를 만든다고 합시다. 다른 항목이 없고 할인율이 10%라면 그 한 번의 현금흐름 현재 가치는 얼마인가요?
정답과 풀이 펼치기
FCFF는 40+10−25−5=20입니다. 1년 뒤 20의 현재 가치는 20÷1.1≈18.18입니다. 이는 그 한 번의 현금흐름 가치일 뿐 이후 현금·비영업 자산·부채 등을 포함한 전체 주주 가치가 아닙니다.
오늘 기억할 내용
FCF의 정의와 현금의 귀속 대상을 먼저 정한다.
성장에 필요한 투자·운전자본과 할인율을 일관되게 반영한다.
말기 가치와 시나리오의 가정이 결과를 좌우할 수 있다.
관련 위키
출처와 기준일
CFA Institute — Free Cash Flow Valuation
NYU Stern Aswath Damodaran — Discounted Cash Flow Valuation
NYU Stern Aswath Damodaran — Terminal Value Approaches
미국 SEC — Non-GAAP Financial Measures 해석
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #현금흐름할인 #FCFF #할인율 #말기가치
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)