
— views
재무제표·기업분석 입문 14화. 보이지 않는 자산은 어떻게 읽을까? — 개발비·영업권·손상
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
앱 개발회사는 아이디어 탐색에도 돈을 쓰고 완성할 서비스에도 돈을 씁니다. 인수한 회사의 장부에는 영업권도 있습니다. 모두 보이지 않는 가치처럼 느껴지지만 인식 조건과 이후 점검 방법은 서로 다릅니다.
이번 화에서 배울 것
연구비와 개발비 자산화의 조건을 구별한다.
무형자산과 영업권의 성격을 나눈다.
상각과 손상 검토를 사업 전망에 연결한다.
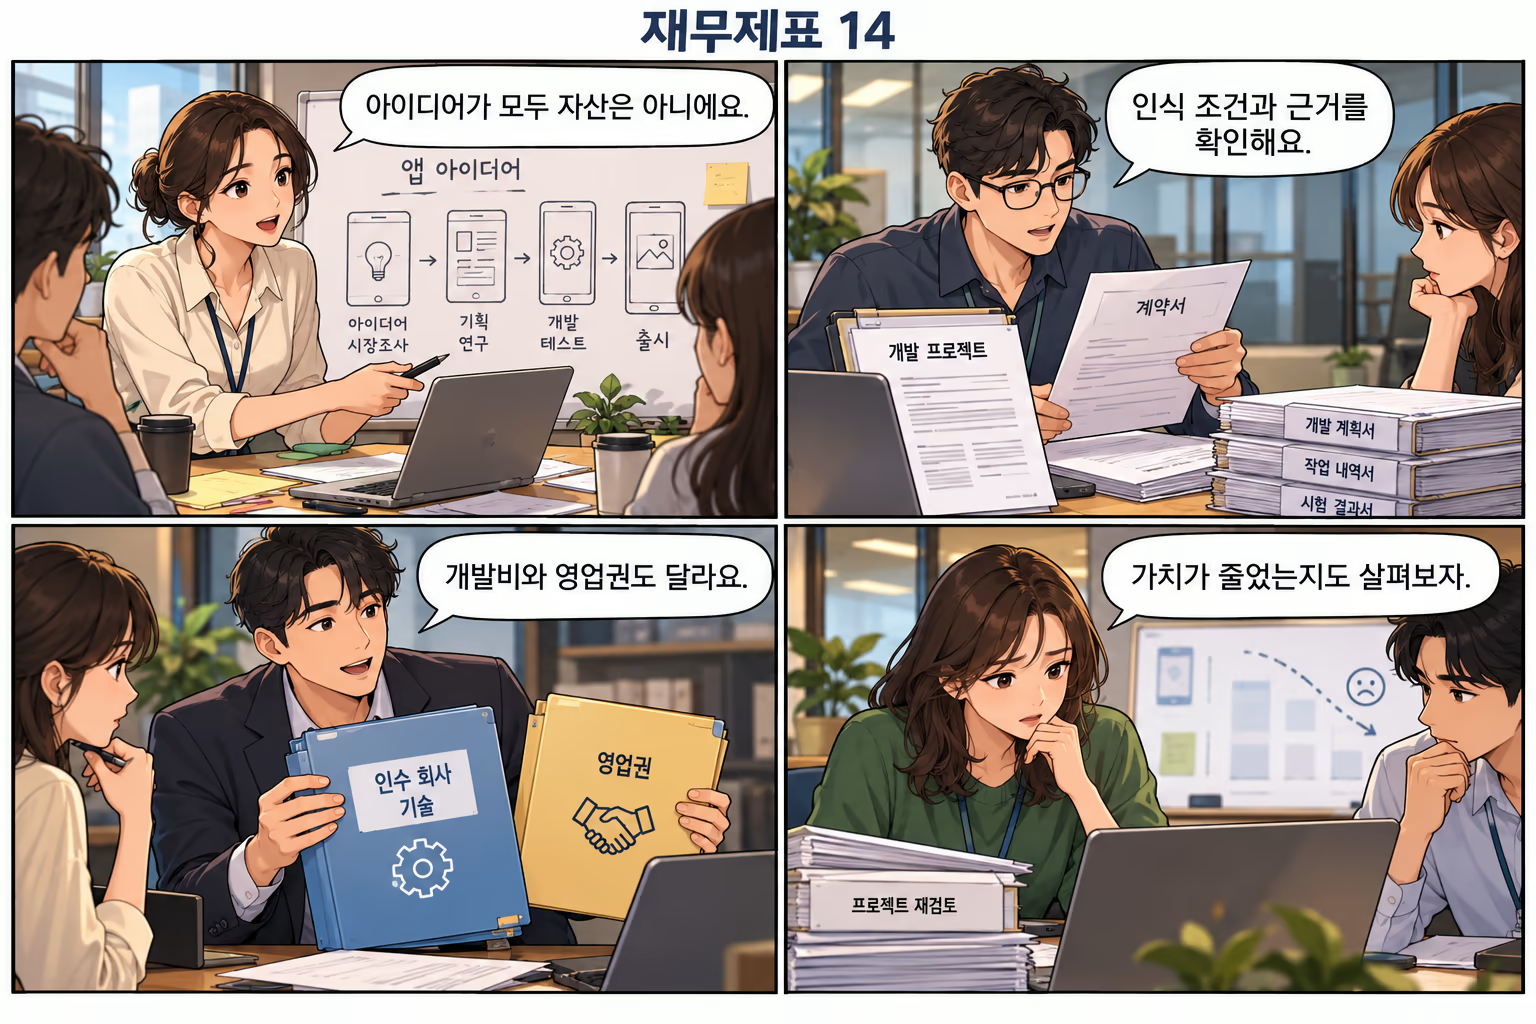
보이지 않는 가치가 모두 장부에 잡히지는 않습니다
IFRS의 무형자산은 물리적 실체 없이 식별 가능한 비화폐성 자산입니다. 분리해 거래할 수 있거나 계약·법적 권리에서 생기는지 등을 살핍니다. 소프트웨어나 특허처럼 항목의 예가 있더라도 실제 인식은 정의와 기준을 충족해야 합니다. 회사가 중요하다고 홍보하는 아이디어 모두를 자산으로 세지는 않습니다.
내부에서 만든 브랜드나 평판과 사업 인수 때 식별되는 자산은 회계처리가 다를 수 있습니다. 자산으로 인식되지 않았다는 사실이 경제적 가치가 없다는 뜻도 아닙니다. 반대로 장부에 큰 무형자산이 있다는 사실이 기술 경쟁력과 미래 수익을 보증하지 않습니다. 장부와 사업의 의미를 나누어 읽습니다.
연구와 개발의 경계에는 증거가 필요합니다
IFRS에서는 연구 단계의 지출을 비용으로 처리합니다. 개발 단계에서는 기술적 실현 가능성, 완성해 사용하거나 판매할 의도와 능력, 미래 효익, 충분한 자원, 원가의 신뢰성 있는 측정 등 요건을 충족해야 자산으로 인식합니다. 개발이라는 프로젝트 이름만 붙였다고 비용을 미룰 수 있는 것은 아닙니다.
가상 앱 회사가 탐색 연구에 20을 쓰고, 이후 인식 요건을 충족한 시점부터 개발에 30을 지출했다면 그 구분 근거를 확인합니다. 과거에 비용으로 처리한 연구비를 프로젝트 성공 뒤 임의로 자산으로 되돌리지 않습니다. 개발비가 늘면 진행 상황과 사용 가능 시점, 상각 정책을 함께 살핍니다.
영업권은 인수 거래에서 생긴 잔여 항목입니다
단순한 가상 인수에서 지급 대가 100, 취득한 식별 가능한 순자산의 공정가치가 80이고 다른 조정이 없으면 차이 20이 영업권입니다. 실제 계산에는 비지배지분과 기존 보유 지분 등 추가 요소가 들어갈 수 있습니다. 영업권을 특정 특허의 가격이나 회사가 직접 만든 명성의 장부라고 단정하지 않습니다.
IFRS에서 영업권은 정기 상각하지 않고 관련 현금창출단위에 배분해 매년 손상을 검토하며 손상 징후가 있으면 추가로 살핍니다. 인수 때 기대한 시너지나 수익이 실제로 이어지는지가 중요합니다. 인수 규모가 컸다는 사실보다 이후 현금 창출과 검토 가정이 뒷받침되는지 확인합니다.
항목 | 읽을 기준 |
|---|---|
연구 지출 | 원칙적으로 발생 시 비용 |
요건을 충족한 개발 지출 | 인식 시점 이후 자산화 여부 |
유한 내용연수 무형자산 | 사용 기간 상각과 손상 |
영업권 | 정기 상각 대신 손상 검토 |
손상은 회수 전망이 낮아졌다는 신호입니다
자산의 장부금액이 사용이나 처분을 통해 회수할 수 있는 금액을 넘으면 손상 검토가 필요합니다. 개별 자산이 독립적인 현금을 만들지 못하면 관련 자산 묶음을 기준으로 살필 수 있습니다. 영업권의 손상은 인수 기대의 변화와 연결되지만 그 원인이 경영 실패인지 외부 환경인지 별도로 분석합니다.
손상차손을 기록한 날 같은 현금이 바로 유출되는 것은 아닙니다. 그래도 과거 투자 회수 전망에 대한 중요한 정보입니다. IFRS에서 영업권 손상은 이후 환입하지 않습니다. 다른 자산은 조건에 따라 환입 가능성이 있어 같은 손상이라는 이름만으로 처리와 미래 이익을 같게 보지 않습니다.
국가와 회계정책이 다른 비교에는 주의가 필요합니다
연구개발·소프트웨어와 영업권의 회계처리는 IFRS와 US GAAP의 세부 요건 및 적용 대상에 따라 다를 수 있습니다. 이 글의 연구·개발 구분과 영업권 설명은 IFRS 기준입니다. 미국 회사와 비교할 때에는 그 회사의 주석을 확인하고 비용·자산화·상각·손상 차이를 먼저 정리합니다.
분석 메모에는 개발비 증가, 당기 비용으로 처리한 연구개발비, 상각과 손상을 함께 적습니다. 개발비 자산화로 당기 이익이 높아진 부분이 있다면 현금 투자도 함께 봅니다. 장부에 자산이 남는 동안 회사가 실제로 제품을 완성하고 고객에게 가치를 제공하고 있는지 확인해야 숫자에 사업의 의미가 붙습니다.
짧은 확인 문제 펼치기
다른 요소가 없는 가상 인수에서 대가가 150, 식별 가능한 순자산 공정가치가 120이라면 영업권은 얼마인가요? 이 금액이 다음 해 현금 수익으로 확정되나요?
정답과 풀이 펼치기
단순 계산의 영업권은 150−120=30입니다. 다음 해 현금 수익 30이 보장된다는 뜻은 아닙니다. 인수 후 사업의 현금 창출과 손상 검토 가정을 확인해야 하며, 실제 인수에는 추가 계산 요소가 있을 수 있습니다.
오늘 기억할 내용
무형의 가치와 회계상 무형자산은 같은 범위가 아니다.
개발비 자산화는 구체적인 요건과 증거를 요구한다.
영업권과 손상은 인수 뒤의 현금 전망과 함께 읽는다.
관련 위키
출처와 기준일
IFRS Foundation — IAS 38 Intangible Assets
IFRS Foundation — IAS 36 Impairment of Assets
미국 SEC Investor.gov — How to Read a 10-K/10-Q
IFRS Foundation — IFRS 3 Business Combinations
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)