
— views
선물·옵션 입문 10화. 콘탱고와 백워데이션 — 만기별 가격표를 읽다
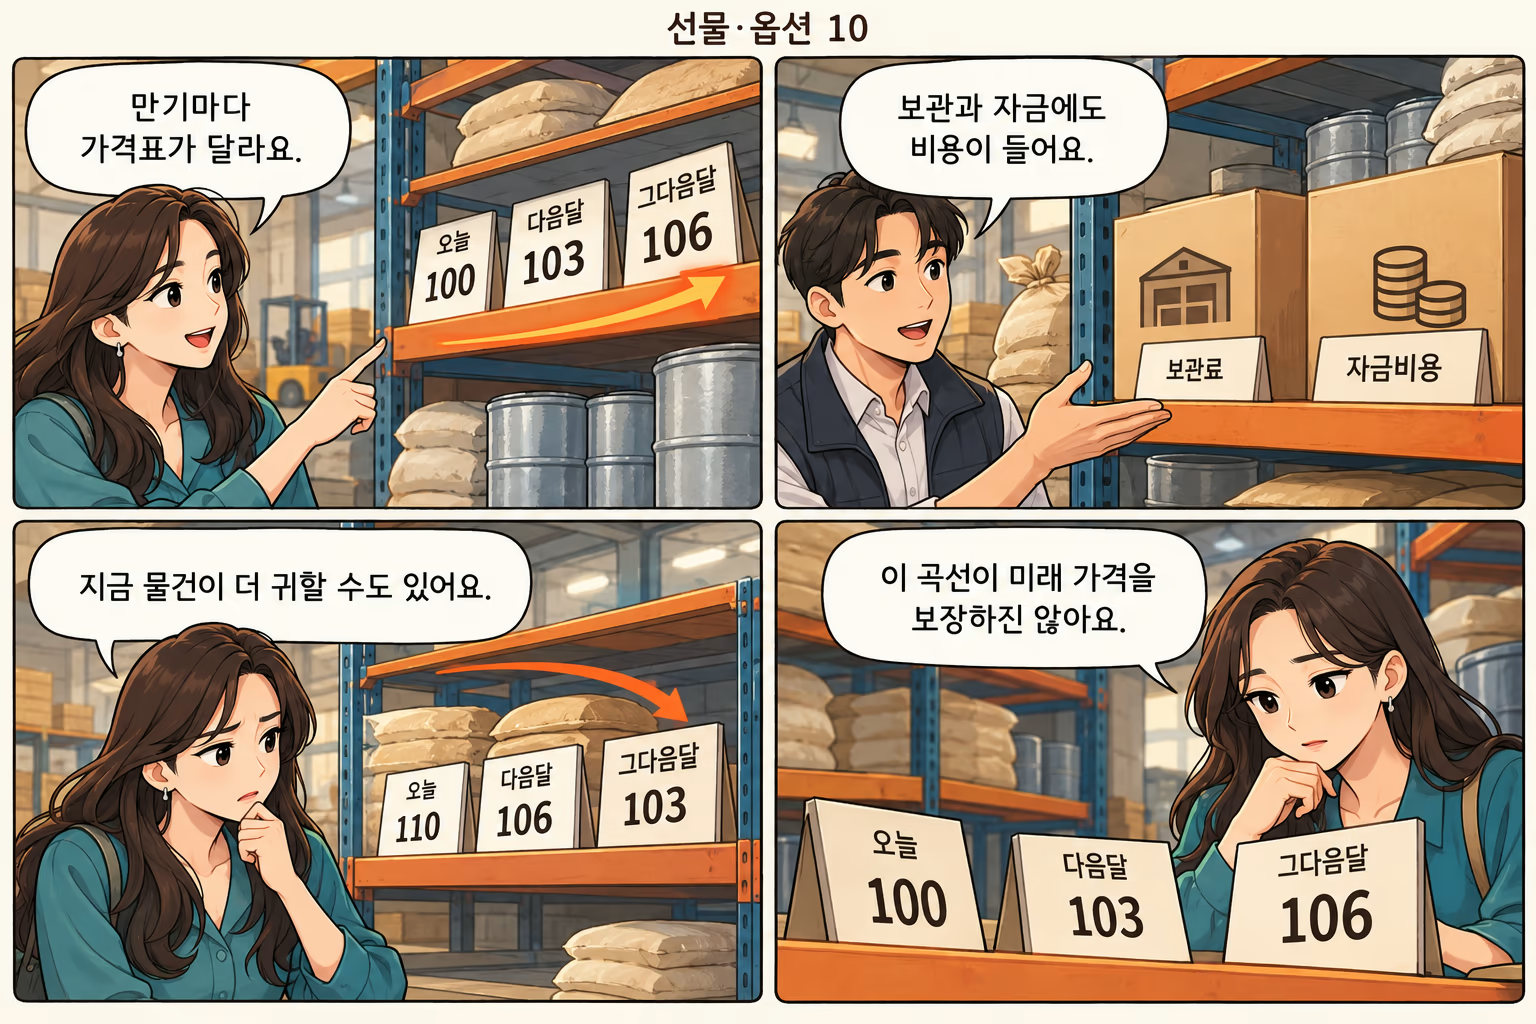
창고에 붙은 가격표가 다음 달 103, 그다음 달 106처럼 올라가기도 하고 반대로 내려가기도 합니다. 선물 곡선은 같은 날 서로 다른 만기의 계약 가격을 늘어놓은 그림입니다. 시간에 따라 한 상품이 오른 그래프와 구분하면 콘탱고·백워데이션도 훨씬 명확해집니다.
이번 화에서 배울 것
선물 곡선과 시계열 가격 그래프를 구별한다.
콘탱고·백워데이션의 가격 배열을 설명한다.
곡선 모양이 미래 현물가격이나 수익을 보장하지 않음을 이해한다.
가로축이 거래 날짜인지 만기인지부터 봅니다
지난 1년 동안 특정 상품의 가격을 이어 그린 차트는 시간에 따른 가격 변화입니다. 반면 선물 곡선은 오늘 관찰한 여러 만기의 선물가격을 만기 순서대로 나열합니다. 두 그림 모두 오른쪽으로 선이 이어지지만 가로축이 의미하는 시간이 다릅니다. 오늘의 1개월물 103과 3개월물 108은 가격이 지난 두 달 동안 5 올랐다는 뜻이 아닙니다.
선물 곡선이 위로 기울면 일반적으로 먼 만기 계약이 가까운 만기보다 비싸고, 아래로 기울면 더 쌉니다. 콘탱고·백워데이션은 선물과 현물의 관계를 설명할 때도 쓰입니다. 자료마다 비교 기준을 분명히 읽어야 하며 모든 만기가 한 방향으로 매끄럽게 기울 필요는 없습니다. 계절적 수급으로 가운데 만기만 튀거나 구간별 모양이 달라질 수 있습니다.
콘탱고에서는 먼 만기 가격이 높은 모습을 봅니다
설명용 원자재의 오늘 현물가격이 100, 1개월 선물이 103, 3개월 선물이 106이라고 합시다. 이처럼 먼 만기가 더 비싼 우상향 배열은 콘탱고의 대표적인 모습입니다. 현물을 지금 사서 보관하려면 자금과 보관 공간, 보험 등의 비용이 생길 수 있습니다. 이런 비용이 선물과 현물의 가격 관계에 영향을 줄 수 있지만 모든 차이를 한 가지 비용으로 설명할 수는 없습니다.
단순히 미래의 수요가 높을 것 같다는 기대가 있더라도 재고와 인도 조건, 자금 조달 및 보유 편익을 함께 봐야 합니다. 금융자산 선물은 원자재처럼 창고비를 내는 대신 금리와 배당 등 다른 요소가 중요할 수 있습니다. 같은 우상향 모양을 보고 모든 자산에 동일한 원인을 붙이는 것은 적절하지 않습니다. 선물 곡선은 상품의 구체적인 계약 구조와 함께 읽습니다.
가상의 만기별 가격 | 오늘 현물 | 1개월 선물 | 3개월 선물 |
|---|---|---|---|
우상향 예시 | 100 | 103 | 106 |
우하향 예시 | 110 | 106 | 103 |
해석할 질문 | 지금 가격 기준은? | 가까운 수급은? | 보유 비용·편익은? |
백워데이션에서는 지금 물건의 편익이 중요할 수 있습니다
두 번째 배열처럼 현물 110, 1개월 선물 106, 3개월 선물 103이면 지금 가까운 시점의 물건이 더 비쌉니다. 공장을 멈추지 않으려면 당장 원재료가 필요한 상황을 생각해 보세요. 재고를 직접 보유하면 얻는 편익이 있을 수 있고, 이를 편의수익이라고 설명합니다. 부족한 재고와 긴급한 수요는 이런 관계와 연결될 수 있지만 특정 모양의 원인을 단정하지는 않습니다.
백워데이션이 항상 시장 전체의 비관론을 뜻하는 것도 아닙니다. 당장의 부족과 미래 공급 회복이 동시에 반영될 수 있고, 상품의 계절성이나 인도 제약이 작용할 수도 있습니다. 같은 날의 원유와 금, 주가지수 선물 곡선이 서로 다른 모습이어도 이상한 일이 아닙니다. 기초자산마다 보유하는 데 드는 비용과 보유함으로써 얻는 이익이 다르기 때문입니다.
만기가 가까워질 때의 변화는 조건부 사례입니다
가상 선물이 오늘 106이고 현물이 100이며, 만기 때 현물이 여전히 100이라고 가정해 봅시다. 계약이 100을 기준으로 결제되면 106에 매수한 선물은 가격 하락 손실을 봅니다. 반대로 오늘 선물이 97이고 같은 조건으로 100에 결제되면 매수 손익은 양수입니다. 승수와 계약 수를 곱하기 전 가격 차이는 각각 −6과 +3입니다.
하지만 현실의 현물가격은 그대로 머물 의무가 없습니다. 첫 사례에서 만기 현물이 120이면 106 매수는 이익일 수 있고, 둘째에서 만기 현물이 80이면 97 매수는 손실입니다. 콘탱고라서 무조건 손해, 백워데이션이라서 무조건 이익이라고 말하면 이 조건을 빠뜨립니다. 곡선 모양은 현재의 가격 관계이며 미래의 전체 손익표가 아닙니다.
서로 다른 날의 곡선을 비교할 때도 축을 맞춥니다
오늘의 1개월물과 다음 달의 1개월물은 이름이 같아 보여도 실제 만기 날짜가 다를 수 있습니다. 같은 계약을 추적하는 비교인지, 매일 남은 기간을 일정하게 맞춘 비교인지 구별해야 합니다. 한 달 뒤 곡선을 겹쳐 그릴 때 실제 월물 이름과 남은 기간을 함께 적으면 이동한 계약을 같은 대상으로 오해하는 일을 줄일 수 있습니다.
또 원자재의 계절성 때문에 6월과 12월 계약 가격 차이가 단순한 기간 비용만 나타내지 않을 수 있습니다. 날씨에 따른 수요와 공급, 재고 상황은 달마다 다릅니다. 곡선의 모든 높낮이를 콘탱고 또는 백워데이션 한 단어로 설명하려 하지 않습니다. 해당 구간의 계약 명세와 수급 조건을 함께 읽는 것이 곡선을 유용하게 사용하는 방법입니다.
롤오버 수익은 가격 차이 한 줄로 끝나지 않습니다
가까운 계약을 팔고 먼 계약을 사는 행위를 반복하는 선물 전략은 현물 수익과 다른 결과를 낼 수 있습니다. 이때 롤 수익 또는 롤 효과라는 표현이 쓰이지만 지수와 상품에 따라 분해 방식이 다를 수 있습니다. 두 만기 가격 차이를 롤 순간 별도의 현금 손실로 무조건 빼고 이후 가격 변화에서도 다시 반영하면 중복 계산이 됩니다. 실제 계약별 진입·청산 손익부터 따로 적습니다.
전체 수익에는 선물가격 변화, 계약 교체 과정, 담보자금 수익, 거래 비용, 상품의 수량 조정 방식 등이 함께 관련될 수 있습니다. 이 화에서는 곡선의 모양을 읽는 것까지 익히고, ETF처럼 계속 노출을 유지하는 구조의 비교는 29화에서 연결합니다. 상품 소개의 ‘원자재 가격을 따른다’는 문구를 볼 때 현물인지 어느 월물의 선물인지 확인할 준비가 된 것입니다.
직접 확인해 보기
오늘 현물 50, 가까운 선물 52, 먼 선물 55인 곡선입니다. 55에 매수한 계약이 만기에 60으로 결제됐다면 콘탱고라는 이유로 손실이라고 할 수 있나요?
정답과 풀이 펼치기
아닙니다. 비용 전 가격 차이는 60−55=+5이며 실제 손익은 여기에 승수와 계약 수를 곱합니다. 현재 우상향 곡선이라는 사실만으로 미래 현물가격이나 매수 손익이 확정되지 않습니다.
오늘 기억할 내용
선물 곡선은 같은 날 여러 만기를 비교한 그림이다.
보유 비용과 재고의 편익 등은 곡선 모양에 관련된다.
콘탱고·백워데이션은 미래 수익의 보장이 아니다.
관련 위키
출처와 기준일
CME Group — What Is Contango and Backwardation
CME Group — Learn about Basis: Grains
CME Group — Understanding Futures Expiration & Contract Roll
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 계약 명세·결제·증거금 조건은 상품과 중개회사별 공식 안내를 확인합니다.
#선물옵션입문 #콘탱고 #백워데이션 #선물곡선 #롤오버
Comments (0)