
— views
재무제표·기업분석 입문 12화. 물건이 현금으로 돌아오기까지 — 회전일수와 현금전환주기
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
생활용품 유통회사는 물건을 받은 날, 판매한 날, 고객에게 돈을 받은 날이 다릅니다. 공급자에게 돈을 준 날짜도 따로 있습니다. 이 사이 시간을 비율로 요약한 회전일수를 배우고, 빠르면 무조건 좋은지도 함께 살펴봅니다.
이번 화에서 배울 것
매출채권·재고·매입채무 회전일수의 분모를 맞춘다.
현금전환주기를 계산한다.
평균 잔액·계절성과 비교 한계를 설명한다.
잔액을 기간의 활동과 연결합니다
매출채권은 특정 시점의 잔액이고 매출은 일정 기간의 흐름입니다. 회전일수는 평균 잔액을 관련 기간의 활동 금액으로 나눈 뒤 그 기간의 일수를 곱해 계산합니다. 올해 매출에 지난해 말 한 번의 잔액만 붙이는 것보다 평균을 사용하면 기간의 자금 사용을 더 가까이 볼 수 있습니다.
이 글은 1년을 365일로 두고 기초·기말의 단순 평균을 사용합니다. 계절성이 크거나 빠르게 성장하는 회사는 월별·분기별 평균이 더 적절할 수 있습니다. 다른 분석에서 360일을 사용하거나 기말 잔액만 쓰면 결과가 달라지므로 숫자를 비교하기 전에 일수와 평균 방식부터 맞춥니다.
매출채권과 재고는 서로 다른 분모를 씁니다
매출채권 회수일수는 평균 매출채권÷외상 매출×365로 볼 수 있습니다. 현금 판매가 섞인 총매출을 대신 쓰면 근사치라는 점을 밝힙니다. 가상 외상 매출 3,650과 평균 채권 300이면 회수일수는 30일입니다. 이는 모든 고객이 정확히 30일에 지급했다는 개별 계약 기록은 아닙니다.
재고 보유일수는 평균 재고÷매출원가×365로 계산합니다. 재고는 원가로 기록되므로 판매가격인 매출액 대신 원가와 대응시키는 것입니다. 가상 매출원가 2,190, 평균 재고 360이면 60일입니다. 품목별 속도가 다르므로 전체 평균 뒤에 오래된 재고가 있는지도 별도로 확인합니다.
매입채무는 구매액과 대응시킵니다
매입채무 지급일수는 평균 영업 매입채무÷관련 구매액×365로 계산하는 것이 원칙적인 대응입니다. 구매액을 구하기 어려워 매출원가로 근사하는 분석도 있지만 재고 변화 등이 크면 차이가 커질 수 있습니다. 서로 다른 분모로 만든 수치를 같은 기준의 결과인 것처럼 비교하지 않습니다.
가상 구매액 2,190과 평균 매입채무 180이면 지급일수는 30일입니다. 납품받은 뒤 대금을 지급하기까지의 자금 조달 효과를 요약합니다. 다만 매입채무에 설비 구입 채무나 성격이 다른 의무가 섞여 있다면 분자에서도 분석 목적에 맞는 항목을 골라야 합니다.
가상 연간 자료·동일 금액 단위 | 계산 | 일수 |
|---|---|---|
채권 300 / 외상 매출 3,650 | 300÷3,650×365 | 30일 |
재고 360 / 매출원가 2,190 | 360÷2,190×365 | 60일 |
채무 180 / 구매액 2,190 | 180÷2,190×365 | 30일 |
현금전환주기 | 60+30−30 | 60일 |
현금전환주기는 지급과 회수 사이를 요약합니다
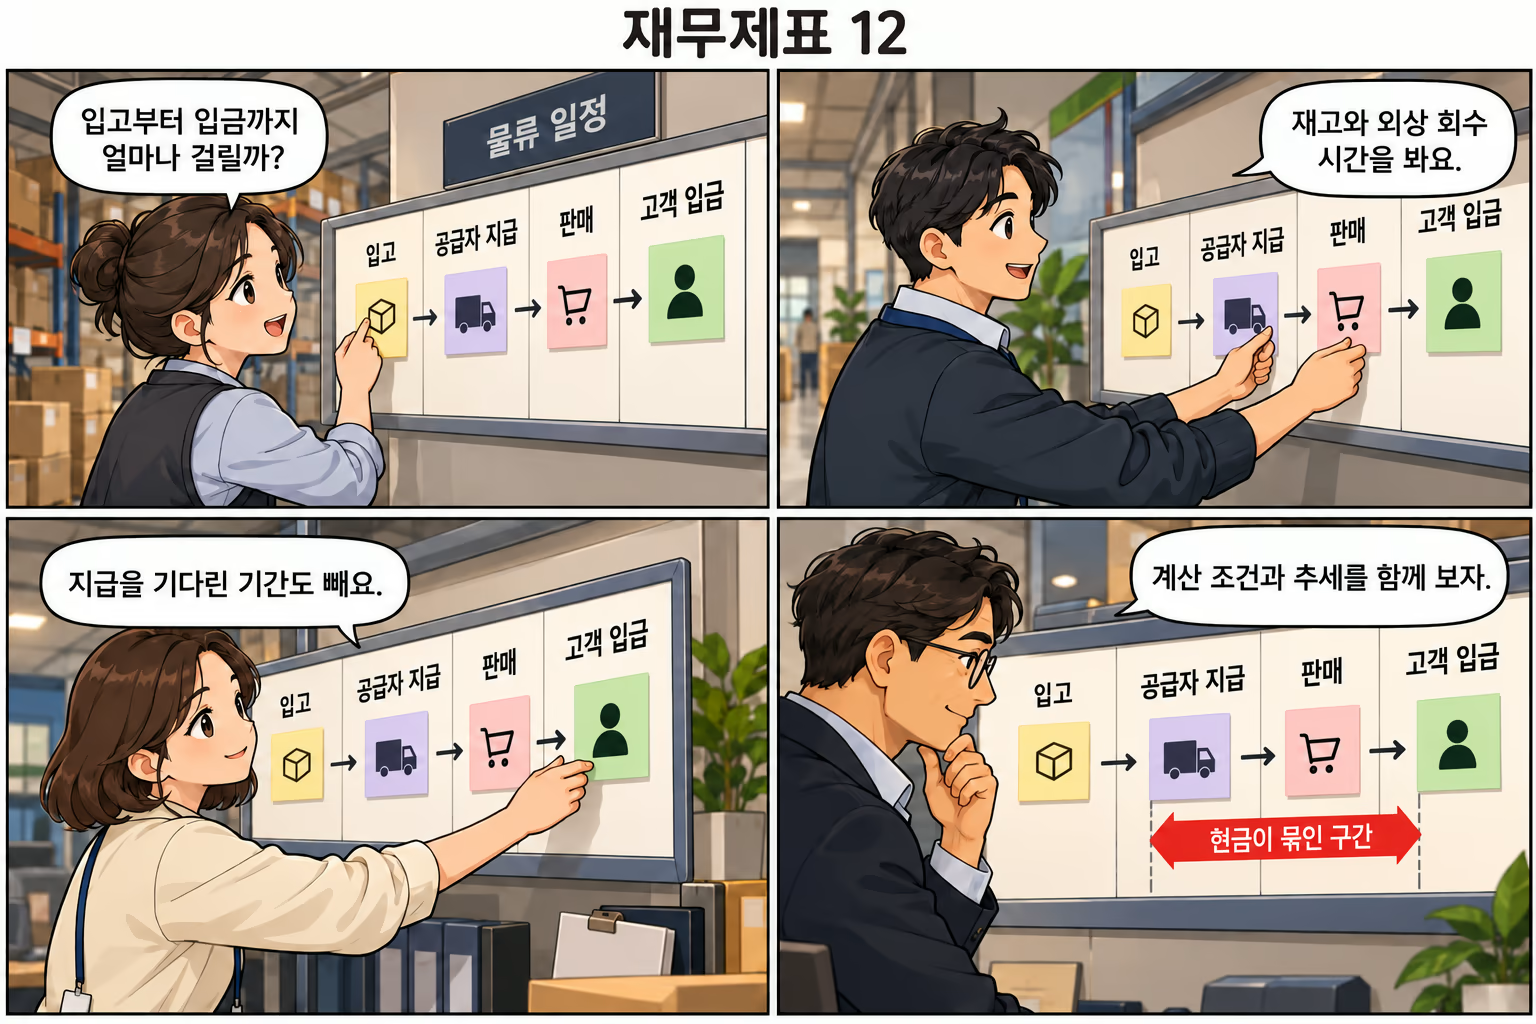
현금전환주기는 재고 보유일수+채권 회수일수−채무 지급일수입니다. 위 사례는 60+30−30=60일입니다. 물건이 재고에 머물고 판매 뒤 입금을 기다리는 시간에서 공급자에게 지급을 기다린 시간을 빼, 운영 자금이 먼저 나가 있는 기간을 단순화한 것입니다.
고객에게 빨리 받고 공급자에게 나중에 지급하는 사업은 이 값이 음수일 수 있습니다. 그렇다고 무조건 위험이 없거나 수익성이 높다는 뜻은 아닙니다. 반품·선수 서비스 의무·공급 조건 변경에 취약할 수 있습니다. 재고가 거의 없는 서비스업 등에는 이 공식을 중심 지표로 삼기 어려울 수도 있습니다.
단축된 원인도 좋은지 확인합니다
회수일수가 짧아졌다면 수금 개선일 수도 있지만 외상 매출 비중이나 채권 매각이 바뀐 결과일 수도 있습니다. 지급일수가 길어진 것은 협상력이 좋아진 경우와 연체가 늘어난 경우를 구별해야 합니다. 세 구성 요소를 함께 제시하면 합계가 같은 두 회사의 서로 다른 운영 방식을 볼 수 있습니다.
기간과 사업 범위가 같은지 확인한 뒤 여러 해의 흐름을 비교합니다. 인수로 재고가 늘거나 결산월이 성수기에 걸리면 한 해 숫자가 크게 흔들릴 수 있습니다. 현금전환주기는 정확한 하루별 자금표를 대신하는 값이 아니라, 어느 단계에서 현금이 오래 묶이는지 추가 질문을 만드는 도구입니다.
짧은 확인 문제 펼치기
가상 회사의 재고 보유일수는 50일, 채권 회수일수는 40일, 채무 지급일수는 35일입니다. 회수일수만 30일로 줄었다면 현금전환주기는 얼마나 바뀌나요?
정답과 풀이 펼치기
처음은 50+40−35=55일, 이후는 50+30−35=45일로 10일 단축됩니다. 다른 조건이 같다면 자금이 묶이는 기간이 줄어드는 방향입니다. 실제 회수 개선인지 고객 구성이나 채권 거래 변화인지는 추가로 확인합니다.
오늘 기억할 내용
잔액과 관련 흐름의 범위를 맞춰 회전일수를 계산한다.
현금전환주기는 재고+회수−지급 일수다.
짧아진 결과뿐 아니라 원인과 사업 특성을 확인한다.
관련 위키
출처와 기준일
CFA Institute — Financial Ratio List
CFA Institute — Working Capital and Liquidity
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #현금전환주기 #회전일수 #운전자본 #유동성
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)