
— views
채권입문 15화. 회사에 돈을 빌려줘도 괜찮을까? — 신용등급·투자등급·하이일드
이전 화: 채권입문 14화. 개인투자용 국채는 일반 국고채와 무엇이 다를까?
친구에게 돈을 빌려줄 때는 약속한 이자보다 먼저 갚을 수 있는지를 생각합니다. 회사채도 같습니다. 신용등급은 이 판단을 돕는 자료이지만, 정답을 보장하는 성적표는 아닙니다. 등급의 뜻과 빈칸을 함께 읽어봅니다.
이번 화에서 배울 것
신용등급이 평가하는 대상과 한계를 이해한다.
투자등급과 하이일드의 경계를 읽는다.
기업의 상환 능력을 현금흐름과 채권 조건으로 확인한다.
회사채의 핵심 질문은 갚을 돈이 있느냐입니다
한 빵집 회사가 새 공장을 짓기 위해 채권을 발행했다고 가정해봅시다. 투자자는 공장의 공동 주인이 되는 대신 정해진 원리금을 받을 권리를 갖습니다. 사업이 잘돼도 고정 이자가 마음대로 늘지 않지만, 사업이 어려워지면 약속을 못 지킬 위험은 생깁니다.
장부의 이익과 실제 현금은 다를 수 있습니다. 물건을 팔아 매출이 늘었어도 대금을 아직 못 받았다면 오늘 이자를 낼 현금은 부족할 수 있습니다. 따라서 영업에서 현금이 들어오는지, 이자와 만기 도래 채무를 감당할 수 있는지, 새 차입에 얼마나 의존하는지를 함께 살펴봅니다.
같은 회사의 채권도 담보와 상환 순위에 따라 위험이 다를 수 있습니다. 회사가 어려워졌을 때 담보권자·선순위채권자·후순위채권자의 위치가 같지는 않습니다. “주주보다 먼저 받는다”는 일반 설명이 투자한 금액 전부를 돌려받는다는 뜻은 아닙니다.
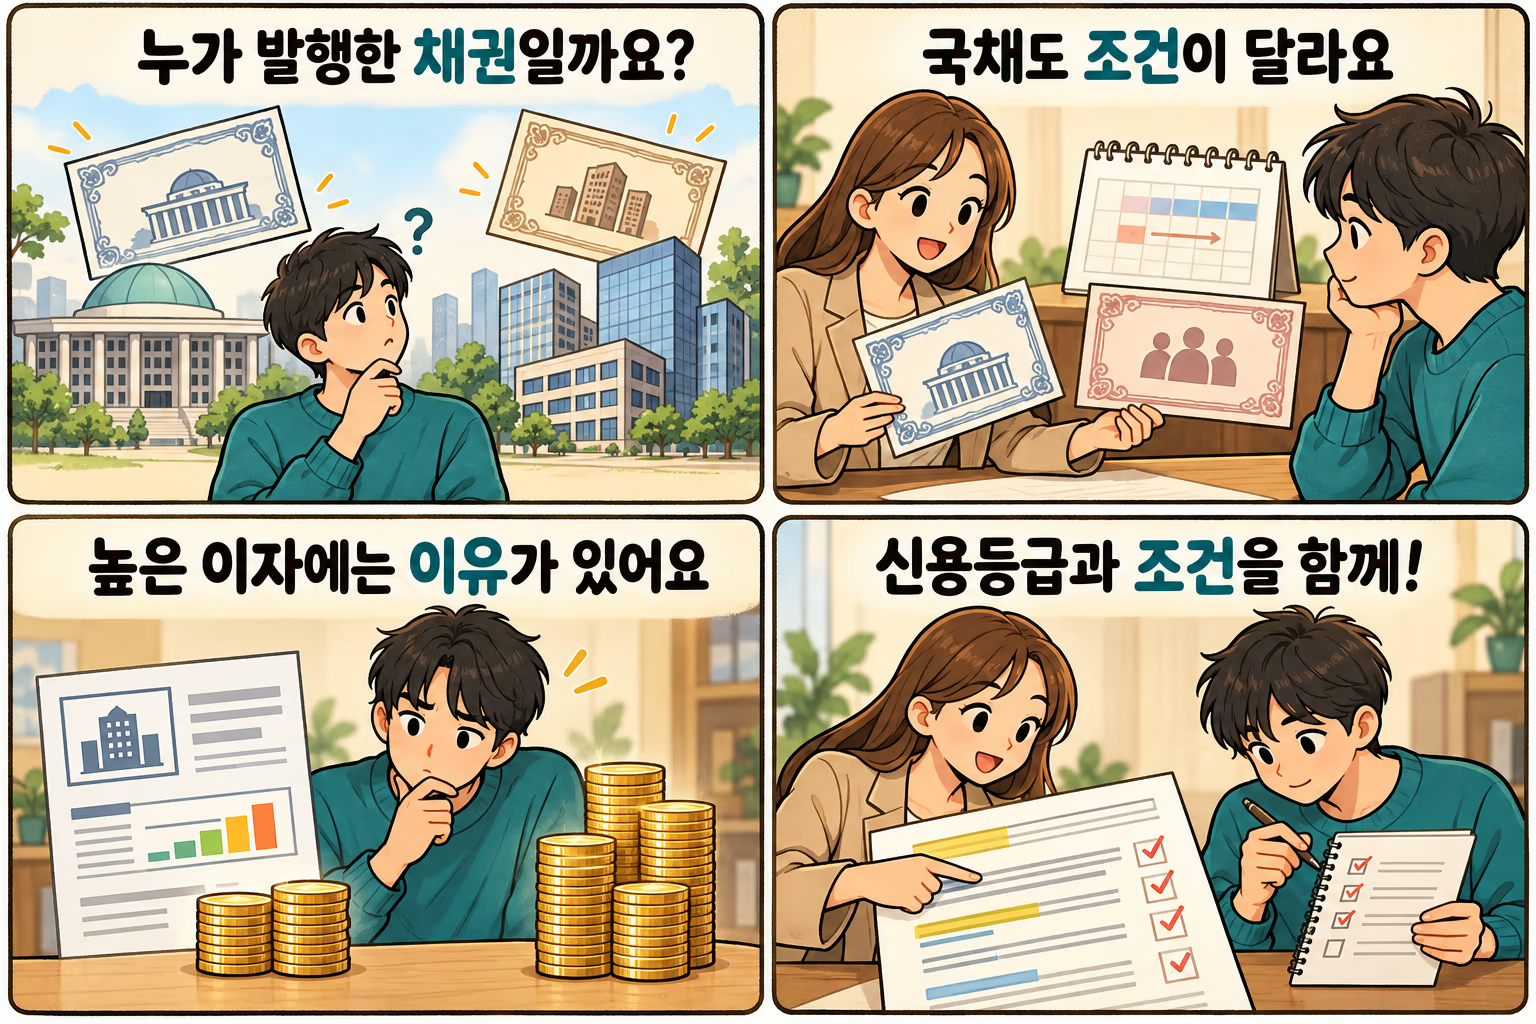
신용등급은 상환 능력에 관한 의견입니다
신용평가회사는 재무상태, 사업 전망, 상환 이력 등을 분석해 신용위험에 대한 의견을 등급으로 나타냅니다. 채권 자체의 등급인지 발행자 등급인지, 평가일과 전망은 무엇인지도 확인합니다. 기업에 변화가 생기면 등급이 조정될 수 있고 시장가격이 등급 발표보다 먼저 움직일 수도 있습니다.
국제 장기등급에서 S&P·Fitch의 BBB- 이상, Moody’s의 Baa3 이상을 통상 투자등급으로 분류합니다. 그 아래는 투기등급 또는 하이일드로 부릅니다. 평가회사별 표기 체계와 국내 등급의 의미는 직접 대조해야 합니다. 같은 알파벳이 모든 나라와 회사에서 완전히 같은 위험을 뜻한다고 볼 수는 없습니다.
구분 | 등급 표기의 예 | 읽을 때의 핵심 |
|---|---|---|
투자등급 | S&P·Fitch BBB- 이상 / Moody’s Baa3 이상 | 상환 능력이 상대적으로 양호하다는 평가, 손실 면제 아님 |
하이일드 | S&P·Fitch BB+ 이하 / Moody’s Ba1 이하 | 더 높은 신용위험을 부담하는 범주 |
등급 전망·관찰 대상 | 긍정적·안정적·부정적 등 | 향후 등급 방향에 관한 부가 정보 |
무등급 | 평가등급 없음 | 좋다·나쁘다를 자동 판정할 수 없음 |
높은 약속과 실제 결과를 구별합니다
가상의 회사채에 100만 원을 투자하고 1년 뒤 이자 8만 원과 액면 100만 원을 받기로 했다고 합시다. 정상 지급되면 세금·비용을 제외한 수익은 8만 원입니다. 그러나 만기에 채무조정으로 이자는 받지 못하고 원금의 60%만 회수했다면 최종 회수액은 60만 원, 손실은 40만 원입니다.
이 예시는 부도 확률이나 평균 회수율을 제시하는 것이 아닙니다. 높은 표시 수익률을 실제 받을 수 있는 확정수익으로 착각하지 않기 위한 가상 상황입니다. 손실이 한 번 발생하면 그 전까지 받은 몇 번의 이자를 넘을 수도 있습니다.
하이일드 채권이 반드시 부도난다는 뜻도 아닙니다. 중요한 것은 추가 이자가 어떤 위험을 맡는 대가인지 이해하는 것입니다. 시장 불안 때 신용스프레드가 커지면 부도가 발생하지 않은 채권도 가격이 크게 움직일 수 있습니다.
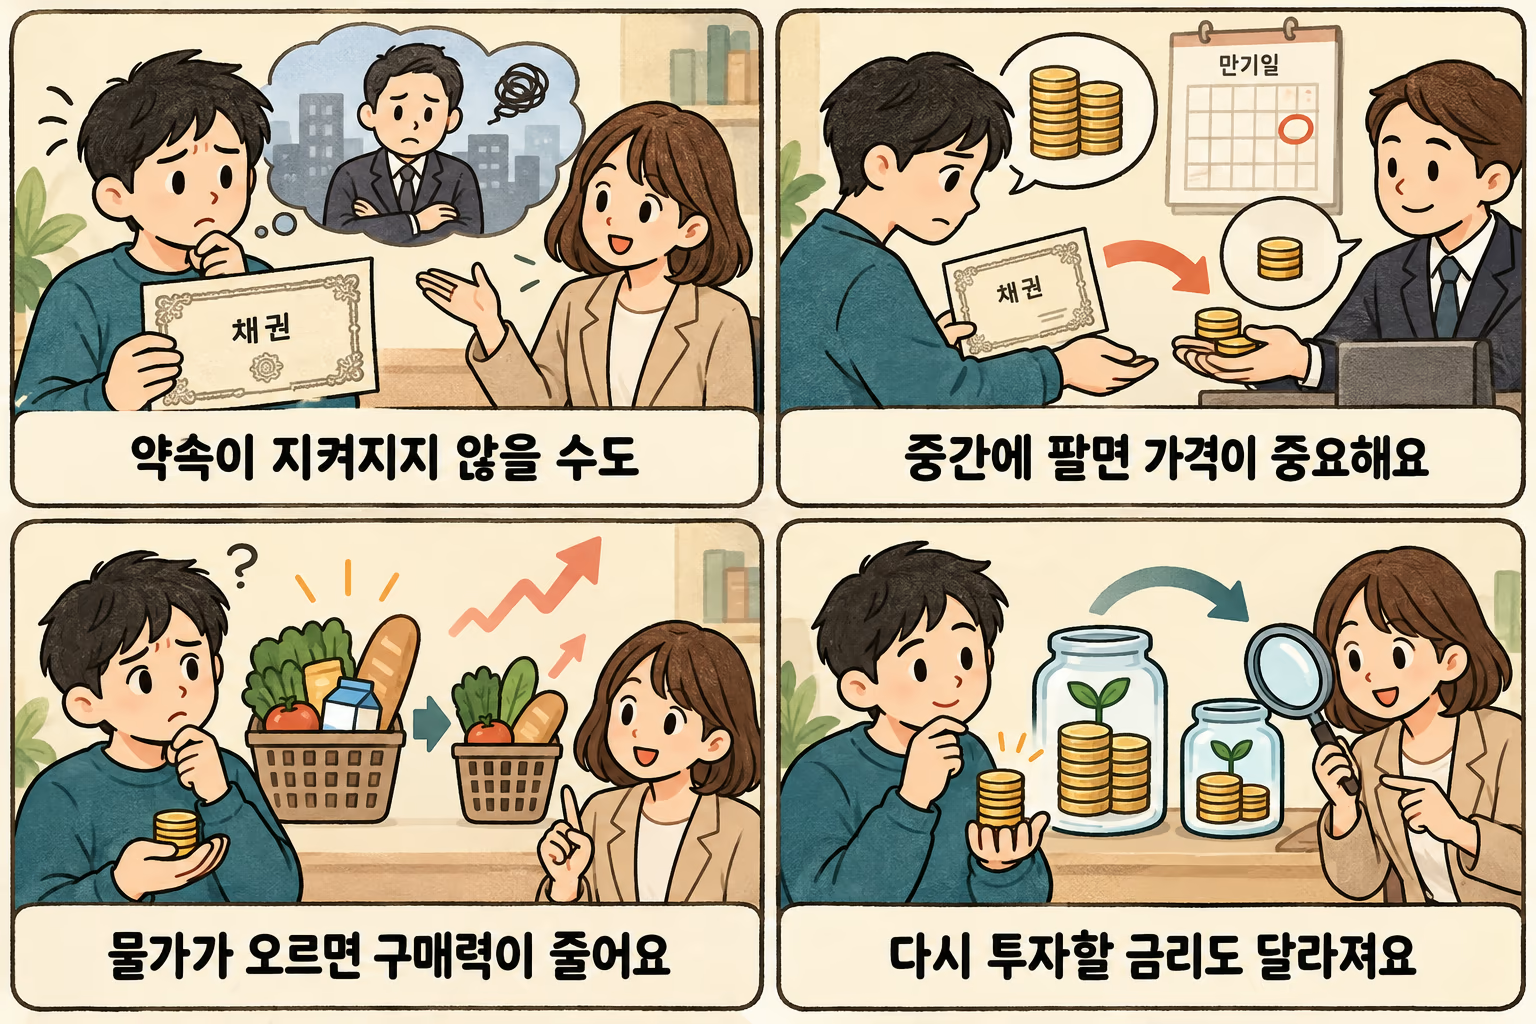
등급을 읽은 다음에는 세 줄을 더 확인합니다
첫째는 최신 자료입니다. 오래된 투자설명서의 등급만 보지 않고 최근 평가 보고서와 재무 공시를 함께 봅니다. 둘째는 현금 일정입니다. 현금 보유액, 영업현금흐름, 가까운 만기의 채무를 나란히 놓습니다. 셋째는 종목 조건입니다. 담보, 선후순위, 조기상환 및 손실흡수 조항을 확인합니다.
예를 들어 A기업의 총부채가 B기업보다 작다고 해서 곧바로 더 안전하다고 단정할 수 없습니다. 벌어들이는 돈의 규모와 안정성, 곧 갚아야 할 금액, 확보된 자금 경로가 다르기 때문입니다. 숫자 하나보다 여러 자료가 서로 일치하는지 보는 습관이 필요합니다.
직접 분석하기 어렵다는 이유로 이름을 여러 개 나누어 사면 모든 문제가 사라지는 것도 아닙니다. 같은 업종이나 같은 경기 위험에 노출된 기업들은 함께 어려워질 수 있습니다. 분산은 개별 위험을 줄이는 방법이며 신용위험 자체를 없애는 보증이 아닙니다.
직접 확인해 보기
두 회사채에 각각 “A등급, 선순위”와 “BBB등급, 후순위”라고 적혀 있습니다. 등급과 금리만으로 매수를 결정하기 전에 무엇을 더 확인해야 할까요?
정답과 풀이 펼치기
평가기관·평가일·전망, 발행자의 현금흐름과 차환 부담, 후순위의 구체적인 상환·손실 조건을 확인합니다. 같은 기관의 동일 척도인지도 봅니다. 어느 채권이 반드시 좋다는 결론은 이 정보만으로 낼 수 없습니다.
오늘 기억할 내용
신용등급은 상환 위험에 대한 의견이며 지급 보증이 아니다.
하이일드는 높은 실제 수익의 보장이 아니라 위험 구분이다.
등급·현금흐름·채권 조건을 함께 읽는다.
관련 위키
출처와 기준일
SEC Investor.gov: The ABCs of Credit Ratings
FINRA: What to Know Before Saying Hi to High-Yield Bonds
문서 확인일: 2026-10-27. 숫자 예시는 별도 표시가 없으면 학습을 위한 가상 사례입니다. 제도·과세·상품 조건은 각 공식 자료와 적용 시점을 확인합니다.
다음 화: 채권입문 16화. 어떤 채권은 왜 이자를 더 많이 줄까? — 신용스프레드와 위험의 대가
Comments (0)