
— views
재무제표·기업분석 입문 23화. 누구와 거래했는지도 숫자다 — 특수관계자와 지배구조
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
장비회사의 주요 부품 공급사가 경영진 가족과 관련되어 있습니다. 이것만으로 거래가 나쁘다고 말할 수 있을까요? 특수관계자 주석은 단정적인 결론보다 가격·조건·잔액·보증에 대한 구체적인 질문을 만드는 자료입니다.
이번 화에서 배울 것
특수관계자 공시의 목적을 이해한다.
거래액·기말 잔액·보증 한도를 구별한다.
이해관계와 조건을 확인하되 근거 없이 잘못을 단정하지 않는다.
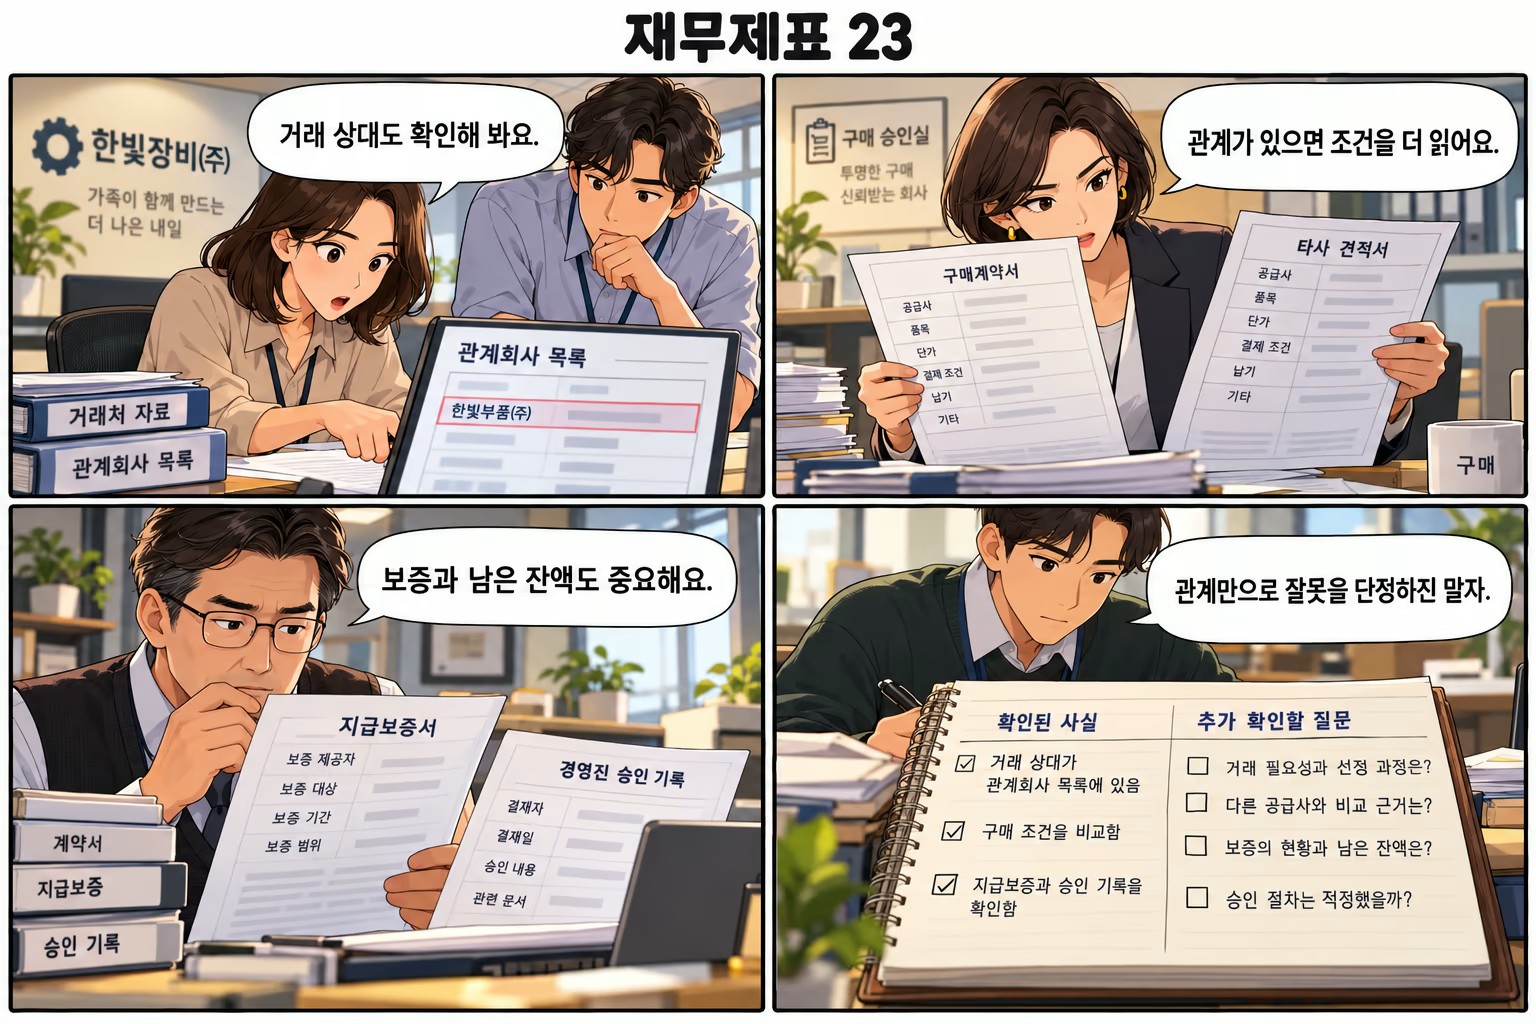
관련된 상대와의 거래는 조건을 더 살펴봅니다
특수관계자에는 모회사·자회사·관계기업 등과 주요 경영진, 지배나 유의적인 영향력 등을 가진 사람과 관련된 주체가 포함될 수 있습니다. 단순히 아는 사람이나 오랫동안 거래한 상대라는 이유만으로 모두 같은 범주가 되지는 않습니다. 실제 관계는 IAS 24와 회사의 주석을 통해 확인합니다.
관계가 있으면 가격과 자금 이동이 독립된 당사자 사이의 거래와 다를 가능성이 있어 공시가 중요합니다. 그러나 관련 회사끼리 거래했다는 사실 자체가 부당하다는 뜻은 아닙니다. 기술과 공급망의 효율 때문에 정상적인 거래가 이루어질 수도 있으므로 구체적인 조건과 승인 절차를 살핍니다.
가격만이 아니라 결제와 보증까지 비교합니다
가상 공급자 A는 부품을 100에 팔고 90일 뒤 대금을 받으며, 독립 공급자 B는 95에 팔고 30일 뒤 받는다고 합시다. 가격만 보면 B가 낮지만 품질·납기·결제 조건까지 같지는 않습니다. 관계회사 가격이 높거나 낮다는 한 사실만으로 부당성을 판단하지 않고 전체 조건의 차이를 확인합니다.
상품 거래뿐 아니라 대여금, 이자, 서비스 제공, 자산 이전과 보증도 중요합니다. 무상 거래여도 자원이나 의무가 이동할 수 있습니다. 어떤 상대에게 어떤 조건으로 자원이 제공됐는지 정리하면 매출·현금·위험이 특정 관계에 집중되는지 볼 수 있습니다. 대가가 없다고 경제적 영향도 없는 것은 아닙니다.
기간 거래액과 기말 잔액은 다른 정보입니다
연간 특수관계자 매출 80과 기말 매출채권 30은 같은 숫자의 다른 표현이 아닙니다. 매출은 기간 동안의 거래이고 채권은 보고일에 아직 받을 돈입니다. 회수 조건과 연체, 손실충당금 등을 보아야 판매가 현금으로 연결됐는지 평가할 수 있습니다. 관계회사라는 이유로 회수가 자동 보장되지는 않습니다.
지급보증 한도 역시 실제 당장 지급할 확정 부채와 다를 수 있습니다. 보증 대상, 기간, 발동 조건, 이미 인식한 관련 의무와 주석 내용을 함께 확인합니다. 여러 금액을 아무 구분 없이 합쳐 확정 손실이라고 부르면 위험을 설명하는 대신 잘못된 숫자를 만들 수 있습니다.
가상 공시 항목 | 뜻 |
|---|---|
연간 관계회사 매출 80 | 기간의 거래 규모 |
기말 관계회사 채권 30 | 보고일에 남은 회수 대상 |
지급보증 한도 50 | 계약 범위와 발동 조건을 확인할 잠재 의무 |
경영진 보수 | 기간·대상·구성별 보상 정보 |
연결에서 사라져도 법인별 의무는 읽습니다
연결 내부거래는 연결 재무제표에서 제거되지만 각 법인 사이의 채권·차입과 실제 현금 이동에 관한 질문은 남습니다. 어떤 법인이 자금을 보유하고 어떤 법인이 갚아야 하는지, 제한 조건이 있는지 확인합니다. 그룹 전체의 현금만으로 특정 법인의 상환 능력을 판단하기 어려운 경우가 있습니다.
별도 재무제표와 관련 주석은 모회사와 자회사 사이의 거래를 이해하는 데 도움이 됩니다. 연결 밖 관계기업이나 주요 경영진 관련 거래는 또 다른 범위입니다. 공시의 상대 목록과 연결 범위를 같이 표시하면 내부거래 제거라는 말 때문에 모든 이해관계가 없어졌다고 생각하는 실수를 줄일 수 있습니다.
지배구조는 판단과 자원 배분의 과정입니다
이사회와 감사기구, 경영진의 보상, 큰 주주의 권리 구조는 회사가 어떤 결정을 어떻게 내리는지 이해하는 자료입니다. 분석에서는 명칭만 확인하기보다 중요한 거래의 의사결정과 이해관계 관리가 어떻게 설명되어 있는지 봅니다. 재무 수치는 그 결정이 회사 자원에 미친 결과와 연결됩니다.
메모를 “관계가 있으니 문제”로 끝내지 말고 조건·잔액·승인·회수 등 확인할 질문으로 바꾸어 보세요. 공시가 충분하지 않으면 모르는 부분을 남깁니다. 특정 회사나 개인의 부정을 추측하기보다 증거와 미확인점을 구분하는 것이 재무분석의 신뢰성을 높입니다.
짧은 확인 문제 펼치기
가상 주석에 관계회사 채권 40과 지급보증 한도 50이 있습니다. 이를 더해 “확정 손실 90”이라고 써도 되나요? 필요한 확인을 한 가지 제시해 보세요.
정답과 풀이 펼치기
그렇게 쓸 수 없습니다. 채권은 회수할 자산이고 보증 한도는 조건부 계약 범위로, 두 금액이 모두 확정 손실이라는 뜻이 아닙니다. 예를 들어 채권의 연체·회수 전망이나 보증 발동 조건과 관련 의무 인식 여부를 확인해야 합니다.
오늘 기억할 내용
관계가 있다는 사실과 거래의 적정성 판단은 다르다.
거래액·잔액·보증 한도를 나누어 읽는다.
이해관계는 조건과 실제 자원 이동으로 확인한다.
관련 위키
출처와 기준일
IFRS Foundation — IAS 24 Related Party Disclosures
IFRS Foundation — IFRS 10 Consolidated Financial Statements
IFRS Foundation — IFRS 7 Financial Instruments Disclosures
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #특수관계자 #지배구조 #지급보증 #주석
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)