
— views
자산배분·투자관리 입문 6화. 비상자금은 누구에게 얼마나 필요할까? — 소득의 흔들림
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
예상하지 못한 수리비나 소득 중단은 투자 계획 밖에서 찾아옵니다. 비상자금은 이런 때 장기 투자 자산을 급히 처분해야 하는 압박을 줄이는 자금입니다. 모두에게 같은 개월 수를 적용하기보다, 자기 소득과 필수 지출부터 살펴봅니다.
이번 화에서 배울 것
비상자금과 예정 지출 자금을 구분한다.
소득 중단 시 자금 부족을 계산한다.
접근성과 사용 후 보충 계획을 확인한다.
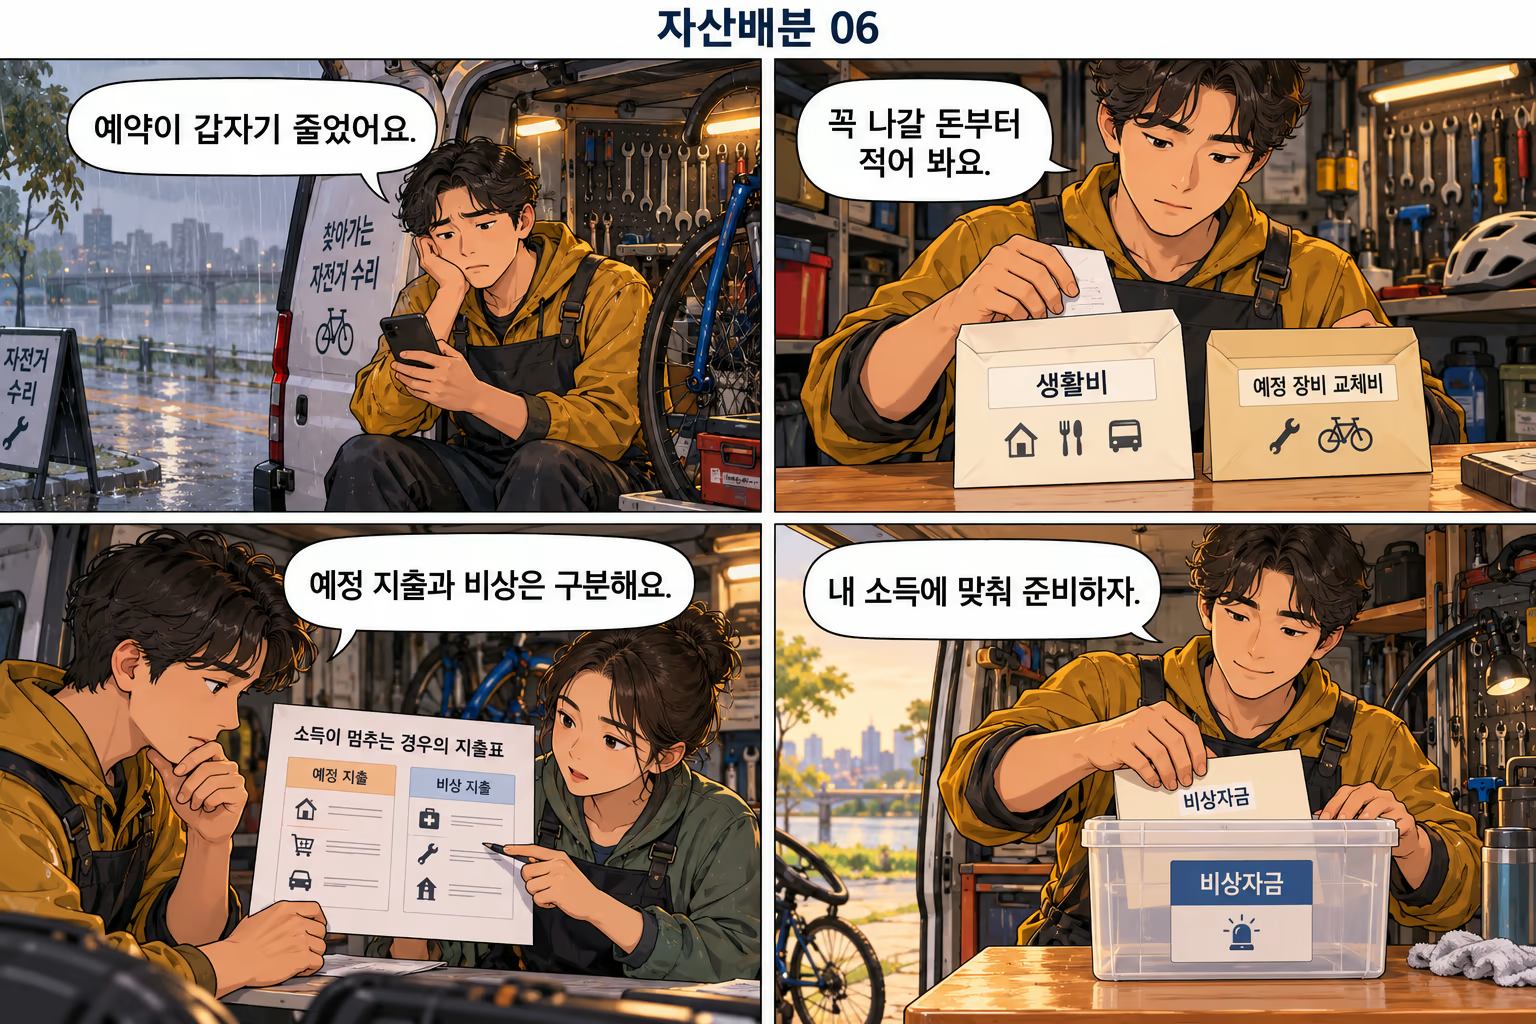
비상자금은 예정된 소비와 구별합니다
곧 낼 보험료나 매년 계획한 여행비처럼 시기와 용도가 예상되는 지출은 미리 배정할 수 있습니다. 비상자금은 예상 밖의 비용이나 소득 공백에 대응하는 목적을 갖습니다. 모든 지출을 비상이라고 부르면 실제로 예기치 않은 상황이 왔을 때 준비가 얼마나 남았는지 알기 어렵습니다.
가상으로 윤서는 다음 달 장비 교체비를 이미 알고 있습니다. 그 돈과 소득이 끊길 때의 생활비를 같은 현금에 두 번 배정하면 준비액이 부풀려집니다. 별도 계좌가 반드시 필요한 것은 아니지만 장부에서는 두 목적과 금액을 나누어 표시해 중복 사용을 막습니다.
규모를 생각할 때 필수 지출을 먼저 적습니다
평소 소비 전체와 반드시 유지할 지출은 같지 않을 수 있습니다. 주거비, 기본 식비, 필수 교통비, 돌봄비, 상환 의무처럼 줄이기 어려운 항목을 먼저 적습니다. 생활비를 과도하게 낮춰 계산하면 숫자는 작아져도 현실에서 버티기 어렵습니다. 지출의 조정 가능성을 실제 생활과 맞춥니다.
가상으로 소득 공백을 4개월 점검하고 월 필수 지출을 180만원으로 잡았다면 필요한 지출은 720만원입니다. 그 기간 확실히 들어올 순소득이 합계 200만원이라면 부족분은 520만원입니다. 이 기간과 금액은 계산 연습용이며 누구에게나 적정한 기준을 뜻하지 않습니다.
가상 점검 항목 | 계산 |
|---|---|
필수 지출 | 180만원×4개월=720만원 |
확실한 유입 | 합계 200만원 |
소득 공백 부족분 | 520만원 |
소득의 구조에 따라 같은 지출도 다르게 보입니다
안정적인 급여와 계절에 따라 변하는 매출은 소득 공백의 양상이 다릅니다. 한 가구 안에서도 소득원이 같은 산업에 몰려 있으면 동시에 줄어들 수 있습니다. 재취업에 걸릴 시간, 계약 기간, 돌봄 책임과 지원 가능한 자원을 함께 살펴보면 필요한 준비의 근거가 구체적이 됩니다.
비상자금을 정할 때 받을 수 있을 것 같은 도움과 실제로 확정된 유입을 구별합니다. 공적 지원이나 보험금은 지급 요건과 시점이 있으며 모든 상황에 바로 지급되는 것은 아닙니다. 어떤 제도를 가정했다면 해당 지역의 최신 공식 안내를 확인하고, 불확실한 금액을 확정 현금으로 세지 않습니다.
큰 수익보다 사용할 수 있는 조건이 먼저입니다
비상자금은 필요한 순간 접근할 수 있어야 목적에 맞습니다. 원금 변동, 출금 조건, 중도 해지 비용, 결제와 이체 시간을 확인합니다. 가격이 많이 오를 가능성이 있어도 생활비가 필요할 때 큰 손실로 팔아야 한다면 이 자금의 역할과 어긋날 수 있습니다.
한편 현금을 많이 두는 데도 기회비용과 구매력 하락 가능성이 있습니다. 안전을 생각한다고 무제한으로 현금을 늘리는 것이 정답은 아닙니다. 자금 규모를 정한 근거와 실제로 쓰는 계좌의 조건을 함께 남기고, 소득과 지출 구조가 달라질 때 그 근거를 다시 점검합니다.
사용 기준과 보충 순서를 함께 정해 둡니다
준비한 돈을 사용했다면 왜 사용했는지, 어떤 지출이 반복될 가능성이 있는지 기록합니다. 반복적으로 발생하는 비용이라면 앞으로는 예정 지출 예산에 넣는 편이 더 정확합니다. 비상자금을 썼다는 사실 자체보다 그 뒤의 부족분과 보충 계획이 투자 관리에 중요합니다.
가상의 윤서는 소득이 회복된 뒤 새 투자 납입과 비상자금 보충을 함께 검토하기로 했습니다. 어느 쪽이 언제나 우선이라는 고정 답보다, 남아 있는 현금과 당장 필요한 비용을 확인하는 순서를 만든 것입니다. 생활의 충격을 흡수하는 준비가 있어야 장기 계획도 실제로 유지하기 쉬워집니다.
짧은 확인 문제 펼치기
가상의 가구는 소득 공백 3개월 동안 필수 지출이 월 200만원이고, 그 기간 확실한 총유입은 150만원입니다. 기존 비상 현금이 250만원이라면 점검상 추가 부족분은 얼마일까요?
정답과 풀이 펼치기
필수 지출 600만원에서 유입 150만원과 기존 현금 250만원을 빼면 200만원입니다. 3개월은 이 문제의 가정이며 보편적으로 적정한 준비 기간은 아닙니다.
오늘 기억할 내용
비상자금과 예정 지출을 중복 계산하지 않는다.
소득 구조와 필수 지출로 준비 근거를 만든다.
사용 조건과 사용 뒤 보충 계획을 함께 정한다.
관련 위키
출처와 기준일
CFA Institute — Basics of Portfolio Planning and Construction
SEC Investor.gov — Gauge Your Risk Tolerance
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #비상자금 #소득변동 #필수지출 #유동성
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)