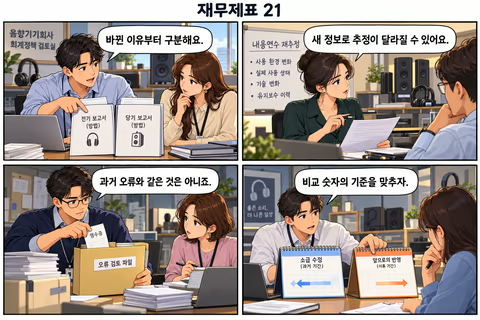
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 음향기기회사가 설비를 예상보다 오래 쓸 수 있다고 판단했습니다. 지난해 매출 누락을 발견한 경우와 같은 방식으로 처리할까요? 회계정책·추정·오류를 나누면 과거 숫자가 왜 바뀌거나 그대로 남는지 이해할 수 있습니다. 정책 변경·추정 변경·오류 수정을 구별한다. 소급 반영과 전진적 반영의 의미를 이해한다. 비교 가능한 시계열을 만들 때 주석을 확인한다. 회계정책은 재무제표
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 음향기기회사가 설비를 예상보다 오래 쓸 수 있다고 판단했습니다. 지난해 매출 누락을 발견한 경우와 같은 방식으로 처리할까요? 회계정책·추정·오류를 나누면 과거 숫자가 왜 바뀌거나 그대로 남는지 이해할 수 있습니다. 정책 변경·추정 변경·오류 수정을 구별한다. 소급 반영과 전진적 반영의 의미를 이해한다. 비교 가능한 시계열을 만들 때 주석을 확인한다. 회계정책은 재무제표
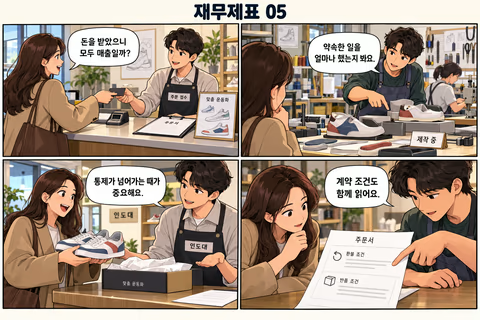
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 맞춤 운동화 업체가 주문과 함께 계약금을 받았습니다. 신발은 아직 작업대에 있습니다. 은행 입금 알림만으로 매출을 결정하지 않고, 고객에게 무엇을 언제 제공하기로 했는지 계약을 읽어 봅니다. 현금 수령과 수익 인식의 차이를 설명한다. 한 시점과 기간에 걸친 이행을 구별한다. 계약부채·반품·총액/순액 표시를 확인한다. IFRS 15는 고객과의 계약에서 약속한 재화나 서비스