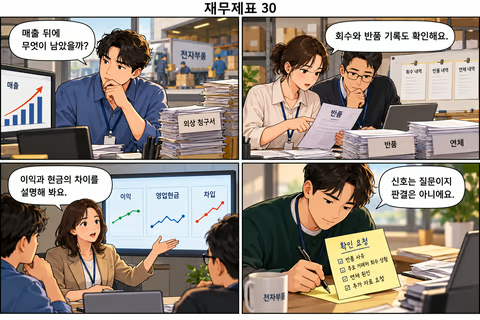
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 전자 부품 도매회사는 매출 증가를 발표했지만 창고에는 반품이 쌓이고 외상 대금도 늦게 들어옵니다. 이것만으로 문제가 확정될까요? 이익의 질을 살피는 일은 이상한 비율에 판결을 내리는 대신 가능한 설명을 나누고 필요한 자료를 찾는 과정입니다. 이익의 반복성과 현금 전환을 함께 살핀다. 위험 신호에 대한 대안 설명을 만든다. 확인된 사실과 추정·미확인을 구별해 기록한다. 같
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 전자 부품 도매회사는 매출 증가를 발표했지만 창고에는 반품이 쌓이고 외상 대금도 늦게 들어옵니다. 이것만으로 문제가 확정될까요? 이익의 질을 살피는 일은 이상한 비율에 판결을 내리는 대신 가능한 설명을 나누고 필요한 자료를 찾는 과정입니다. 이익의 반복성과 현금 전환을 함께 살핀다. 위험 신호에 대한 대안 설명을 만든다. 확인된 사실과 추정·미확인을 구별해 기록한다. 같
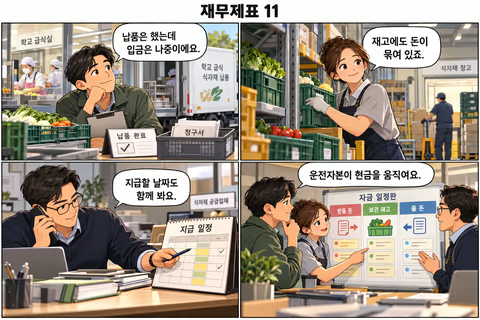
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 급식 납품업체에 주문이 늘었지만 다음 재료를 살 돈이 부족합니다. 거래처 입금은 한 달 뒤이고 창고에는 먼저 준비한 재료가 있습니다. 매출채권·재고·매입채무를 함께 보면 성장 과정에서 현금이 필요한 이유가 드러납니다. 영업 운전자본의 분석상 정의를 명시한다. 운전자본 증가와 현금 수요를 연결한다. 회수·재고·결제 조건의 원인을 구별한다. 납품업체는 재료를 준비하고 상품을
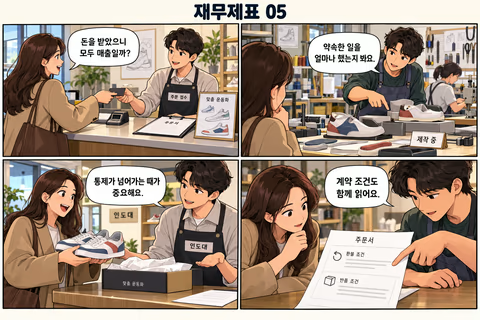
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 맞춤 운동화 업체가 주문과 함께 계약금을 받았습니다. 신발은 아직 작업대에 있습니다. 은행 입금 알림만으로 매출을 결정하지 않고, 고객에게 무엇을 언제 제공하기로 했는지 계약을 읽어 봅니다. 현금 수령과 수익 인식의 차이를 설명한다. 한 시점과 기간에 걸친 이행을 구별한다. 계약부채·반품·총액/순액 표시를 확인한다. IFRS 15는 고객과의 계약에서 약속한 재화나 서비스
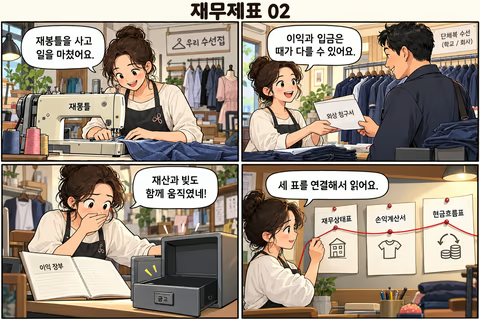
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 수선집은 단체 주문을 마쳤고 장부에는 이익이 났습니다. 그런데 급여를 지급하려고 보니 통장 잔액이 넉넉하지 않습니다. 장사가 잘됐다는 말과 현금이 부족하다는 말이 어떻게 동시에 맞을 수 있는지 세 재무제표를 연결해 봅니다. 손익·재무상태·현금흐름의 시간 단위를 구별한다. 외상 매출이 세 표에 미치는 영향을 설명한다. 자산=부채+자본 관계를 검산한다. 재무상태표는 보고일에