
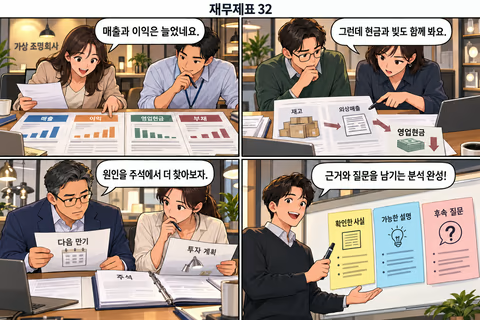
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 가상 조명회사 은빛조명의 숫자를 한 번에 연결해 봅시다. 매출과 이익이 성장했고 기말 현금도 줄지 않았습니다. 그렇다면 재무 상태가 좋아졌다고 바로 결론 내릴 수 있을까요? 시리즈의 마지막은 답 하나보다 근거와 후속 질문을 만드는 실습입니다. 손익·재무상태·현금흐름을 하나의 사례로 연결한다. 성장에 묶인 자금과 차입의 역할을 구별한다. 확인한 사실과 추가 검토할 내용을
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 가상 조명회사 은빛조명의 숫자를 한 번에 연결해 봅시다. 매출과 이익이 성장했고 기말 현금도 줄지 않았습니다. 그렇다면 재무 상태가 좋아졌다고 바로 결론 내릴 수 있을까요? 시리즈의 마지막은 답 하나보다 근거와 후속 질문을 만드는 실습입니다. 손익·재무상태·현금흐름을 하나의 사례로 연결한다. 성장에 묶인 자금과 차입의 역할을 구별한다. 확인한 사실과 추가 검토할 내용을
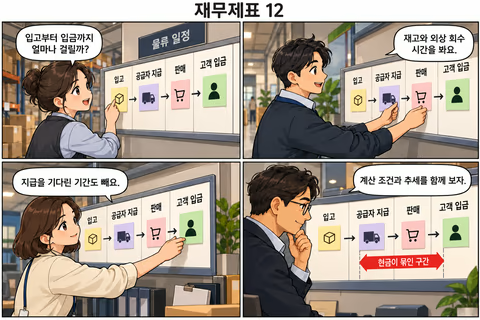
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 생활용품 유통회사는 물건을 받은 날, 판매한 날, 고객에게 돈을 받은 날이 다릅니다. 공급자에게 돈을 준 날짜도 따로 있습니다. 이 사이 시간을 비율로 요약한 회전일수를 배우고, 빠르면 무조건 좋은지도 함께 살펴봅니다. 매출채권·재고·매입채무 회전일수의 분모를 맞춘다. 현금전환주기를 계산한다. 평균 잔액·계절성과 비교 한계를 설명한다. 매출채권은 특정 시점의 잔액이고 매
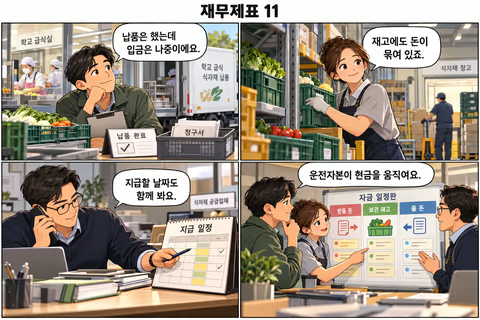
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 급식 납품업체에 주문이 늘었지만 다음 재료를 살 돈이 부족합니다. 거래처 입금은 한 달 뒤이고 창고에는 먼저 준비한 재료가 있습니다. 매출채권·재고·매입채무를 함께 보면 성장 과정에서 현금이 필요한 이유가 드러납니다. 영업 운전자본의 분석상 정의를 명시한다. 운전자본 증가와 현금 수요를 연결한다. 회수·재고·결제 조건의 원인을 구별한다. 납품업체는 재료를 준비하고 상품을
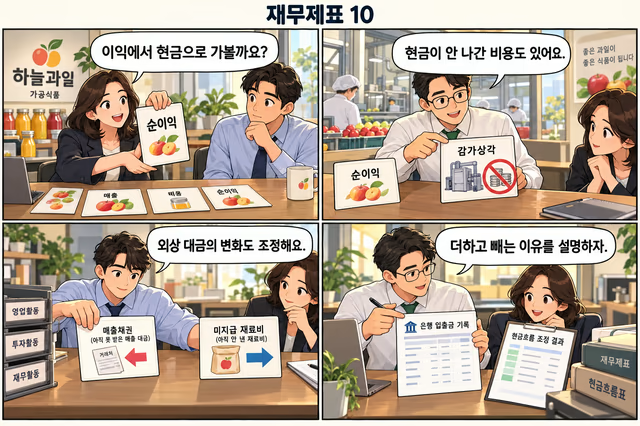
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 과일 가공회사의 순이익은 20인데 영업현금흐름은 18입니다. 감가상각은 더하고 매출채권 증가는 뺀다는 표가 낯설 수 있습니다. 공식을 외우기보다 각 조정이 어떤 현금의 시차를 되돌리는지 따라갑니다. 간접법의 조정을 현금 이동으로 설명한다. 매출채권·재고·매입채무 증가의 방향을 구별한다. 재무상태표 차이와 현금흐름 조정이 항상 같지 않음을 안다. 영업현금흐름을 직접법으로