
— views
재무제표·기업분석 입문 31화. 올해만 보면 놓치는 것 — 추세·공통형 재무표·동종 비교
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
침구 제조사의 매출과 이익이 모두 늘었습니다. 그런데 매출에서 남는 비중은 줄었을 수 있습니다. 여러 해의 추세와 규모를 맞춘 비율을 함께 읽어, 커졌다는 설명과 좋아졌다는 설명을 구별합니다.
이번 화에서 배울 것
공통형 재무표로 규모가 다른 수치를 비교한다.
여러 해의 성장과 수익성 추세를 나누어 본다.
기준·범위·업종 차이를 비교표에 표시한다.
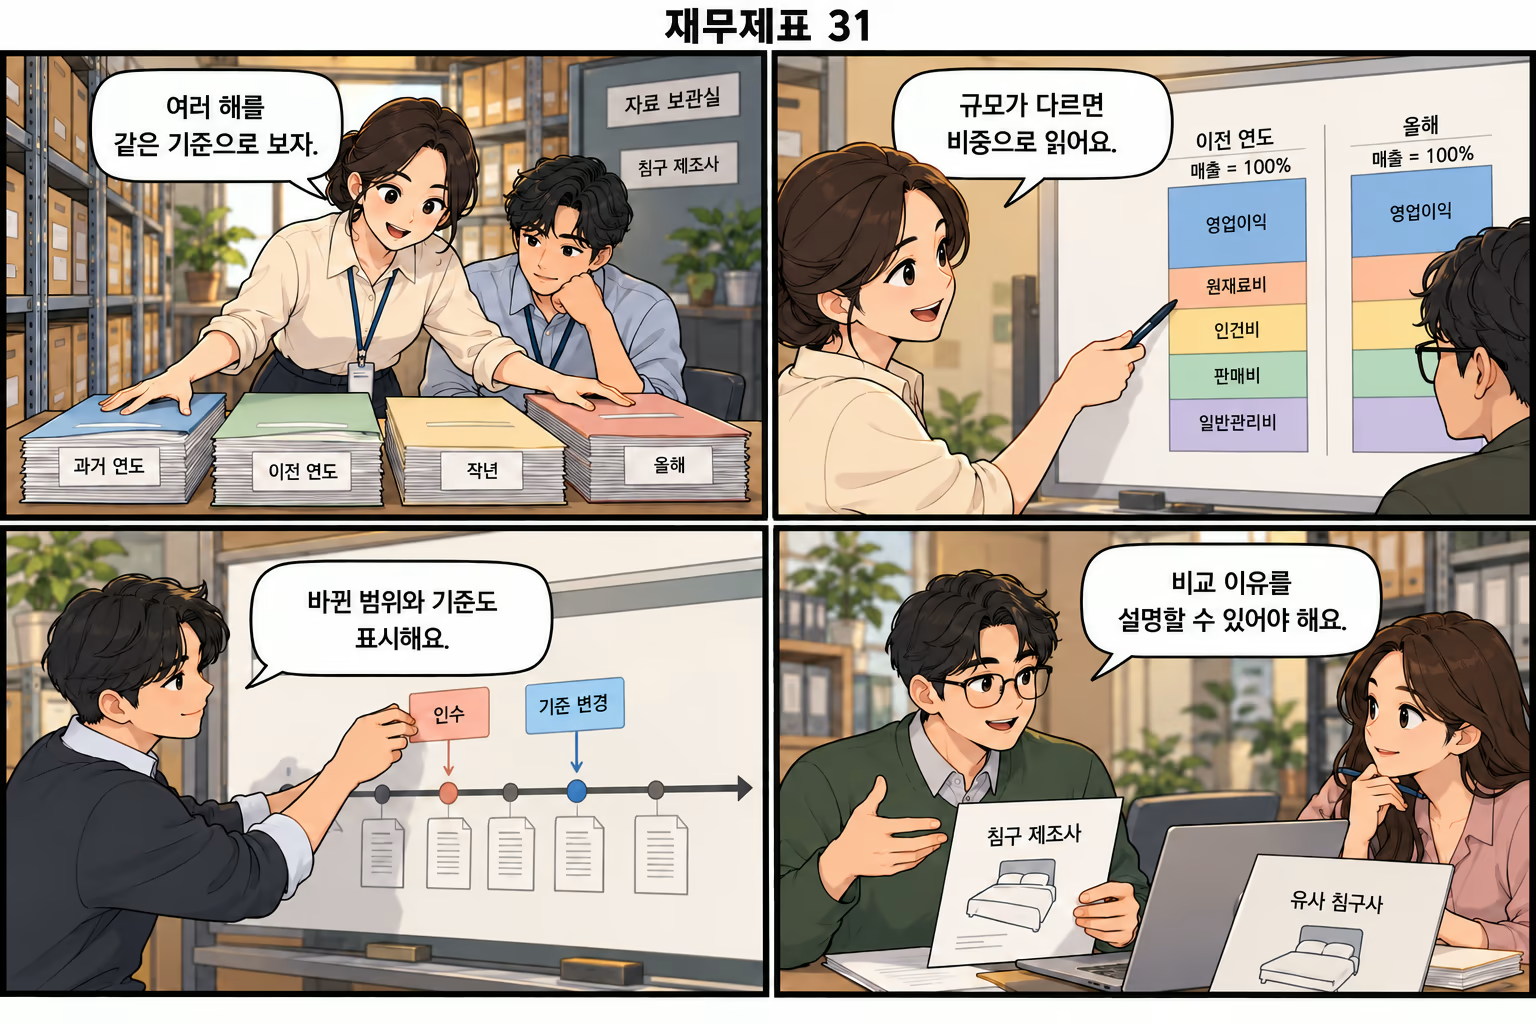
큰 숫자와 좋은 비율은 다른 질문입니다
매출 1,000인 회사의 영업이익 100은 매출 100인 회사의 영업이익 20보다 금액이 큽니다. 하지만 영업이익률은 각각 10%와 20%입니다. 어떤 회사가 더 좋은 투자라는 결론은 여기서 나오지 않습니다. 규모와 수익성은 서로 다른 정보이며 성장·위험·필요 자본·가격도 살펴야 합니다.
공통형 손익계산서는 매출을 100%로 놓고 각 비용과 이익의 비중을 나타냅니다. 공통형 재무상태표는 총자산 등을 같은 기준으로 두고 자산·부채·자본의 구성을 비교할 수 있습니다. 절대 금액을 지우는 것이 아니라 비율표와 금액표를 함께 두어 규모와 구조를 나누어 읽습니다.
이익이 늘어도 남기는 비중은 줄 수 있습니다
가상 매출이 세 해 동안 100, 120, 150이고 매출원가가 60, 78, 105라면 매출총이익은 40, 42, 45로 늘어납니다. 하지만 총이익률은 40%, 35%, 30%로 내려갑니다. 더 많이 팔아 이익 금액을 늘렸지만 매출 한 단위에서 남는 몫은 줄어든 셈입니다.
이 표만으로 가격 경쟁이나 원재료 가격 중 어떤 원인이 맞는지 확정하지 않습니다. 제품 구성, 가격·물량, 원가와 생산 효율 등을 확인해야 합니다. 비용 비중이 변한 이유를 사업의 변화와 연결하면 단순한 증가·감소 나열보다 다음에 필요한 질문이 분명해집니다.
가상 항목 | 1년 차 | 2년 차 | 3년 차 |
|---|---|---|---|
매출 | 100 | 120 | 150 |
매출원가 | 60 | 78 | 105 |
매출총이익 | 40 | 42 | 45 |
매출총이익률 | 40% | 35% | 30% |
추세를 요약해도 중간 경로는 남깁니다
연평균 복합성장률은 시작과 끝을 일정한 성장률로 연결하는 요약값입니다. 가상 매출 100이 두 해 뒤 121이 되면 연평균은 10%입니다. 하지만 실제 중간에 크게 줄었다가 회복했는지 매년 고르게 늘었는지는 이 값만으로 알 수 없습니다. 기간의 시작과 끝을 유리하게 고르지 않습니다.
손실에서 이익으로 전환했거나 기준값이 음수·0일 때에는 일반적인 성장률 계산이 유용하지 않을 수 있습니다. 증감 금액과 전환의 원인을 직접 설명하는 편이 낫습니다. 분기의 계절성과 큰 계약의 시점도 확인하고, 단기 수치를 단순히 연율화한 값과 실제 연간 실적을 구별합니다.
비교 범위가 바뀐 지점을 표시합니다
인수·매각, 회계정책 변경, 비교 정보 재작성, 환율과 보고 기간 변화는 시계열의 연결을 바꿉니다. 과거에 저장한 숫자와 최신 보고서의 재작성 숫자를 섞지 않습니다. 가능하면 같은 기준의 비교 자료를 쓰고 조정할 수 없는 차이는 그래프나 표 옆에 설명합니다.
주석에서 재분류한 비용을 원래 분류와 섞으면 특정 비용이 갑자기 사라진 것처럼 보일 수 있습니다. 분석표에는 자료의 기간·단위·연결 범위·작성 기준과 출처 버전을 남깁니다. 비교를 위한 정리는 숫자를 예쁘게 맞추는 작업보다 왜 같은 질문에 답할 수 있는지를 확인하는 작업입니다.
동종 비교는 평균을 기준으로 심판하는 일이 아닙니다
비교 기업을 고를 때 제품, 고객, 지역, 자산 집약도와 성장 단계를 살핍니다. 직접 판매와 중개, 제조와 유통처럼 매출 인식이나 마진 구조가 다른 회사를 같은 업종 이름만으로 묶으면 평균이 오해를 만들 수 있습니다. 비슷한 부분과 남아 있는 차이를 모두 기록합니다.
업종 평균보다 낮은 이익률이 반드시 운영 실패인 것은 아닙니다. 가격 전략이나 초기 투자, 사업 구성의 차이일 수 있습니다. 반대로 평균보다 높다고 오래 지속된다고 보장되지 않습니다. 자기 회사의 여러 해 변화와 비교 기업의 차이를 함께 읽고 어떤 설명이 자료로 뒷받침되는지 정리해 보세요.
짧은 확인 문제 펼치기
가상 회사 A는 매출 120·매출원가 72·판관비 24, B는 매출 300·매출원가 210·판관비 45이며 다른 영업항목은 없습니다. 영업이익 금액과 이익률을 비교하고 서로 다른 결론이 나오는 이유를 설명하세요.
정답과 풀이 펼치기
A 영업이익은 120−72−24=24, 이익률은 20%입니다. B는 300−210−45=45, 이익률은 15%입니다. B는 이익 금액이 크고 A는 매출당 남기는 비중이 큽니다. 규모와 수익성의 질문이 다르며 이것만으로 투자 우열을 정할 수 없습니다.
오늘 기억할 내용
절대 금액과 공통형 비율은 서로 다른 정보를 준다.
요약 성장률 옆에 중간 경로와 기준 변화를 남긴다.
비교 대상의 사업 구조와 작성 기준을 맞춘다.
관련 위키
출처와 기준일
CFA Institute — Financial Ratio List
IFRS Foundation — IAS 8 Basis of Preparation of Financial Statements
미국 SEC Investor.gov — How to Read a 10-K/10-Q
IFRS Foundation — IFRS 8 Operating Segments
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #공통형재무표 #추세분석 #동종비교 #성장률
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)