
— views
재무제표·기업분석 입문 27화. 낮은 배수가 곧 싼 가격일까? — PER·PBR·EV 배수
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
자동차 정비체인 두 곳의 PER가 다릅니다. 낮은 쪽을 고르면 곧바로 더 싼 투자가 될까요? 배수는 가격을 실적이나 자산에 견준 요약값입니다. 무엇을 나누었고 낮아진 이유가 무엇인지 설명할 때 비로소 비교 도구가 됩니다.
이번 화에서 배울 것
PER·PBR·EV 배수의 분자와 분모를 맞춘다.
일회성 이익과 손실이 배수에 주는 영향을 이해한다.
배수 차이를 성장·위험·수익성과 연결한다.
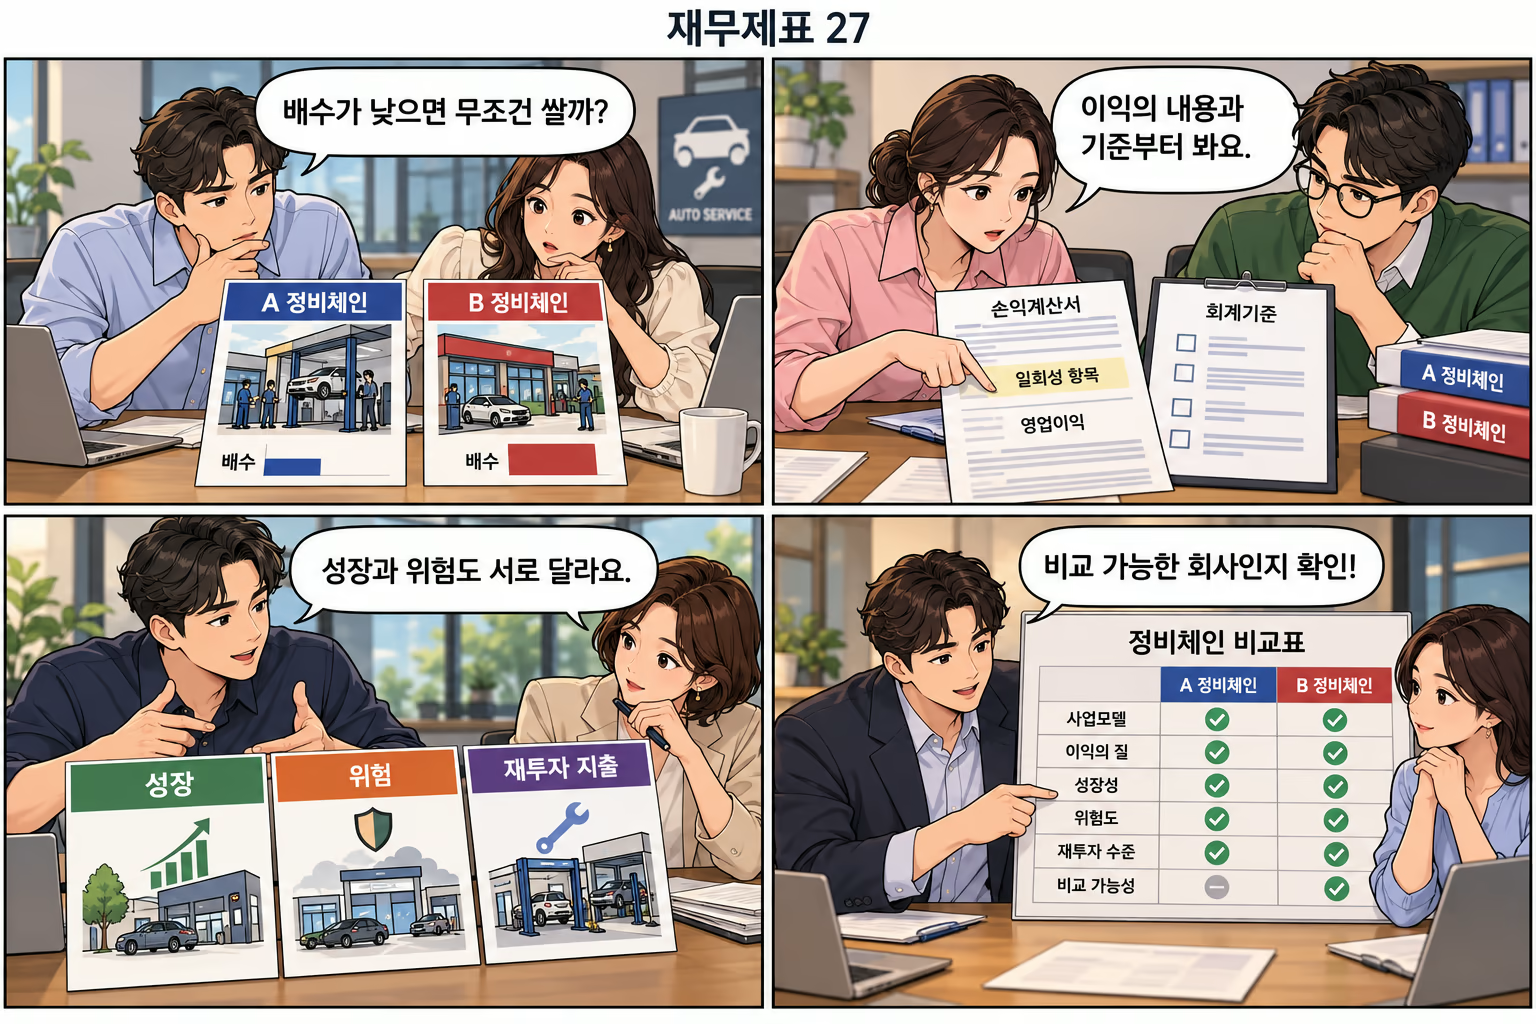
같은 권리와 같은 기간을 나눕니다
PER는 주가를 같은 보통주 기준 EPS로 나누거나 보통주 시가총액을 해당 주주 귀속 이익으로 나누어 봅니다. 최근 12개월의 실적인지 다음 해 예상 이익인지 구별해야 합니다. 예상 이익을 썼다면 누구의 어떤 가정인지도 필요합니다. 실제와 전망을 같은 확실성의 숫자로 나란히 놓지 않습니다.
PBR는 보통주 가격과 그 주주에게 귀속되는 장부상 순자산을 비교합니다. 연결 자본 총액에 비지배지분이 포함되어 있다면 분모를 조정해야 할 수 있습니다. 장부금액이 곧 처분 가능한 현금이나 자산의 현재 시장 가치라는 뜻은 아닙니다. 회계정책과 자산의 회수 가능성도 함께 살펴봅니다.
이익이 일시적으로 커지면 PER는 낮아집니다
가상 시가총액 600인 회사의 보통주 귀속 순이익이 100이라면 PER는 6배입니다. 그런데 이익에 반복하기 어려운 세후 처분이익 40이 포함되었다고 합시다. 그 항목만 제외한 비교용 이익은 60이고 같은 가격의 배수는 10배가 됩니다. 6배라는 숫자만으로 싸다고 단정하면 이익의 내용을 놓칩니다.
조정은 유리한 항목만 골라 만드는 작업이 아닙니다. 손실과 이익에 일관된 기준을 적용하고, 제외한 이유와 세금 효과를 설명해야 합니다. 경기의 고점에서 이익이 일시적으로 큰 기업도 낮은 PER를 보일 수 있습니다. 정상 이익을 추정할 때에는 여러 해의 실적과 가정을 함께 제시합니다.
가상 배수 비교 | 보고 이익 기준 | 세후 처분이익만 제외 |
|---|---|---|
보통주 시가총액 | 600 | 600 |
보통주 귀속 이익 | 100 | 60 |
PER | 6배 | 10배 |
판단 | 낮은 숫자만으로 결론 불가 | 조정 근거와 반복 가능성 확인 |
EV 배수는 영업 성과와 대응시킵니다
EV/EBITDA는 이자·세금·감가상각 등을 차감하기 전 성과와 사업 가격을 연결하는 한 방법입니다. EV/EBIT, EV/매출 등도 쓰이지만 각 분모가 설명하는 내용은 다릅니다. 매출 배수는 원가와 수익성의 차이를 직접 반영하지 않으므로 마진이 다른 기업에 같은 배수를 당연하게 적용하지 않습니다.
EBITDA는 현금흐름 그 자체가 아닙니다. 설비 교체, 운전자본, 세금과 자금조달의 부담이 남습니다. 장비를 계속 바꿔야 하는 회사와 자산이 가벼운 회사의 EBITDA가 같아도 주주에게 남을 현금은 다를 수 있습니다. 기업이 조정 EBITDA를 제시하면 기준 수치와 조정표를 함께 읽습니다.
낮거나 음수인 비율을 순위로만 읽지 않습니다
적자 기업의 음수 PER는 작은 양수 PER보다 더 싼 순위를 뜻하지 않습니다. 자기자본이 음수이거나 매우 작을 때의 PBR도 통상적인 비교 의미가 약해집니다. 계산기가 값을 보여 준다고 언제나 경제적으로 유용한 비교가 되는 것은 아닙니다. 분모가 적절한지 먼저 판단합니다.
PBR가 낮은 이유는 저평가 가능성뿐 아니라 낮은 자본 수익성, 자산 손상 우려, 미래 손실에 대한 기대일 수 있습니다. 높은 배수도 성장과 수익성의 기대를 반영하거나 지나치게 낙관적일 수 있습니다. 어느 쪽이 맞는지는 배수의 크기만 아니라 그 기대를 뒷받침하는 사업과 현금을 살펴야 알 수 있습니다.
비교 기업을 고르는 기준을 적습니다
동종업이라는 이름이 같아도 고객·제품·지역·성장 단계·부채·회계정책은 다를 수 있습니다. 리스와 개발비 처리, 연결 범위의 차이도 배수를 바꿉니다. 비슷한 기업을 고른 이유와 남아 있는 차이를 기록하면 평균 배수를 기계적으로 곱하는 것보다 비교 결과를 더 잘 설명할 수 있습니다.
배수는 미래 현금과 위험에 대한 판단을 짧게 압축한 표시입니다. 낮은 배수를 발견하면 무엇이 싸게 평가됐는지와 어떤 위험이 반영됐는지를 함께 질문합니다. 여러 방법의 결과가 다를 때에는 원하는 가격을 고르기보다 이익의 정상화·자본 구조·성장 가정 중 무엇이 차이를 만드는지 되짚어 봅니다.
짧은 확인 문제 펼치기
가상 보통주 시가총액 480, 순이익 80에 세후 일회성 처분이익 20이 포함됐고 다른 조정은 없습니다. 보고 이익 기준과 그 항목만 제외한 PER를 계산하고 낮은 배수의 의미를 설명해 보세요.
정답과 풀이 펼치기
보고 PER는 480÷80=6배입니다. 조정 이익은 80−20=60이므로 비교용 PER는 480÷60=8배입니다. 보고 배수가 낮은 이유 일부가 반복하기 어려운 이익에 있으므로 6배만 보고 저평가를 확정할 수 없습니다.
오늘 기억할 내용
배수의 가격과 실적은 같은 주주·기간·범위를 써야 한다.
낮은 배수의 원인을 이익의 내용과 위험에서 찾는다.
EBITDA와 장부자본을 현금으로 오해하지 않는다.
관련 위키
출처와 기준일
NYU Stern Aswath Damodaran — Financial Measures and Ratios
CFA Institute — Financial Ratio List
미국 SEC — Non-GAAP Financial Measures 해석
IFRS Foundation — IAS 33 Earnings per Share
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #PER #PBR #EV배수 #비교가치평가
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)