
— views
재무제표·기업분석 입문 17화. 이익잉여금은 쌓아 둔 현금일까? — 자본의 움직임
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
주주총회 자료에 큰 이익잉여금이 적혀 있습니다. 그 금액이 모두 금고 안에 있다면 배당도 간단할 것 같지만 실제 자산은 설비·재고·받을 돈으로 나뉘어 있습니다. 자본변동표를 통해 이익과 주주 거래가 자본을 어떻게 바꾸는지 살펴봅니다.
이번 화에서 배울 것
이익잉여금과 현금의 차이를 설명한다.
이익·기타포괄손익·주주 거래를 구별한다.
기초 자본에서 기말 자본으로 연결한다.
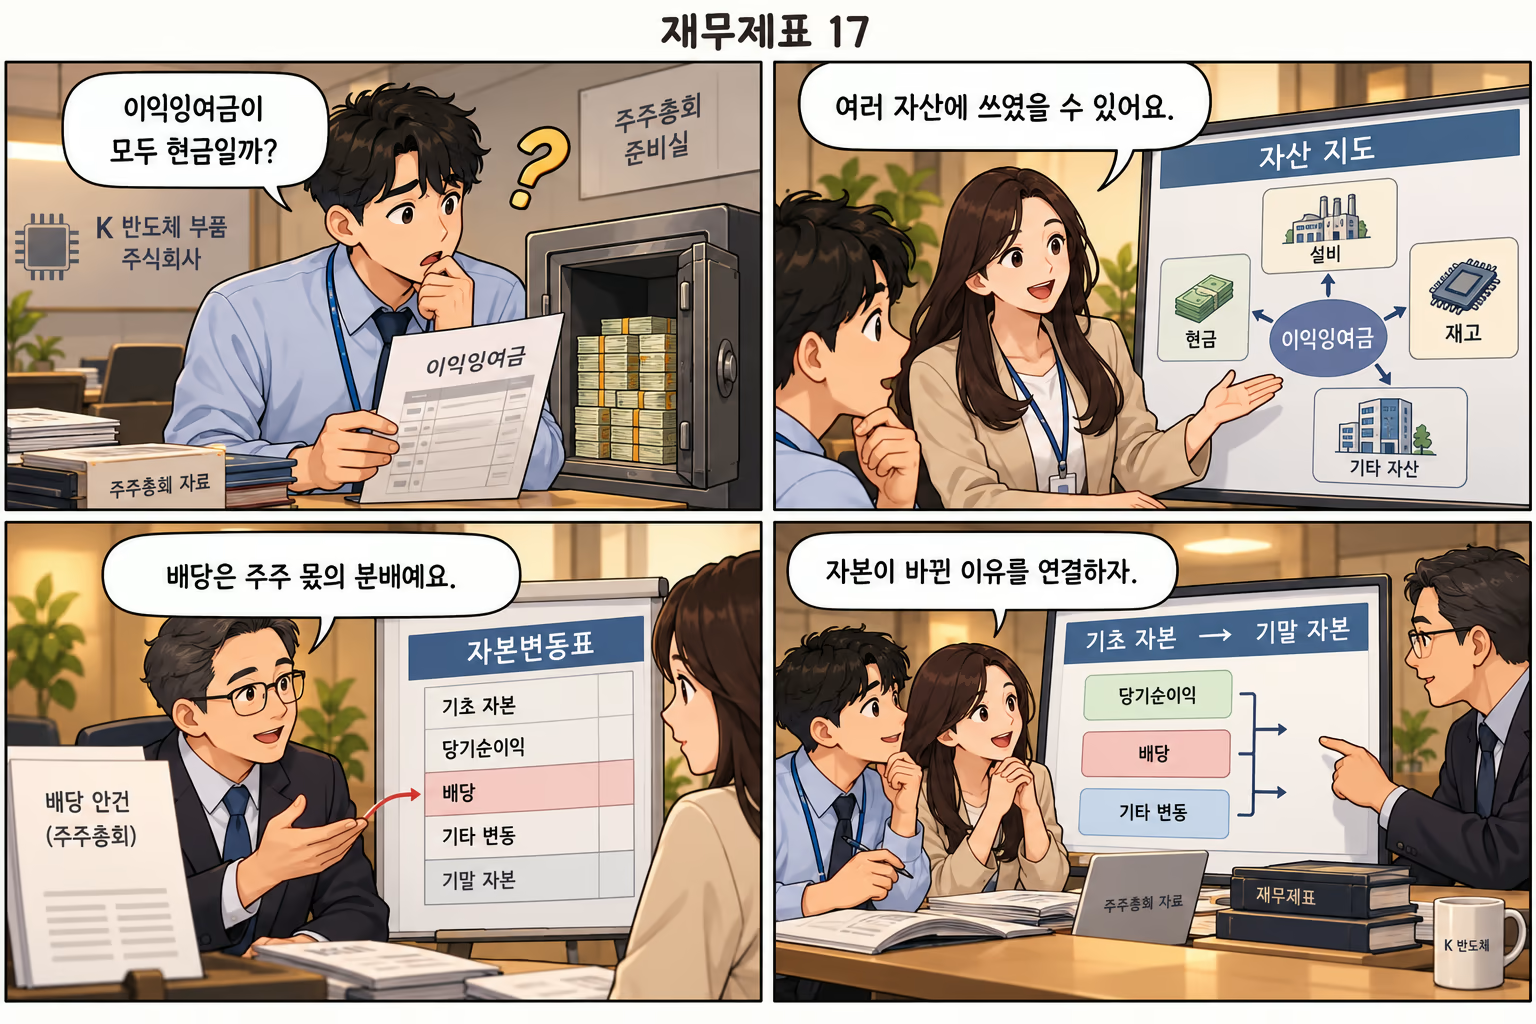
자본은 주주 몫을 나눈 장부입니다
재무상태표의 자본은 자산에서 부채를 뺀 잔여 몫입니다. 내부에는 자본금, 자본잉여금, 이익잉여금과 기타 자본 항목 등이 있습니다. 정확한 구성은 회사와 회계기준을 따릅니다. 자본변동표는 각 구성 요소가 어떤 이유로 늘고 줄었는지 기간의 움직임을 보여 줍니다.
주주가 새로 출자한 돈과 회사가 영업해 번 이익은 모두 자본을 늘릴 수 있지만 성격은 다릅니다. 출자는 고객 매출도 순이익도 아닙니다. 자본이 커졌다는 결과만 보고 수익성이 좋아졌다고 말하지 않도록 이익으로 늘었는지 주주가 자금을 넣었는지 구분합니다.
이익잉여금은 현금 보관액이 아닙니다
이익잉여금은 이익과 손실, 배당 등 관련 변동이 누적된 자본 항목입니다. 벌어 둔 자금이 설비나 재고에 사용되거나 외상으로 남아 있을 수 있으므로 같은 금액의 현금을 뜻하지 않습니다. 높은 이익잉여금과 부족한 현금이 동시에 나타나는 것은 회계상 모순이 아닙니다.
가상 회사의 기초 이익잉여금이 50이고 해당 귀속 순이익이 20, 그 항목에서 차감하는 배당이 8이며 다른 조정이 없다면 기말은 62입니다. 하지만 기말 현금은 이 식으로 알 수 없습니다. 투자와 차입, 운전자본, 실제 배당 지급 등 현금의 별도 흐름을 확인해야 합니다.
순이익 밖에서 자본을 바꾸는 항목도 있습니다
기타포괄손익에는 기준에 따라 당기손익에 바로 반영하지 않는 특정 평가·환산 등의 항목이 포함됩니다. 어떤 항목은 나중에 당기손익으로 재분류되고 어떤 항목은 그렇지 않습니다. 기타포괄손익을 모두 숨겨 둔 순이익이나 언제든 현금화할 이익이라고 부르는 것은 적절하지 않습니다.
분석에서는 순이익과 총포괄이익, 자본변동을 연결합니다. 큰 환산 차이나 평가 변동으로 자본이 줄었다면 그 의미를 주석에서 확인합니다. 현금이 당장 움직이지 않았더라도 자산·부채와 위험의 평가에 관련될 수 있으므로 순이익에 들어가지 않았다는 이유로 모두 무시하지 않습니다.
주주 거래를 따로 더하고 뺍니다
가상 기초 자본 100에 순이익 +20, 기타포괄손익 −5, 신규 출자 +15, 배당 −8, 자기주식 취득 −10이 있다고 합시다. 다른 변동이 없다면 기말 자본은 112입니다. 회사가 번 돈과 주주에게서 받은 돈, 주주에게 돌려준 돈을 나누어 계산하면 결과의 원인이 보입니다.
배당과 자기주식 거래의 구체적인 인식 시점·법적 절차는 실제 계약과 제도를 따릅니다. 아래는 자본 변동이 이미 인식된 단순 사례입니다. 실제 현금 지급 시점까지 같다고 가정하지 않고 미지급 배당 등 관련 의무가 있는지 함께 확인합니다.
가상 자본 연결·단위 억 원 | 변동 |
|---|---|
기초 자본 | 100 |
순이익 / 기타포괄손익 | +20 / −5 |
신규 출자 | +15 |
배당 / 자기주식 취득 | −8 / −10 |
기말 자본 | 112 |
배당 여력은 누적 이익만으로 결정되지 않습니다
현금 배당을 지속하려면 사용 가능한 현금과 앞으로의 영업·투자·상환 일정도 봐야 합니다. 회계상 이익잉여금이 많더라도 법적 배당 가능액, 약정과 회사의 다른 의무가 제약이 될 수 있습니다. 이 연재는 특정 회사의 법적 배당 한도를 계산하는 자료가 아니므로 실제 공시와 적용 규정을 별도로 확인합니다.
연결 자본에는 비지배지분이 포함될 수 있어 모회사 주주의 몫과 범위를 맞춥니다. 자본이 줄었다면 손실 때문인지 현금 환원 때문인지, 늘었다면 이익인지 증자인지 설명해 보세요. 자본변동표를 읽으면 재무상태표의 잔액과 손익계산서 사이에 남던 빈칸을 상당 부분 채울 수 있습니다. 주주 거래를 구분한 뒤 현금흐름표와도 맞춰 봅니다.
짧은 확인 문제 펼치기
가상 기초 자본 80에 순이익 12, 기타포괄손실 3, 신규 출자 10, 배당 5가 인식됐고 다른 변동은 없습니다. 기말 자본은 얼마이며 증가액 전부가 이익인가요?
정답과 풀이 펼치기
80+12−3+10−5=94입니다. 자본 증가 14 중에는 신규 출자 10도 있으므로 전부 영업으로 번 이익이 아닙니다. 순이익·기타포괄손익·주주 거래를 구분해야 합니다.
오늘 기억할 내용
이익잉여금과 현금 잔액은 다르다.
자본은 이익·포괄손익·주주 거래로 변한다.
주주 몫의 범위와 실제 지급 여력을 함께 본다.
관련 위키
출처와 기준일
IFRS Foundation — IAS 1 Presentation of Financial Statements
IFRS Foundation — IAS 32 Financial Instruments Presentation
미국 SEC — Beginners’ Guide to Financial Statements
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #자본변동표 #이익잉여금 #기타포괄손익 #배당
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)