
— views
환율·국제금융 입문 21화. 금리가 높은 통화가 무조건 유리할까? — 선도환율과 금리 차이
외화 예금의 금리가 더 높아도 만기에 같은 통화로 돌아오는 결과는 다를 수 있습니다. 선도환율을 미래 환율의 예언으로 보는 대신, 두 통화의 자금 조달과 만기 교환을 연결하는 가격으로 읽어 봅니다.
이번 화에서 배울 것
같은 출발 자금의 두 만기 경로를 비교한다.
커버드 금리평가의 가정을 이해한다.
선도환율과 미래 현물환율의 예측을 구별한다.
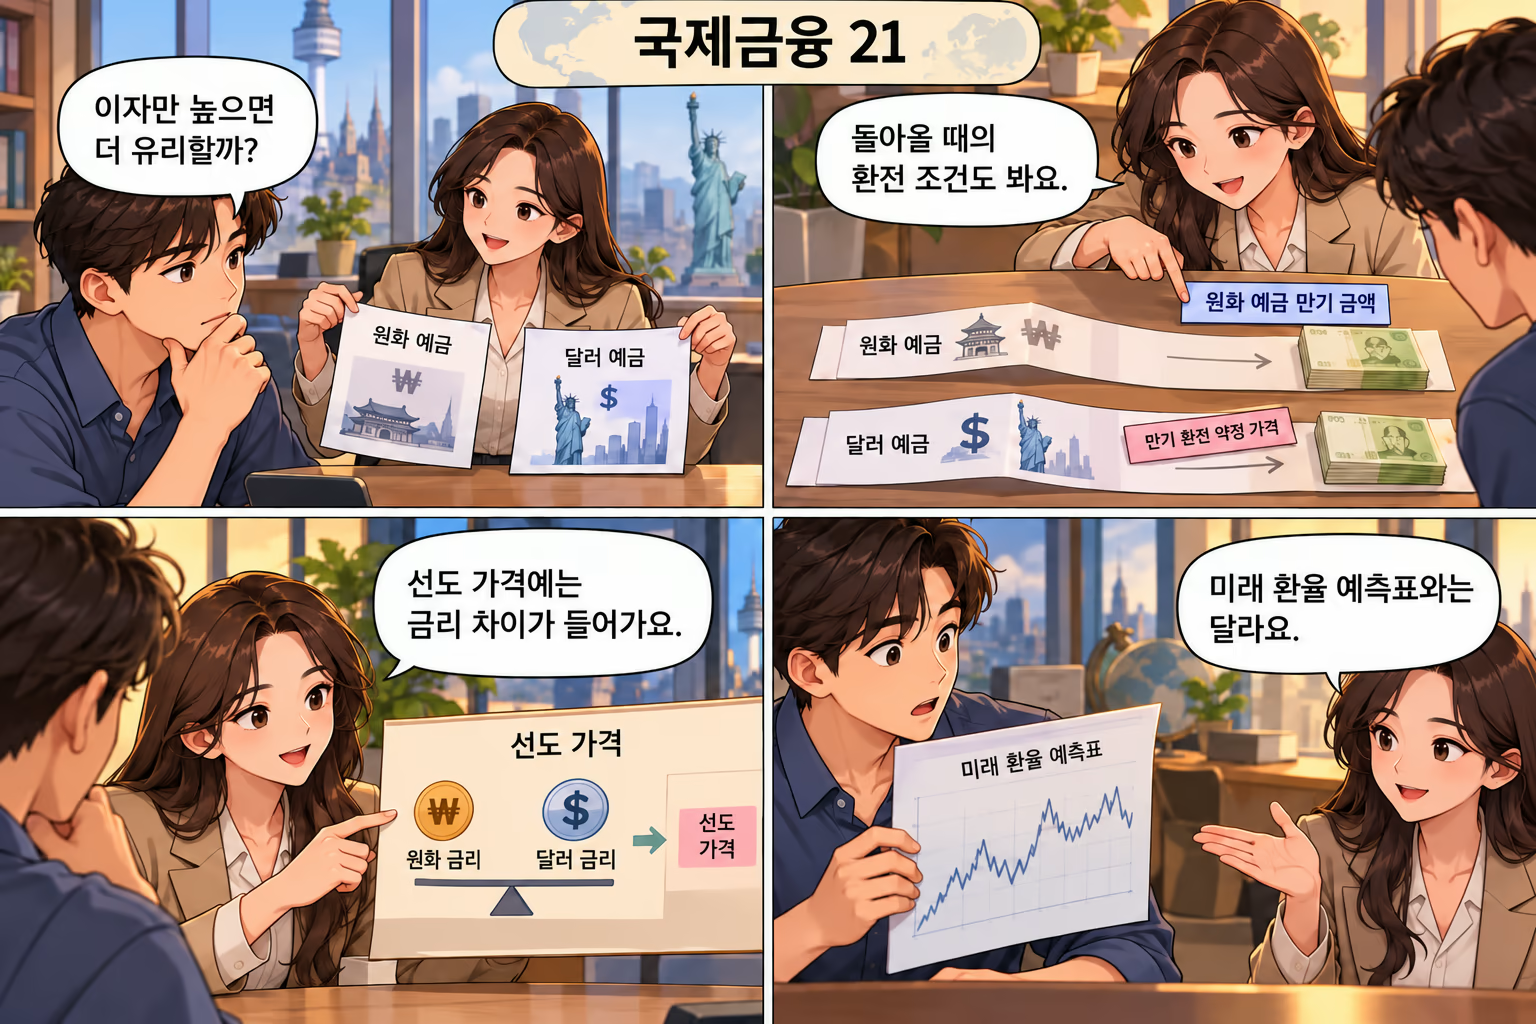
비교의 마지막 통화를 먼저 정합니다
원화 자금을 원화로 운용하는 경로와 달러로 바꾸어 달러로 운용하는 경로는 그대로 비교할 수 없습니다. 만기에 같은 통화로 환산해야 결과를 맞출 수 있습니다. 만기 환율이 아직 정해지지 않았다면 외화 운용에는 통화 가치 변화의 불확실성이 남습니다.
미리 만기 교환가격을 약정하는 선도 거래를 붙이면 그 환전 부분의 가격을 정할 수 있습니다. 이번 화는 선도계약의 손익을 반복 계산하기보다 금리와 교환가격이 어떻게 연결되는지 봅니다. 두 운용이 같은 기간이며 신용·유동성·비용 등 비교 조건이 맞아야 한다는 전제도 중요합니다.
두 경로가 같아지는 가격을 계산합니다
가상 1년 원화 금리가 4%, 달러 금리가 2%, 현물환율이 1달러당 1,000원이라고 합시다. 원화 100만 원을 그대로 운용하면 104만 원입니다. 달러로 바꾼 1,000달러는 1년 뒤 1,020달러가 됩니다. 그 달러를 원화 104만 원으로 바꾸는 선도환율은 약 1,019.61원입니다.
이 단순 조건에서는 선도환율 F=현물환율 S×(1+원화 금리)÷(1+달러 금리)로 표시할 수 있습니다. 원화/달러 표시를 반대로 쓰면 식도 그에 맞게 바뀝니다. 실제 시장의 일수·만기·금리곡선과 거래비용을 생략한 1년 단순 예시라는 점을 잊지 않습니다.
가상 경로 | 만기 결과 |
|---|---|
100만 원을 원화로 4% 운용 | 1,040,000원 |
1,000달러를 2% 운용 | 1,020달러 |
동일 원화 결과를 만드는 선도환율 | 1,040,000÷1,020≈1,019.61원 |
핵심 | 같은 만기·같은 통화로 비교 |
금리 차이를 공짜 수익으로 세지 않습니다
이론상 위험과 비용이 같은 두 경로의 결과가 다르면 더 유리한 쪽을 사고 다른 쪽에서 조달하는 거래 유인이 생깁니다. 그런 비교가 현물·선도·금리의 가격 관계를 묶는 원리입니다. 커버드 금리평가는 통화 교환을 미리 정한 상태의 무차익 조건을 설명합니다.
따라서 외화 금리가 높다는 사실만 떼어 보고 원화 투자보다 그 차이만큼 유리하다고 말할 수 없습니다. 만기 환전 조건이 그 차이와 연결될 수 있기 때문입니다. 실제로 접근할 수 있는 조달금리와 운용금리도 다를 수 있어 기사에 나온 대표 금리만으로 결과를 확정하지 않습니다.
선도환율은 미래 현물가격의 보장이 아닙니다
가상 선도환율이 현재보다 높다는 것은 미래에 그 가격으로 교환하는 계약 조건입니다. 1년 뒤 시장 현물환율이 반드시 그 값에 도달한다는 뜻은 아닙니다. 현재 금리와 조달·헤지 수요, 거래 조건 등이 가격에 반영되어 있고 미래에는 새로운 정보가 생길 수 있습니다.
미래 환율을 열어 둔 수익 비교와 선도로 환전가격을 정한 비교는 다른 문제입니다. 기대 환율과 위험 보상까지 관련되는 논의를 커버드 금리평가의 확정 교환 조건과 섞지 않습니다. “선도에서 할인되어 있으니 앞으로 반드시 떨어진다”라는 식의 해석은 피합니다. 계약에 고정된 가격과 그때의 시장가격을 별도 칸에 적으면 구분이 쉬워집니다.
현실의 차이는 다음 질문을 만들게 합니다
BIS 연구는 위기 이후 통화별 조달과 스와프 가격 사이 차이가 지속될 수 있음을 보여 줍니다. 은행의 자본·유동성·대차대조표 제약과 자금 수요 때문에 이론적 차이를 모두 즉시 없애기 어렵습니다. 표준 조건은 비교의 기준이지 현실에서 언제나 오차 없이 성립하는 공식이 아닙니다.
실제 견적에서는 통화 방향, 만기, 적용 금리, 담보·신용 조건과 비용을 함께 적습니다. 다음 화에서는 FX 스와프로 지금 필요한 달러를 마련하는 구조를 보고, 그다음에는 직접 달러 차입과 이런 경로의 비용 차이를 통화 베이시스로 읽어 보겠습니다.
짧은 확인 문제 펼치기
가상 1년 선도환율이 현물환율보다 높습니다. 이것만으로 1년 뒤 현물환율이 반드시 오른다고 말할 수 있을까요? 금리평가의 관점에서 이유를 설명해 보세요.
정답과 풀이 펼치기
없습니다. 선도환율은 두 통화의 금리와 만기 교환 조건, 실제 조달 여건을 반영하는 계약가격입니다. 미래 현물환율의 확정 예측이 아닙니다.
오늘 기억할 내용
두 통화의 수익은 같은 만기·같은 통화로 비교한다.
커버드 금리평가는 조건을 맞춘 무차익 비교의 기준이다.
선도환율의 높낮이를 미래 현물환율 보장으로 읽지 않는다.
관련 위키
출처와 기준일
BIS — Covered interest parity and the cross-currency basis
BIS Data Portal — Cross-currency basis glossary
호주중앙은행 — Exchange Rates and their Measurement
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 통계의 정의·부호·통화·거래 조건은 해당 기관과 계약의 원문에서 확인합니다.
#국제금융입문 #금리평가 #선도환율 #외화조달 #만기환산
Comments (0)