
— views
자산배분·투자관리 입문 3화. 팔 수 있다는 것과 쓸 수 있다는 것 — 필요한 유동성
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
화면에서 즉시 매도할 수 있는 자산이라도 오늘 생활비로 쓸 수 있는지는 별도 문제입니다. 거래가 성사되는 가격과 정산·인출 시점, 환전과 이체 절차가 모두 영향을 줍니다. 필요한 유동성을 금액과 날짜의 문제로 바꿔 봅니다.
이번 화에서 배울 것
시장 유동성과 생활의 현금 필요를 구별한다.
매도부터 사용까지의 시간을 확인한다.
지출 부족분을 중복 없이 계산한다.
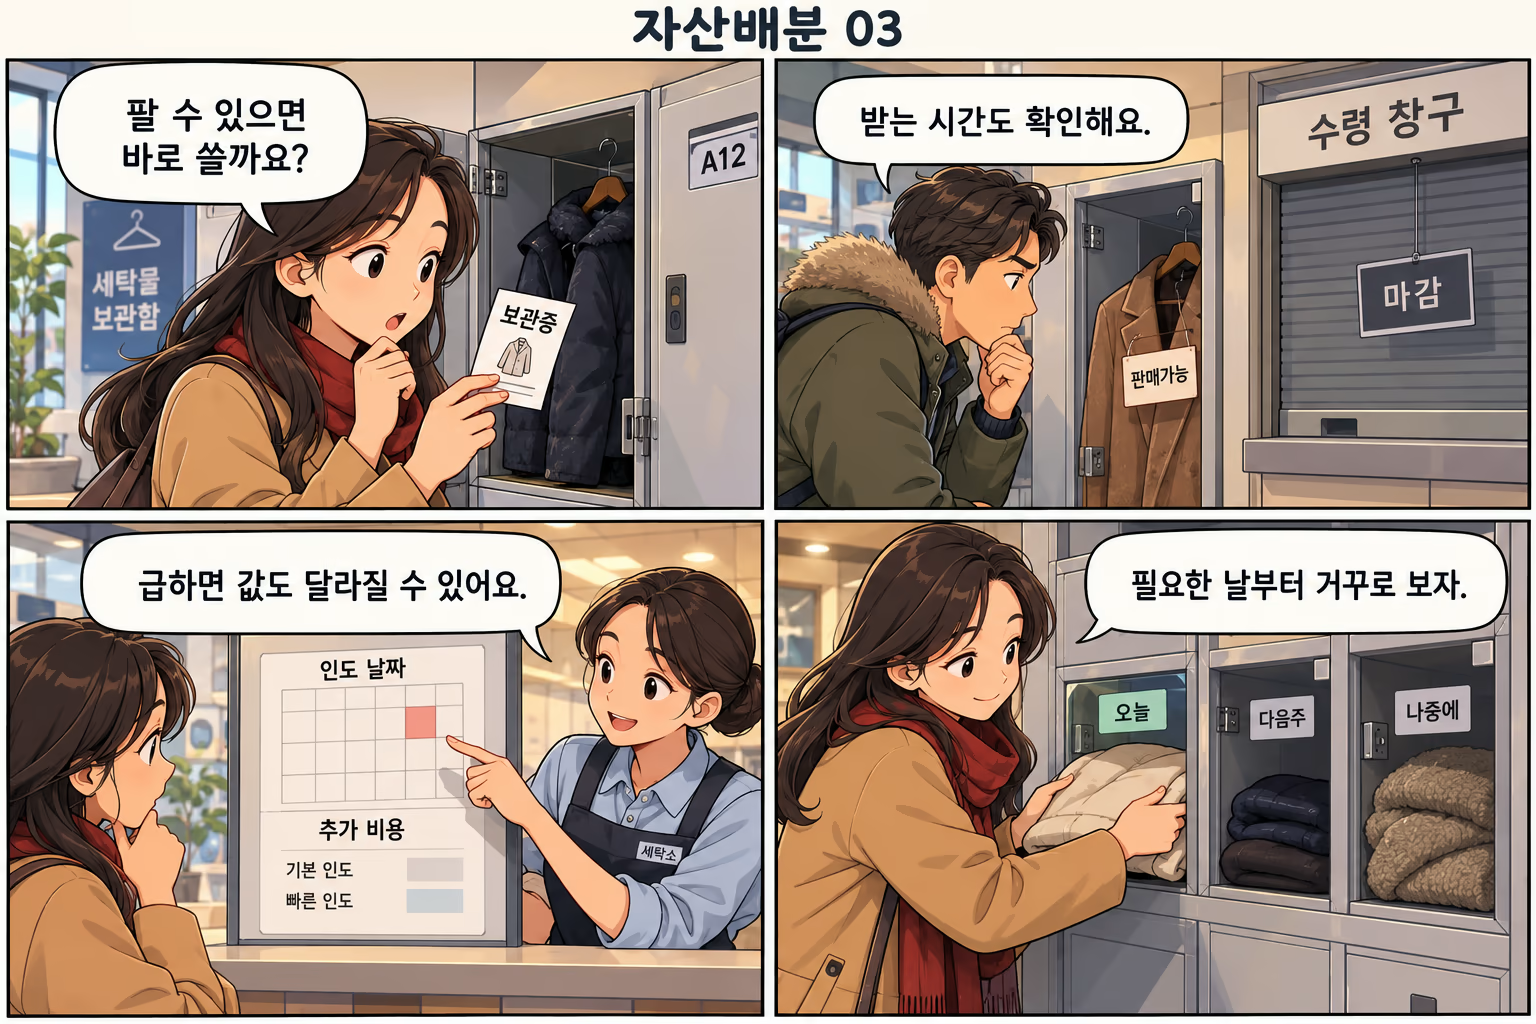
유동성에는 가격과 시간의 두 질문이 있습니다
투자 자산의 유동성을 볼 때는 원하는 양을 얼마나 빨리, 가격을 크게 불리하게 바꾸지 않고 거래할 수 있는지 살핍니다. 거래량이 있다고 어떤 금액도 같은 조건으로 팔 수 있는 것은 아닙니다. 정상적인 날의 거래가 활발해도 급변하는 상황에서는 호가 간격이 넓어질 수 있습니다.
생활 계획에서 필요한 유동성은 정해진 날짜까지 사용할 돈입니다. 매도 가능성과 현금 사용 가능성은 연결되어 있지만 동일하지 않습니다. 결제일, 환매 신청 마감, 환전, 휴일, 출금 제한을 확인해야 합니다. 이 글에서는 국가나 상품마다 다른 구체적인 결제일을 하나로 정하지 않습니다.
필요한 현금은 총지출보다 부족분에서 출발합니다
모든 지출을 투자 계좌에서 충당해야 하는 것은 아닙니다. 가까운 지출에서 같은 기간 확실히 사용할 수 있는 소득과 기존 현금을 뺀 부족분을 계산하면 필요한 준비가 보입니다. 아직 확정되지 않은 보너스나 팔리지 않은 물건의 대금은 확실한 유입과 구분합니다.
가상으로 예정 지출이 500만원, 지급 전에 확보되는 순소득이 200만원, 그 지출에 쓸 기존 현금이 100만원이라면 부족분은 200만원입니다. 단, 100만원이 이미 비상자금으로 남겨 두기로 한 돈이라면 또 쓰기로 계산할 수 없습니다. 자금의 이름보다 실제 사용 약속을 확인합니다.
가상 항목 | 금액 |
|---|---|
예정 지출 | 500만원 |
확보되는 순소득 | 200만원 |
이 지출에 배정한 현금 | 100만원 |
추가 준비가 필요한 금액 | 200만원 |
급하게 팔아야 할 때의 가격도 살펴봅니다
현재 평가액이 필요한 지출보다 많아 보여도 그 금액에 반드시 현금화할 수 있다는 보장은 없습니다. 거래가 드문 자산은 매수자를 찾는 데 시간이 걸리고, 한꺼번에 큰 물량을 팔면 가격이 불리해질 수 있습니다. 평가액과 실제 처분 가능액 사이에 차이가 생길 여지를 봅니다.
해외 자산을 원화 지출에 쓰는 경우에는 자산 가격뿐 아니라 환율과 환전 비용도 영향을 줍니다. 거래통화가 원화인 상품도 해외 자산의 환율 위험을 품을 수 있습니다. 무엇으로 거래하는지와 어떤 경제적 위험에 노출되어 있는지는 따로 확인해야 합니다.
안전해 보이는 이름보다 사용 조건을 확인합니다
현금성이라는 이름이 모든 조건을 설명하지는 않습니다. 계좌의 인출 가능 시점, 해지 비용, 가격 변동 여부, 보호 제도의 범위는 상품마다 다릅니다. 어떤 제도가 적용되는지는 해당 국가와 계좌 약관을 확인해야 합니다. 미국의 설명을 한국 상품의 법적 보호로 바꾸어 읽지 않습니다.
가까운 지출 자금을 정할 때는 높은 표시 수익률 하나보다 실제 사용 조건에 먼저 질문을 던져 보세요. 필요한 날 접근할 수 있는지, 원하지 않는 가격에 팔 위험이 있는지, 중도 인출 시 비용이 생기는지가 핵심입니다. 확인하지 못한 조건은 안전하다고 가정하지 않고 메모해 둡니다.
현금 준비와 장기 투자는 서로 영향을 줍니다
가까운 돈을 별도로 준비하면 장기 자산을 불리한 시점에 팔아야 하는 압박을 줄일 수 있습니다. 반대로 필요 이상으로 많은 돈을 장기간 묶어 두면 투자 기회와 구매력 측면의 비용이 생깁니다. 따라서 현금이 많을수록 언제나 좋은 계획이라고 단정하지 않습니다.
지출 날짜가 바뀌거나 소득의 확실성이 달라지면 부족분을 다시 계산합니다. 처음 정한 금액을 계속 유지하는 것보다 근거가 살아 있는지 살피는 과정입니다. 이후 비상자금과 인출 계획을 배울 때도 오늘 만든 “날짜까지 실제 쓸 수 있는 돈”이라는 기준을 그대로 사용합니다.
짧은 확인 문제 펼치기
가상으로 다음 지급일까지 지출 600만원, 확실한 순소득 250만원, 해당 지출에 따로 배정한 현금 150만원이 있습니다. 추가 준비 금액은 얼마일까요?
정답과 풀이 펼치기
600−250−150=200만원입니다. 투자 평가액이 이보다 크다는 사실만으로 준비가 끝난 것은 아니며, 필요한 날짜까지 현금화와 인출이 가능한지도 확인합니다.
오늘 기억할 내용
유동성은 가격과 현금 사용 시점을 함께 본다.
예정 지출에서 확실한 유입과 배정 현금을 뺀다.
같은 현금을 여러 목적에 중복 배정하지 않는다.
관련 위키
출처와 기준일
CFA Institute — Basics of Portfolio Planning and Construction
CFA Institute — Standard III(C) Suitability
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 상품 조건·비용·세금·제도는 적용 국가와 기준일의 공식 자료에서 확인합니다.
#자산배분입문 #필요유동성 #현금관리 #결제일 #지출계획
자산배분·투자관리 입문 전체 목차 · 8개 챕터, 32화
Comments (0)