
— views
경제지표·거시경제 입문 27화. 돈이 국경을 넘으면 어디에 기록될까? — 금융계정과 외환보유액
경제지표·거시경제 입문 전체 목차 · 8개 챕터, 32화
경상수지가 흑자라는 소식을 들은 민지는 외환보유액도 똑같이 늘었을 것이라고 생각했습니다. 그런데 두 숫자는 서로 달랐습니다. 상품과 소득의 거래, 금융자산의 거래, 월말에 보유한 자산의 잔액은 서로 연결되지만 같은 숫자는 아닙니다.
이번 화에서 배울 것
금융계정의 자산·부채 변화를 나누어 읽는다.
금융계정의 부호를 단순한 달러 유입·유출과 혼동하지 않는다.
외환보유액의 거래 변화와 평가 변화를 구분한다.
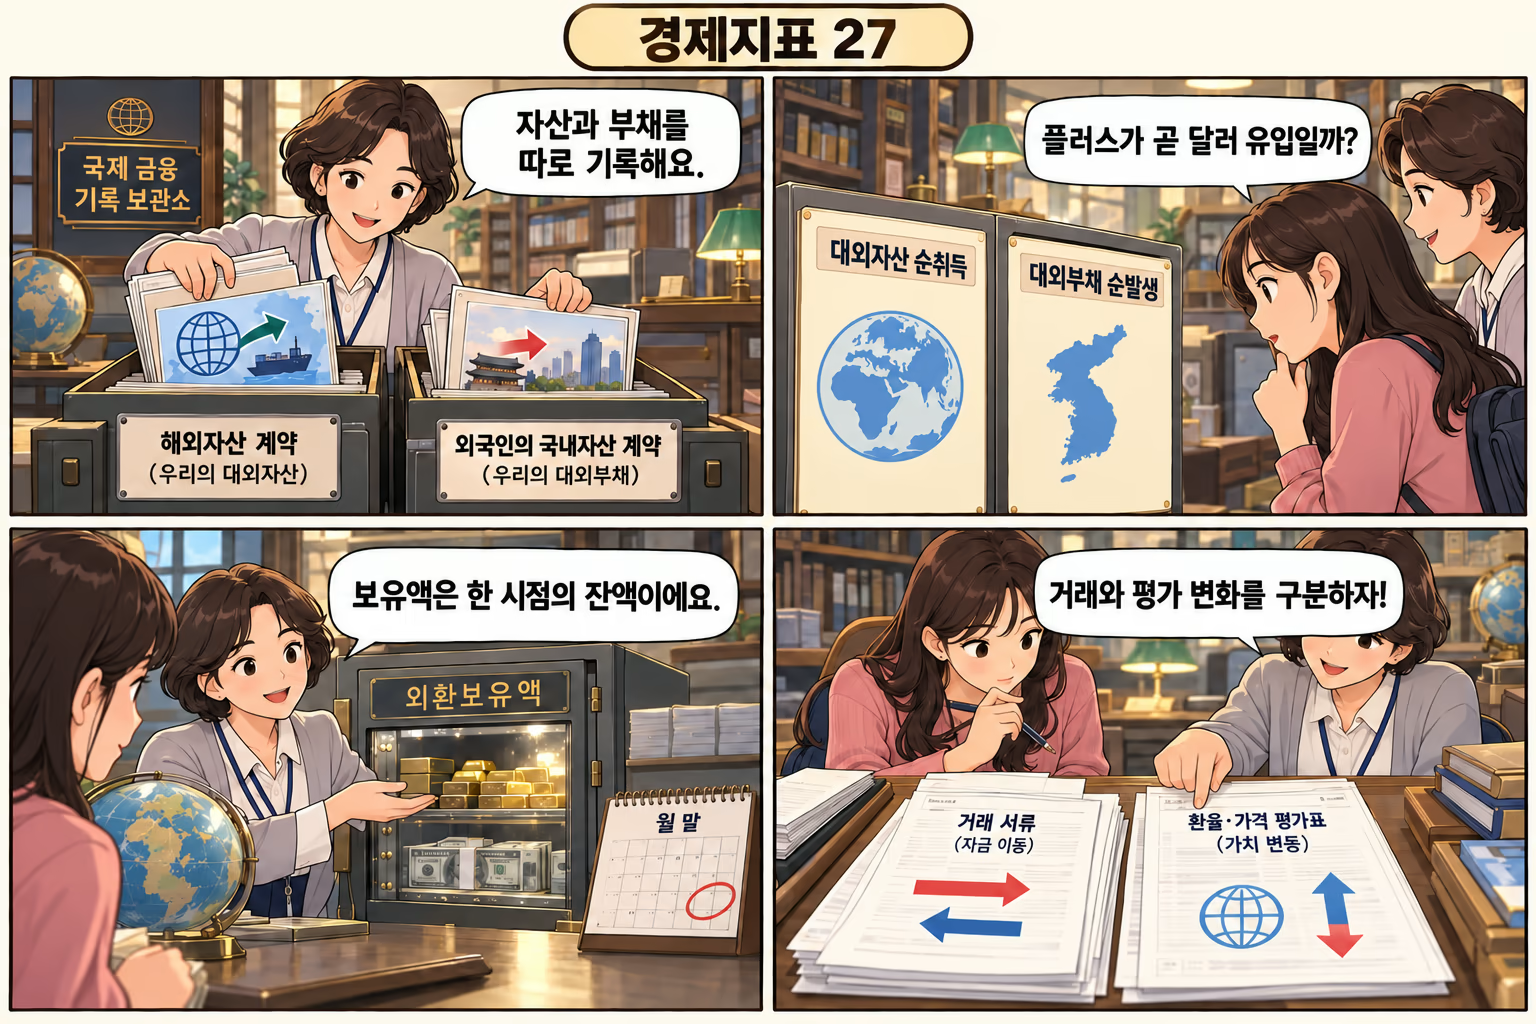
해외자산을 사는 거래와 소득을 받는 거래는 다릅니다
거주자가 해외 기업의 주식을 사면 해외 금융자산을 취득하는 거래입니다. 그 주식을 보유한 대가로 배당을 받는 것은 본원소득 거래입니다. 주식 원금의 거래와 주식에서 나온 소득을 구별하면 경상수지와 금융계정의 역할이 선명해집니다. 통장에 외화가 들어왔다는 사실만으로 어느 계정인지 정할 수는 없습니다.
금융계정은 거주자와 비거주자 사이의 금융자산·부채 거래를 직접투자, 증권투자, 금융파생상품, 기타투자, 준비자산 등의 범주로 정리합니다. 일상에서 말하는 자본 이동은 이런 금융거래를 넓게 가리키는 경우가 많습니다. 국제수지표의 별도 자본계정이 해외투자 전부를 담는다는 뜻은 아닙니다. 자본계정은 자본이전과 비생산·비금융자산 거래 등을 다루며, 일상 표현과 통계 항목의 이름을 구별해야 합니다.
자산과 부채를 각각 본 뒤 차액을 읽습니다
국제수지의 통상적인 금융계정 표기는 금융자산의 순취득에서 부채의 순발생을 뺍니다. 가상으로 거주자의 해외자산 순취득이 30, 비거주자에 대한 부채 순발생이 10이면 금융계정 순액은 +20입니다. 이 플러스를 외국 돈 20이 국내로 들어왔다는 뜻으로 읽으면 방향을 잘못 해석합니다.
양의 순액은 해당 정의에서 순대출, 음의 순액은 순차입을 나타냅니다. 그러나 부채 증가에도 외국인의 국내 주식 취득처럼 채무성 대출과 다른 거래가 들어갈 수 있습니다. 자산과 부채를 넓은 통계적 청구권 관계로 이해하고, 실제 표의 항목명과 부호 설명을 먼저 읽어야 합니다.
가상 항목 | 거래액 | 읽는 방법 |
|---|---|---|
해외 금융자산 순취득 | +30 | 거주자가 취득한 자산의 순증가 |
대외 부채 순발생 | +10 | 비거주자에 대한 부채의 순증가 |
금융계정 순액 | +20 | 30−10, 이 정의에서 순대출 |
여러 장부는 연결되지만 오차도 기록합니다
개념적으로 경상계정과 자본계정의 잔액 합계는 금융계정 순액과 대응합니다. 재화를 외상으로 수출했다면 상품 거래와 받을 돈이라는 금융자산이 함께 기록되는 식입니다. 현금을 즉시 받지 않아도 거래가 잡힐 수 있다는 점에서 국제수지표는 단순한 외화 현금출납부와 다릅니다.
실제 통계는 자료 출처와 조사 시점이 달라 두 측정 결과에 차이가 생길 수 있습니다. 이를 오차 및 누락 항목으로 조정합니다. 숫자가 맞물리는 회계 관계는 유용하지만, 그 관계만으로 어떤 거래가 먼저 원인이 되었는지까지 정해 주지는 않습니다. 변화를 설명하려면 개별 항목의 배경이 필요합니다.
외환보유액은 특정 시점의 대외자산 잔액입니다
외환보유액은 통화당국이 이용할 수 있는 대외 준비자산을 말합니다. 해외 증권과 예치금 등으로 구성되며 나라 안의 모든 기업과 개인이 가진 외화의 합계가 아닙니다. 월중 준비자산 거래는 흐름이고, 월말 외환보유액은 잔액이라는 차이를 먼저 잡습니다.
달러로 표시한 보유액은 거래뿐 아니라 다른 통화 자산의 달러 환산 가치, 보유 증권의 가격 등 평가 요인으로도 달라질 수 있습니다. 따라서 보유액 감소 전체를 곧바로 외환시장 개입 규모라고 할 수 없습니다. 발표자료가 설명하는 증감 요인과 해당 통계의 평가 기준을 함께 확인합니다.
규모 하나보다 구성과 연결 관계를 봅니다
가상의 준비자산 잔액이 월초 100에서 월말 103으로 늘었는데, 거래로 1이 줄고 환율·가격 등 평가와 기타 변화로 4가 늘었다면 순증가는 3입니다. 잔액이 증가했다는 이유만으로 그달 준비자산을 3만큼 샀다고 결론 내릴 수 없습니다. 이 계산은 흐름과 잔액을 구별하기 위한 단순 예시입니다.
대외 건전성을 읽을 때도 보유액의 절대 크기만 보지 않습니다. 외화자금이 필요한 주체, 부채의 만기와 통화, 자산의 유동성 등을 함께 살펴야 합니다. 이 화에서는 위기 여부를 한 숫자로 판정하기보다, 경상수지·금융계정·보유액이 서로 다른 질문에 답한다는 점을 기억하면 충분합니다.
짧은 확인 문제 펼치기
가상 외환보유액이 200에서 205로 늘었습니다. 확인된 준비자산 거래 증가는 2이고 나머지는 평가·기타 변화입니다. 나머지 변화는 얼마이며, 보유액 증가 5를 모두 매입으로 봐도 될까요?
정답과 풀이 펼치기
평가·기타 변화는 205−200−2=3입니다. 전체 증가 5 중 거래 증가는 2이므로 전부 매입으로 볼 수 없습니다. 실제 자료에서는 거래와 평가 요인의 작성 기준도 확인해야 합니다.
오늘 기억할 내용
금융계정은 자산 순취득과 부채 순발생을 구분한다.
금융계정 플러스의 의미는 표의 부호 정의에 따라 읽는다.
외환보유액 잔액 변화에는 거래와 평가 요인이 함께 들어간다.
관련 위키
출처와 기준일
Banco de España — Financial account (Balance of Payments)
Bank of Japan — FAQs on the Balance of Payments Related Statistics
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 통계의 정의·대상·주기·잠정 여부는 해당 기관의 원문에서 확인합니다.
#거시경제입문 #금융계정 #국제수지 #외환보유액 #자본이동
경제지표·거시경제 입문 전체 목차 · 8개 챕터, 32화
Comments (0)