
— views
재무제표·기업분석 입문 24화. 전체 평균 뒤에 숨은 사업 — 부문정보와 핵심 지표
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
교육 콘텐츠 그룹의 전체 이익은 그대로입니다. 교재 사업은 약해졌지만 온라인 강의는 성장했을 수 있습니다. 부문정보와 핵심 지표를 통해 전체 평균 뒤에 있는 사업의 구조를 살펴봅니다.
이번 화에서 배울 것
부문별 실적과 연결 합계를 연결한다.
사업모델에 맞는 핵심 지표를 고른다.
지표의 분모·기간·작성 방법을 확인한다.
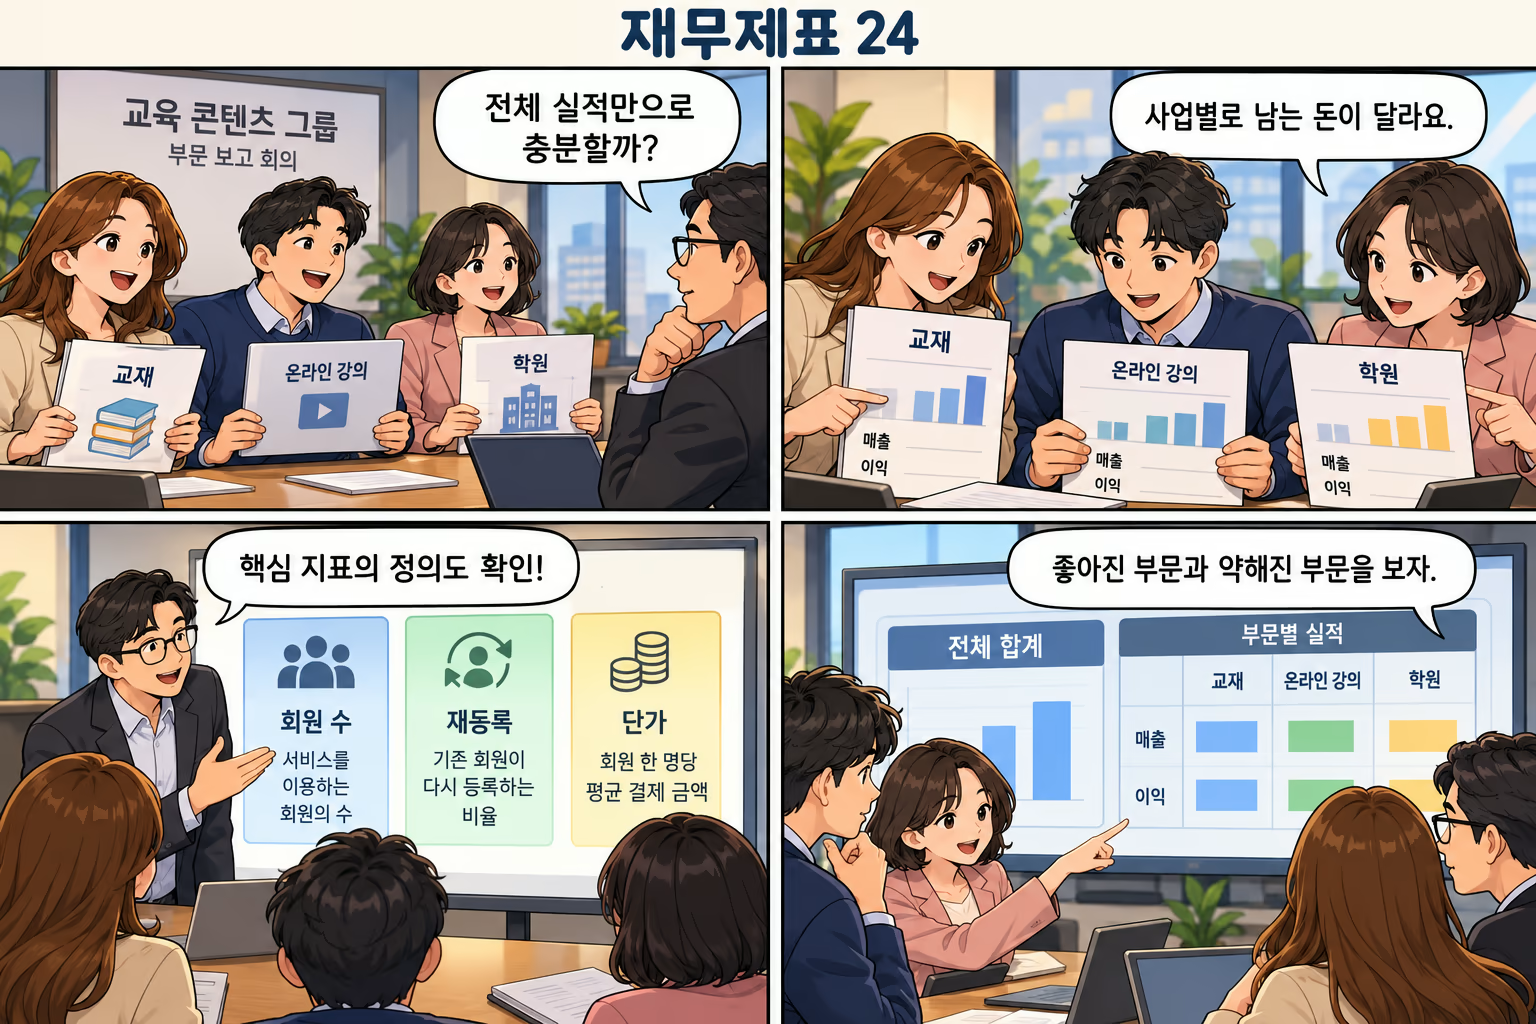
부문정보는 내부에서 관리하는 사업을 비춥니다
IFRS 8의 영업부문 정보는 경영진이 자원을 배분하고 성과를 검토하는 방식과 관련됩니다. 제품별·지역별 구분이 자주 보이지만 모든 기업이 같은 기준으로 부문을 나누지는 않습니다. 이름이 비슷한 부문이라도 포함한 사업과 비용이 같다고 가정하지 않습니다.
가상 교육 그룹의 교재·온라인·학원 사업은 판매 방식과 비용 구조가 다릅니다. 전체 매출과 이익만 보면 어느 사업이 성장하거나 부담을 만들었는지 놓칠 수 있습니다. 부문별 매출·손익과 자산 등 공시된 정보를 먼저 보고, 내부 거래 제거와 공통 비용의 조정으로 연결 합계가 어떻게 만들어지는지 확인합니다.
같은 매출에도 남는 돈은 다를 수 있습니다
교재는 제작·인쇄·반품과 재고가 중요하고, 온라인 강의는 콘텐츠 제작·서비스 운영·고객 유지가 중요할 수 있습니다. 학원은 장소와 강사, 수강생 수와 이용률의 영향을 받습니다. 부문별 이익률 차이를 보기 전에 비용을 어디까지 배분했는지, 제시된 이익의 정의가 같은지 읽습니다.
부문 이익의 합계가 연결 영업이익과 다르면 그 조정표를 찾습니다. 본사 공통비, 내부 거래, 회계정책이나 경영진 성과 측정의 차이가 있을 수 있습니다. 특정 부문의 높은 이익률만 골라 회사 전체의 수익성으로 확대하지 않고 전체에서 차지하는 비중과 다른 부문의 영향을 함께 봅니다.
핵심 지표는 사업의 원인을 설명해야 합니다
회원 수·고객당 매출·재등록률·객실 이용률 같은 지표는 재무 숫자가 왜 움직였는지 설명할 수 있습니다. 하지만 어떤 사용자를 세고 어떤 기간의 매출을 나누었는지에 따라 의미가 달라집니다. 누적 가입자와 당월 유료 고객을 같은 고객 수로 표현하면 분석이 어긋납니다.
가상 온라인 서비스의 월 매출 400, 전체 등록 계정 1,000개, 해당 월 유료 계정 200개를 생각해 봅시다. 등록 계정당 매출은 0.4이고 유료 계정당 매출은 2입니다. 두 값 중 하나가 틀린 것이 아니라 질문과 분모가 다릅니다. 원문의 정의를 유지한 채 비교해야 합니다.
가상 월간 지표 | 계산 | 값 |
|---|---|---|
등록 계정당 매출 | 400÷1,000 | 0.4 |
유료 계정당 매출 | 400÷200 | 2 |
등록 대비 유료 계정 비중 | 200÷1,000 | 20% |
필수 확인 | 동일 월·고객 정의·중복 계정 | 숫자와 함께 표시 |
비회계 지표는 정의와 조정 내역을 봅니다
회사가 사용하는 반복 매출, 주문액, 거래액 등의 지표가 회계기준의 매출과 같지는 않을 수 있습니다. 계약의 잔여 기간과 해지 조건, 일회성 매출 포함 여부에 따라 내용이 달라집니다. 월간 숫자를 단순히 열두 배 한 지표를 이미 인식된 연간 매출이나 확정 현금으로 바꾸어 읽지 않습니다.
미국 SEC의 KPI 공시 지침도 지표의 정의·계산과 유용성, 방법 변경 등을 설명하는 중요성을 다룹니다. 이는 미국 규정의 맥락이지만 독자는 다른 나라 기업에도 같은 확인 질문을 적용할 수 있습니다. 재무제표 밖의 모든 운영 지표가 재무제표와 동일한 감사 범위를 거쳤다고 가정하지 않습니다.
성장과 유지 비용을 함께 질문합니다
고객이 늘어도 할인이나 판촉비가 더 빠르게 늘면 수익성이 약해질 수 있습니다. 고객 유지율이 좋아져도 그 계산에서 신규 고객과 재활성 고객을 어떻게 다뤘는지 확인해야 합니다. 좋아 보이는 운영 지표 하나만 선택하지 않고 관련 매출·비용·현금과 연결합니다.
부문정보와 핵심 지표를 읽은 뒤에는 어느 사업이 성장을 만들었고 어떤 자원이 필요했는지 한 문장으로 정리해 보세요. 공시하지 않은 지표를 임의로 추정해 확정 사실처럼 쓰지 않습니다. 정의가 바뀐 경우에는 과거 비교 자료와 변경 이유를 확인해야 사업이 달라진 효과와 측정 방식의 변화를 구별할 수 있습니다.
짧은 확인 문제 펼치기
가상 서비스의 월 매출은 600, 등록 계정은 1,500개, 월 유료 계정은 300개입니다. “고객당 월 매출 2”라는 설명을 검토하려면 무엇을 확인해야 하나요?
정답과 풀이 펼치기
600÷300=2이므로 유료 계정을 분모로 쓴 값입니다. 전체 등록 계정당 매출은 600÷1,500=0.4입니다. 고객의 정의와 해당 월의 기준, 계정 중복·매출 포함 범위를 확인해야 비교할 수 있습니다.
오늘 기억할 내용
전체 합계와 사업부별 변화를 함께 본다.
핵심 지표는 분모·기간·산식을 밝혀야 한다.
운영 지표를 매출·비용·현금으로 연결한다.
관련 위키
출처와 기준일
IFRS Foundation — IFRS 8 Operating Segments
IFRS Foundation — IFRS 15 Revenue from Contracts with Customers
자료 확인일: 2026-10-30. 별도 표시가 없는 숫자와 만화 속 상황은 학습용 가상 예시입니다. 회계기준·공시 범위·기업별 정책은 해당 보고서와 공식 기준의 원문에서 확인합니다.
#기업분석입문 #부문정보 #사업모델 #핵심지표 #고객당매출
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화
Comments (0)