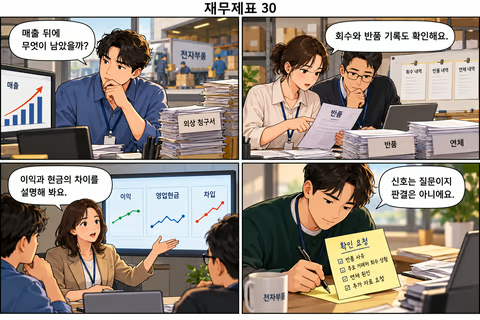
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 전자 부품 도매회사는 매출 증가를 발표했지만 창고에는 반품이 쌓이고 외상 대금도 늦게 들어옵니다. 이것만으로 문제가 확정될까요? 이익의 질을 살피는 일은 이상한 비율에 판결을 내리는 대신 가능한 설명을 나누고 필요한 자료를 찾는 과정입니다. 이익의 반복성과 현금 전환을 함께 살핀다. 위험 신호에 대한 대안 설명을 만든다. 확인된 사실과 추정·미확인을 구별해 기록한다. 같
재무제표·기업분석 입문 전체 목차 · 8개 챕터, 32화 전자 부품 도매회사는 매출 증가를 발표했지만 창고에는 반품이 쌓이고 외상 대금도 늦게 들어옵니다. 이것만으로 문제가 확정될까요? 이익의 질을 살피는 일은 이상한 비율에 판결을 내리는 대신 가능한 설명을 나누고 필요한 자료를 찾는 과정입니다. 이익의 반복성과 현금 전환을 함께 살핀다. 위험 신호에 대한 대안 설명을 만든다. 확인된 사실과 추정·미확인을 구별해 기록한다. 같